猜你想问
奥克斯电气2026年半年度业绩表现如何?
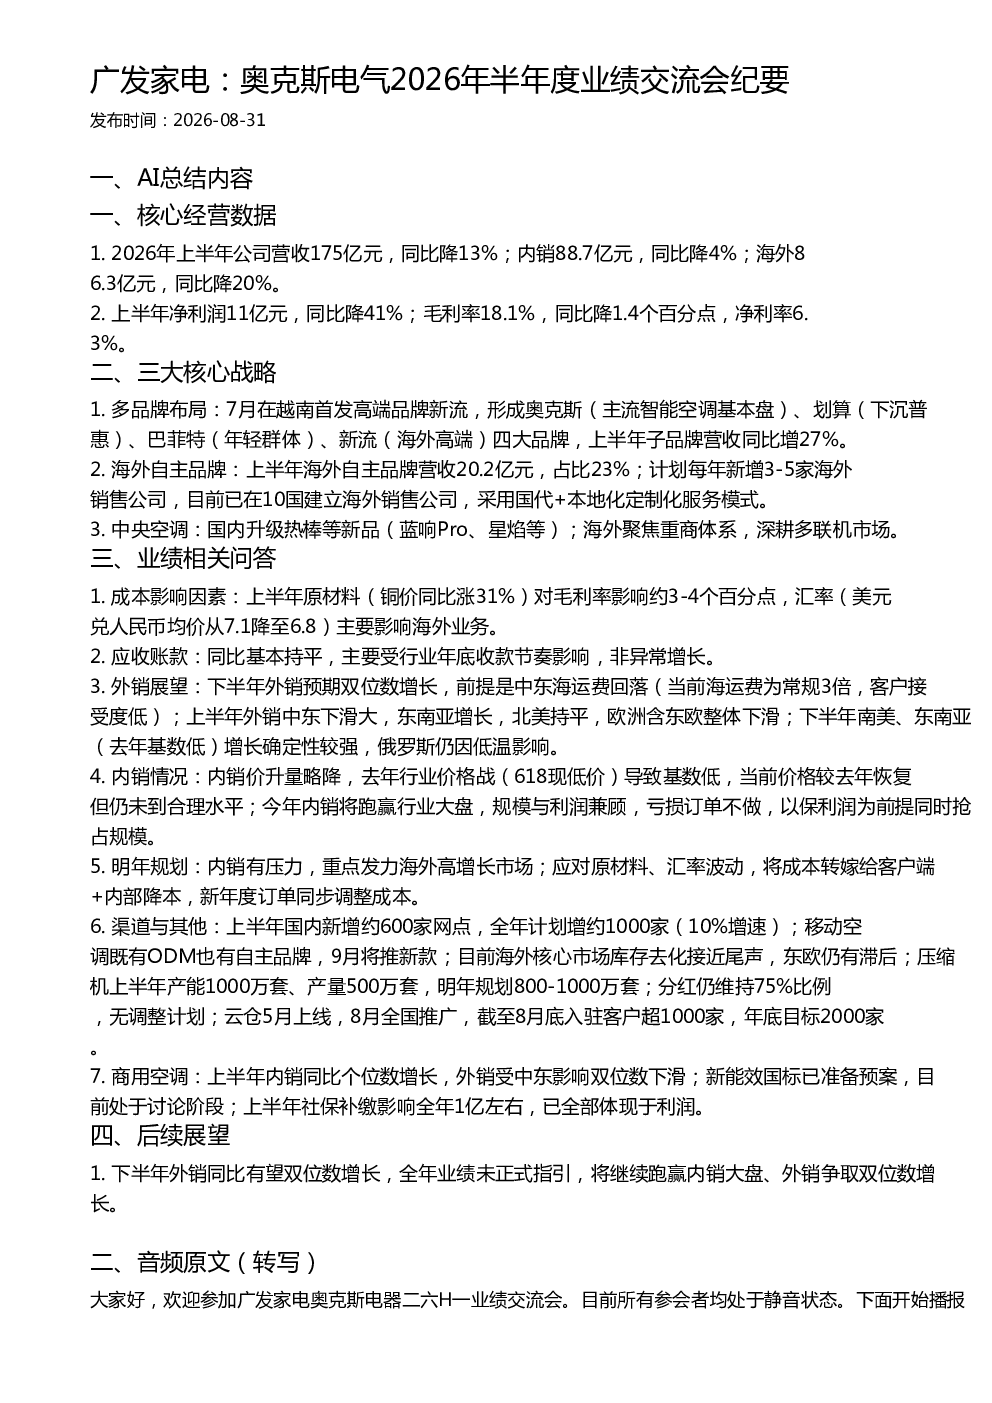
奥克斯电气2026年上半年营收175亿元,同比降13%,净利润11亿元,同比降41%。内销88.7亿元降4%,海外86.3亿元降20%。毛利率18.1%降1.4个百分点,净利率6.3%。多品牌布局下子品牌营收增27%,海外自主品牌营收20.2亿元占比23%
奥克斯电气未来发展战略重点是什么?
奥克斯电气未来将重点发展海外市场,计划每年新增3-5家海外销售公司,已在10国建立销售网络。国内则通过多品牌策略提升竞争力,四大品牌覆盖不同市场。中央空调业务将聚焦重商体系,深耕多联机市场。同时积极拓展移动空调自主品牌,计划9月推新款。
影响奥克斯电气业绩的主要因素有哪些?
奥克斯电气业绩主要受原材料成本和汇率波动影响。上半年铜价同比涨31%导致毛利率降3-4个百分点,美元兑人民币均价从7.1降至6.8影响海外业务。此外,行业年底收款节奏影响应收账款,社保补缴导致利润下降约1亿元。
奥克斯电气国内外市场现状如何?
奥克斯电气国内市场方面,内销价升量略降,但计划跑赢行业大盘,以保利润为前提抢占规模。海外市场上半年中东下滑大,东南亚增长,北美持平,欧洲含东欧整体下滑。下半年预期外销双位数增长,前提是中东海运费回落。南美、东南亚增长确定性较强,但俄罗斯受低温影响。
奥克斯电气面临哪些风险?
奥克斯电气面临原材料和汇率波动风险,需通过转嫁成本和内部降本应对。海外市场海运费高企(当前为常规3倍)影响外销增长预期。此外,东欧市场库存去化滞后,俄罗斯低温影响销售。新能效国标实施也存在不确定性。
你可能感兴趣
广发家电 奥克斯电气深度观点分享
未知机构2026-09-02
朗新科技2026年半年度业绩交流会纪要
未知机构2026-08-17
南芯科技2026年半年度业绩交流会纪要
未知机构2026-08-18
步科股份2026年半年度业绩交流会纪要
未知机构2026-08-30
誉衡药业2026年半年度业绩交流会纪要
未知机构2026-08-30
高测股份2026年半年度业绩交流会纪要
未知机构2026-08-28
凌云光2026年半年度业绩交流会纪要
未知机构2026-08-28
精测电子2026年半年度业绩交流会纪要
未知机构2026-08-31
紫光股份2026年半年度业绩交流会纪要
未知机构2026-08-31
中烟香港2026年半年度业绩交流会核心纪要
未知机构2026-08-24