猜你想问
网易云音乐最新财报核心内容是什么?
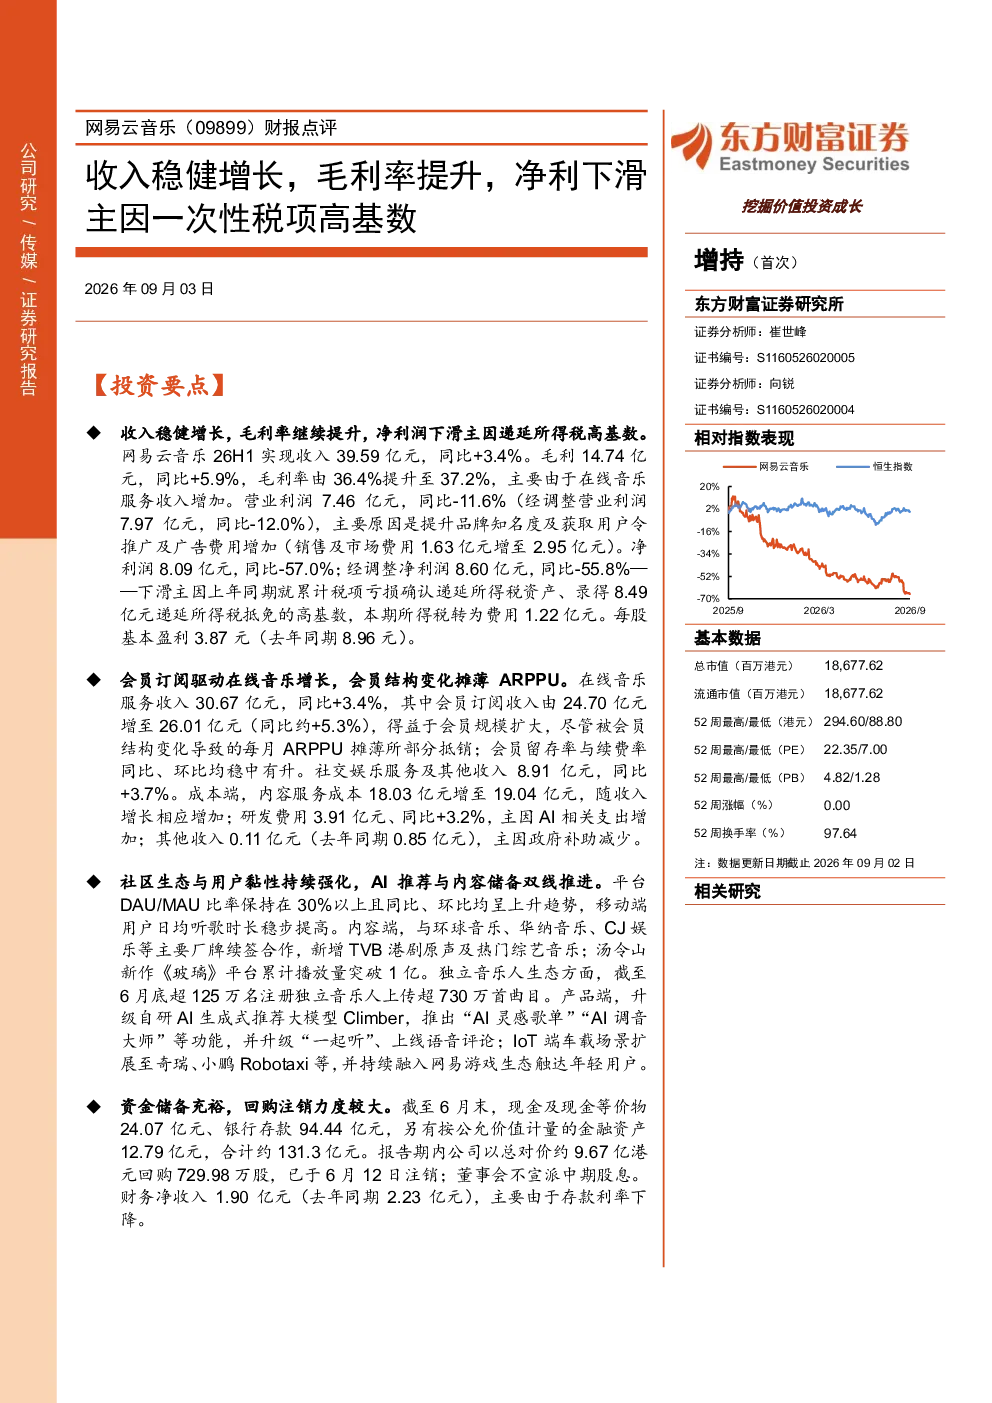
网易云音乐2026年半年财报显示,公司实现收入39.59亿元,同比增长3.4%。毛利14.74亿元,同比增长5.9%,毛利率提升至37.2%。主要得益于在线音乐服务收入增加。净利润8.09亿元,同比大幅下滑57.0%,主要受递延所得税高基数影响,上年同期确认了8.49亿元的递延所得税抵免。在线音乐服务收入30.67亿元,同比增长3.4%,其中会员订阅收入26.01亿元,同比增长约5.3%。社交娱乐服务及其他收入8.91亿元,同比增长3.7%
在线音乐行业发展趋势如何?
在线音乐行业持续受益于数字化和用户习惯变迁。用户规模持续扩大,但增速放缓,行业竞争激烈,头部效应明显。技术驱动成为关键,AI推荐算法、个性化内容推荐成为核心竞争力。社交娱乐化趋势增强,音乐与社交、直播、游戏等场景深度融合。版权成本持续上升,内容生态建设成为长期发展的关键。出海和国际化拓展成为新的增长点,但面临文化差异和监管挑战。
这份财报最值得关注的分析方向是什么?
这份财报最值得关注的方向是毛利率提升与净利润下滑的背离。毛利率提升主要来自在线音乐服务收入增长,但净利润下滑主因是一次性税项高基数效应。在线音乐服务方面,会员订阅收入增长但ARPPU受结构变化影响有所摊薄,需关注会员留存率和续费率变化。社交娱乐服务增长稳健,但需警惕其长期增长潜力。成本端,内容服务成本和研发费用随业务规模扩张同步增长,AI相关支出增加值得关注。
当前在线音乐市场竞争格局如何?
当前在线音乐市场竞争格局高度集中,腾讯音乐娱乐集团、网易云音乐、酷狗音乐等头部企业占据主导地位,市场份额相对稳定。竞争焦点集中在版权获取、用户增长、技术迭代和商业化变现。头部企业通过版权独家合作、技术优势(如AI推荐)和社交功能差异化竞争。下沉市场和海外市场成为新的竞争赛道。监管政策变化对行业格局有重要影响,版权成本持续上升考验企业盈利能力。
这份研报提示的主要风险有哪些?
这份研报提示的主要风险包括:内容版权成本持续上升,可能侵蚀利润空间;行业竞争加剧,可能导致价格战或市场份额被挑战;社交娱乐服务增长不及预期,可能影响多元化收入贡献;宏观经济波动可能影响用户付费意愿;技术迭代风险,AI等技术投入大但效果不确定性高;政策监管风险,如版权保护、数据安全等方面的政策变化可能带来合规成本增加或业务限制。