猜你想问
名创优品海外业务近期面临哪些挑战?
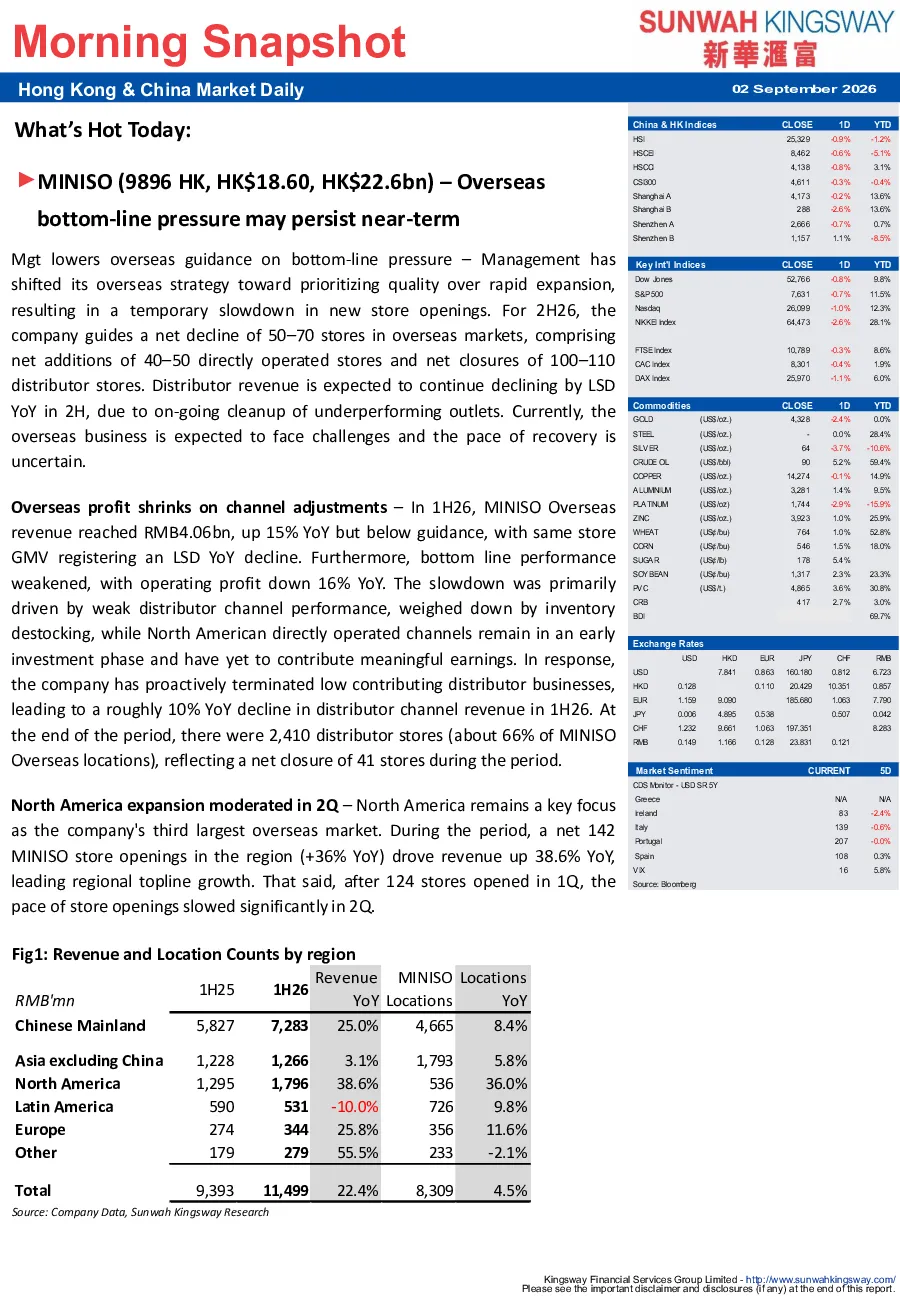
名创优品海外业务近期面临短期利润压力,主要源于管理层调整策略,优先提升质量而非快速扩张。2026年上半年,海外市场净减少50-70家门店,其中直营店净增加40-50家,分销店净关闭100-110家。分销渠道收入预计继续按最低可感知速度(LSD)同比下降,因低绩效门店清理仍在进行中。海外业务盈利能力下降,2026年上半年收入达40.6亿人民币(同比增长15%但低于指引),同店GMV同比下降,运营利润同比下降16%。分销渠道表现疲软,受库存去库存影响,北美直营渠道仍处于投资阶段尚未贡献显著利润。公司已主动终止低贡献分销业务,导致2026年上半年分销渠道收入同比下降约10%,期末分销店数量为2,410家(约占海外门店的66%),期间净关闭41家。北美扩张在2026年第二季度放缓,该区域净新增142家MINISO门店(同比增长36%),推动区域总收入增长38.6%。
名创优品在中国大陆的业务表现如何?
名创优品中国大陆业务表现稳健,2026年上半年收入增长26.2%至64.5亿人民币,主要得益于MSDSSS格式升级和新自有IP“YOYO”产生近5亿元人民币收入。59家新增大陆门店产生约2倍于常规门店的销售额。虽然2026年第二季度增长放缓,但管理层预计国内门店规模可达7,000-8,000家,公司有望维持最低可感知速度(LSD)增长,支撑门店续约和自有IP盈利。中国大陆业务贡献约60%总收入,提供坚实基本面。
名创优品海外业务未来的发展趋势是什么?
名创优品海外业务未来发展趋势显示,虽然2026年上半年盈利收缩,但长期盈利和利润率恢复前景乐观。随着海外扩张稳定,全球门店网络建设成本压力将随市场份额提升而缓解,盈利能力有望改善。管理层调整策略优先提升质量而非快速扩张,预计未来海外业务将逐步恢复稳健增长。同时,公司已主动终止低贡献分销业务,优化门店结构,预计长期盈利能力将得到改善。
当前名创优品的市场现状如何?
当前名创优品市场现状显示,海外业务面临短期压力,但中国大陆业务表现稳健。海外市场净减少门店,分销渠道收入下降,盈利能力下降,但北美扩张仍推动区域总收入增长。中国大陆业务收入增长,新自有IP“YOYO”产生收入,门店规模有望维持LSD增长。整体来看,名创优品市场现状呈现海外短期承压、国内稳健增长的格局。
名创优品研报中提示哪些风险?
名创优品研报提示的主要风险包括海外业务短期盈利压力,分销渠道收入下降,低绩效门店清理仍需时间,北美直营渠道尚未贡献显著利润。此外,海外扩张策略调整可能导致短期收入增长放缓,需要关注新策略的长期效果。虽然中国大陆业务表现稳健,但需关注市场竞争加剧和消费者偏好变化的风险。关联公司永辉超市虽开始产生正向盈利,但核心业务外业绩缓冲能力仍需持续观察。