猜你想问
景津装备2026年中报核心数据表现如何?
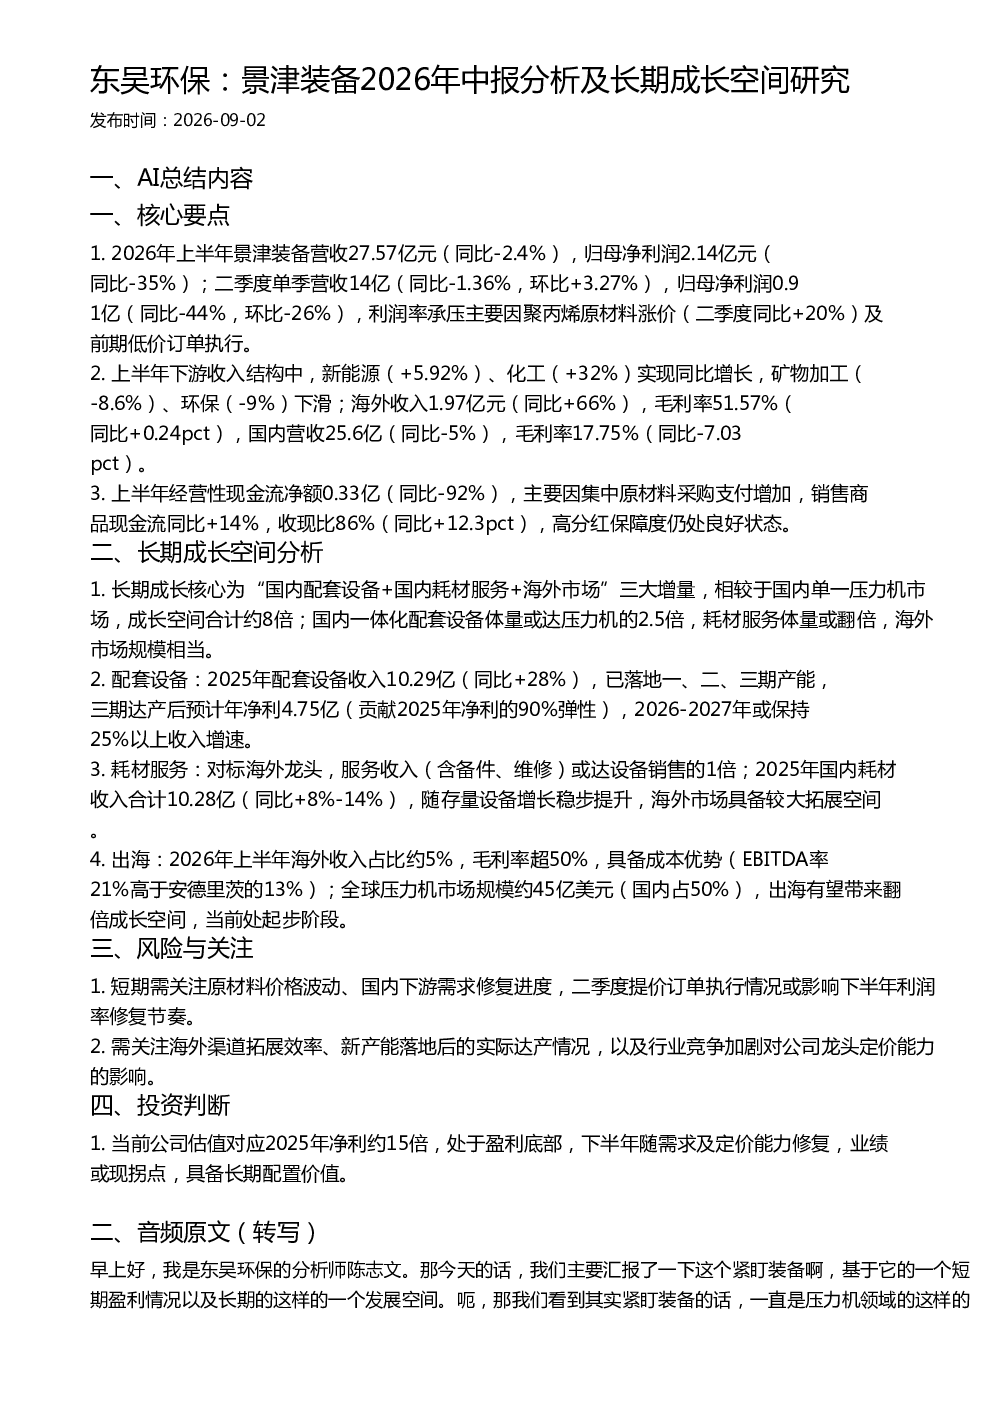
景津装备2026年上半年营收27.57亿元,同比-2.4%,归母净利润2.14亿元,同比-35%。二季度单季营收14亿元,同比-1.36%,环比+3.27%,归母净利润0.91亿元,同比-44%,环比-26%。利润率承压主要因聚丙烯原材料涨价20%及前期低价订单执行。海外收入1.97亿元,同比+66%,毛利率51.57%。国内营收25.6亿元,同比-5%,毛利率17.75%。
景津装备长期成长空间主要来自哪些方面?
长期成长核心为“国内配套设备+国内耗材服务+海外市场”三大增量。国内配套设备体量或达压力机的2.5倍,耗材服务体量或翻倍,海外市场规模相当。配套设备2025年收入10.29亿元,同比+28%,预计三期达产后年净利4.75亿元。耗材服务对标海外龙头,国内收入10.28亿元,同比+8%-14%。海外市场收入占比约5%,毛利率超50%,EBITDA率21%高于安德里茨的13%,全球压力机市场规模约45亿美元,出海有望带来翻倍成长空间,当前处起步阶段。
报告重点分析了景津装备的哪些业务方向?
报告重点分析了景津装备的配套设备、耗材服务和海外市场三大业务方向。配套设备已落地一、二、三期产能,预计贡献2025年净利的90%弹性,2026-2027年或保持25%以上收入增速。耗材服务收入含备件、维修,或达设备销售的1倍,国内收入10.28亿元,同比+8%-14%。海外市场具备较大拓展空间,2026年上半年毛利率超50%,具备成本优势,当前处起步阶段。
当前景津装备的市场现状如何?
景津装备2026年上半年营收27.57亿元,同比-2.4%,归母净利润2.14亿元,同比-35%。二季度单季营收14亿元,同比-1.36%,环比+3.27%,归母净利润0.91亿元,同比-44%,环比-26%。下游收入结构中,新能源、化工同比增长,矿物加工、环保下滑。海外收入1.97亿元,同比+66%,毛利率51.57%。国内营收25.6亿元,同比-5%,毛利率17.75%。经营性现金流净额0.33亿元,同比-92%,主要因集中原材料采购支付增加,销售商品现金流同比+14%,收现比86%。
景津装备面临哪些风险和关注点?
短期需关注原材料价格波动、国内下游需求修复进度,二季度提价订单执行情况或影响下半年利润率修复节奏。需关注海外渠道拓展效率、新产能落地后的实际达产情况,以及行业竞争加剧对公司龙头定价能力的影响。上半年经营性现金流净额同比大幅下降92%,主要因集中原材料采购支付增加,需关注现金流压力。