猜你想问
这份研报的核心内容是什么?
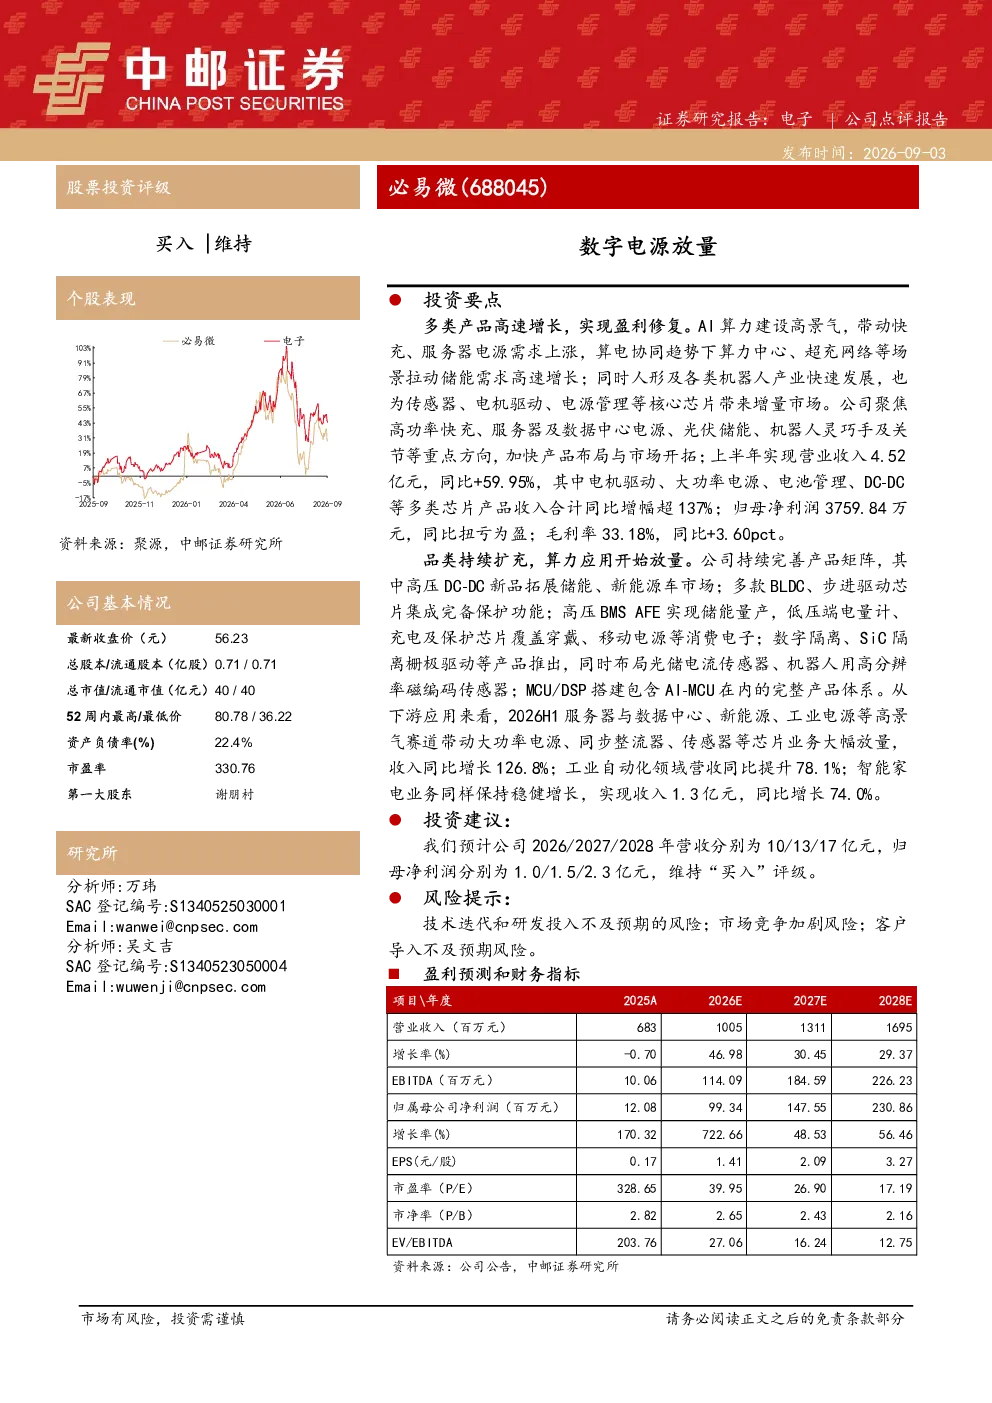
该研报分析公司聚焦高功率快充、服务器及数据中心电源、光伏储能、机器人等领域,实现多类产品高速增长,盈利修复。AI算力建设带动快充、服务器电源需求上涨,算电协同趋势下算力中心、超充网络等场景拉动储能需求高速增长。人形及各类机器人产业快速发展,为传感器、电机驱动、电源管理等核心芯片带来增量市场。
报告关注的主要赛道/行业发展趋势有哪些?
报告关注高功率快充、服务器及数据中心电源、光伏储能、机器人等赛道。AI算力建设带动快充、服务器电源需求上涨,算电协同趋势下算力中心、超充网络等场景拉动储能需求高速增长。人形及各类机器人产业快速发展,为传感器、电机驱动、电源管理等核心芯片带来增量市场。
报告重点分析了哪些方向?
报告重点分析公司多类产品高速增长,盈利修复。具体包括电机驱动、大功率电源、电池管理、DC-DC等多类芯片产品收入合计同比增幅超137%。服务器与数据中心、新能源、工业电源等高景气赛道带动大功率电源、同步整流器、传感器等芯片业务大幅放量,收入同比增长126.8%;工业自动化领域营收同比提升78.1%;智能家电业务收入同比增长74.0%。
当前市场现状如何判断?
当前市场现状表现为AI算力建设带动快充、服务器电源需求上涨,算电协同趋势下算力中心、超充网络等场景拉动储能需求高速增长。人形及各类机器人产业快速发展,为传感器、电机驱动、电源管理等核心芯片带来增量市场。公司2026年上半年营业收入4.52亿元,同比+59.95%,归母净利润3759.84万元,同比扭亏为盈,毛利率33.18%,同比+3.60pct。
研报提示了哪些风险?
研报提示的风险包括技术迭代和研发投入不及预期的风险;市场竞争加剧风险;客户导入不及预期风险。这些风险可能影响公司产品市场表现和盈利能力。
你可能感兴趣
数字电源MCU应用与实践白皮书:基于N32H474/N32DP474与HunterWave OS平台
国民技术2026-07-15
数字电源MCU应用与实践白皮书:基于N32H474/N32DP474与HunterWave OS平台
机械设备国民技术2026-07-07
布局新能源车功率芯片、工业数字电源管理芯片项目,打开长期成长空间
德邦证券2022-03-18
服务器电源快速放量,新能源业务打开长期成长空间
安信证券2023-04-28
车载电源专家,深度受益小鹏G6反转放量可期
太平洋证券2023-07-05
2024年半年报点评:光伏验收推进,半导体射频电源持续放量
机械设备华安证券2024-09-05
公司首次覆盖报告:国内车载电源头部供应商,海外新拓客户放量在即
开源证券2024-12-02
深度报告:新能源汽车电源总成龙头,优质项目放量在即
国信证券2022-09-26