猜你想问
心动公司2026年半年报核心数据有哪些?
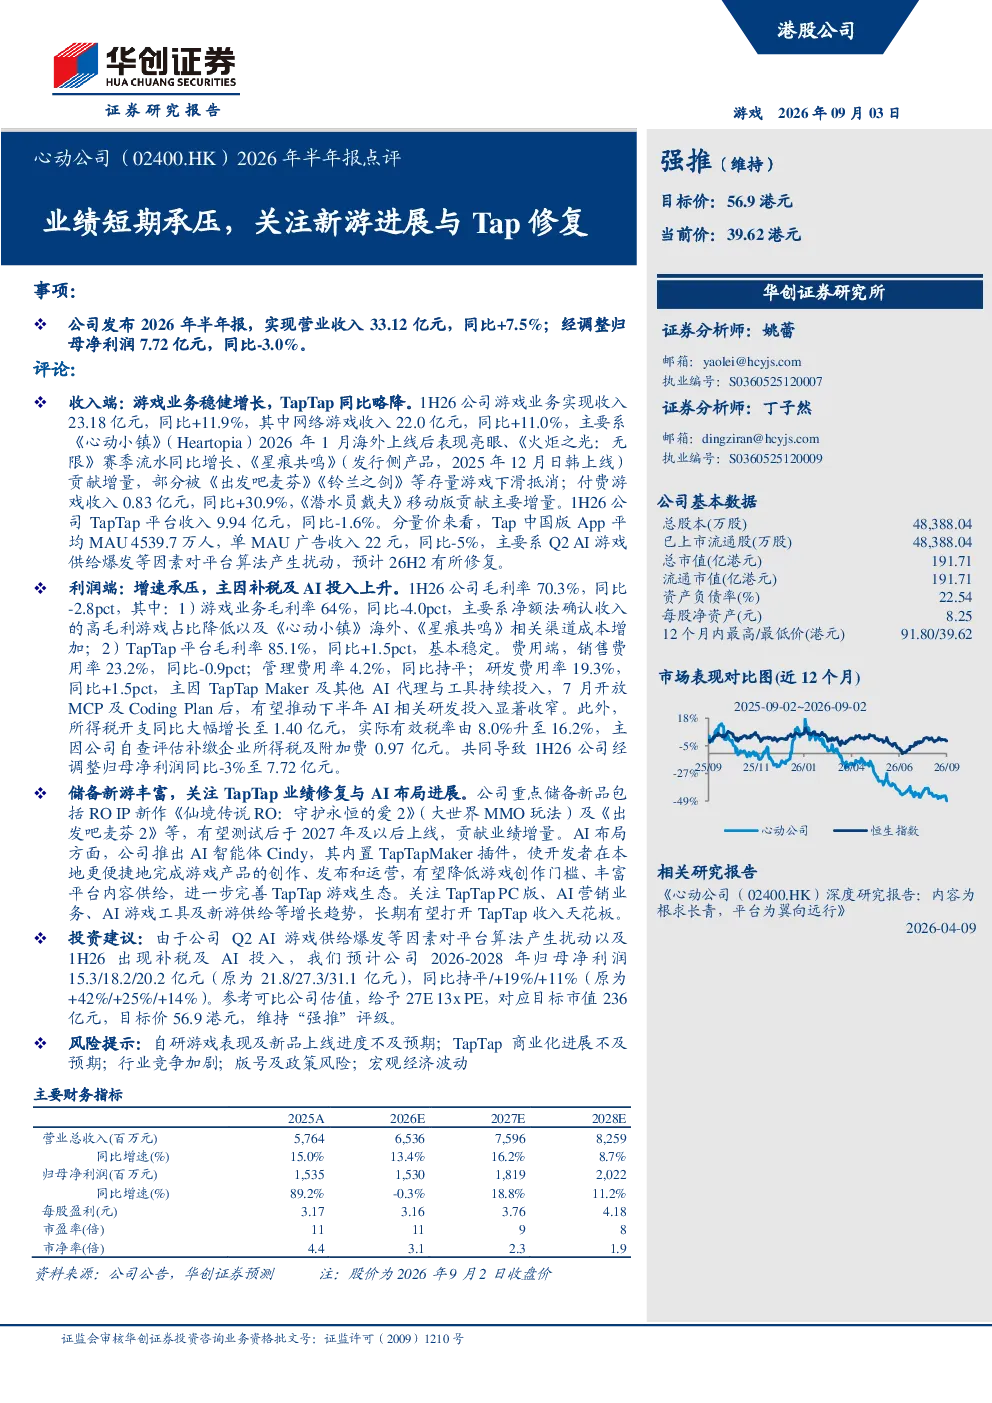
2026年上半年,心动公司实现营业收入33.12亿元,同比增长7.5%;经调整归母净利润7.72亿元,同比下滑3.0%。游戏业务方面,网络游戏收入22.0亿元,同比增长11.0%,主要得益于《心动小镇》海外上线、《火炬之光:无限》赛季流水增长及《星痕共鸣》贡献增量;付费游戏收入0.83亿元,同比增长30.9%,主要来自《潜水员戴夫》移动版。TapTap平台收入9.94亿元,同比略降1.6%,单MAU广告收入同比下滑5%。毛利率方面,游戏业务毛利率64%,同比下降4.0pct;TapTap平台毛利率85.1%,基本稳定。研发费用率同比上升1.5pct,主要因AI投入增加;所得税开支同比大幅增长至1.40亿元,主因补税。公司储备了《仙境传说RO:守护永恒的爱2》等新品,预计2027年上线贡献增量。
游戏行业AI发展趋势如何?
游戏行业AI发展趋势呈现多元化发展态势。一方面,AI技术赋能游戏内容创作,如心动公司推出的AI智能体Cindy及TapTapMaker插件,有效降低游戏创作门槛,提升内容供给效率。另一方面,AI技术应用于游戏运营优化,通过智能推荐算法提升用户体验,同时AI辅助测试与开发工具的应用也正逐步普及。此外,AI驱动的个性化游戏体验成为新焦点,如动态难度调整、智能NPC交互等,为玩家带来更沉浸的游戏感受。行业整体面临AI游戏供给爆发带来的竞争加剧,但AI技术革新也为游戏厂商带来新的增长点。
报告对心动公司TapTap平台的分析重点是什么?
报告重点分析了心动公司TapTap平台的收入结构与增长潜力。2026年上半年,TapTap平台收入9.94亿元,同比略降1.6%,主要受单MAU广告收入下滑影响。报告指出,TapTap平台毛利率85.1%,表现稳定,但需关注其商业化效率。未来增长点在于提升用户粘性与付费转化率,同时AI技术赋能平台内容生态,通过Cindy等工具丰富平台内容供给,有望改善广告收入表现。报告认为,TapTap平台具备长期增长潜力,但需关注行业竞争加剧与算法调整带来的挑战。
当前游戏市场整体表现如何?
当前游戏市场整体表现呈现结构性分化特征。一方面,头部游戏厂商凭借IP优势与渠道资源持续领跑市场,如心动公司旗下《心动小镇》等头部IP保持稳健增长。另一方面,中小型游戏厂商面临AI游戏供给爆发带来的竞争压力,需加速技术创新以寻求差异化竞争优势。海外市场方面,中国游戏厂商正积极拓展新兴市场,但需应对当地文化差异与政策风险。整体来看,游戏市场竞争激烈,但AI技术革新为行业带来新的发展机遇,市场格局仍处动态变化中。
研报提示的主要风险有哪些?
研报提示的主要风险包括:自研游戏表现不确定性,部分新游上线后市场反响不及预期可能影响公司业绩;TapTap商业化进展缓慢,平台广告收入下滑与付费转化率不足可能制约其增长潜力;行业竞争加剧,AI游戏供给爆发导致市场竞争白热化,可能压缩厂商利润空间;版号及政策风险,游戏版号审批收紧与内容监管趋严可能影响游戏上线与运营;宏观经济波动,经济下行压力可能影响消费者游戏付费意愿,进而影响公司收入增长。