猜你想问
富临精工2026H1业绩表现如何?
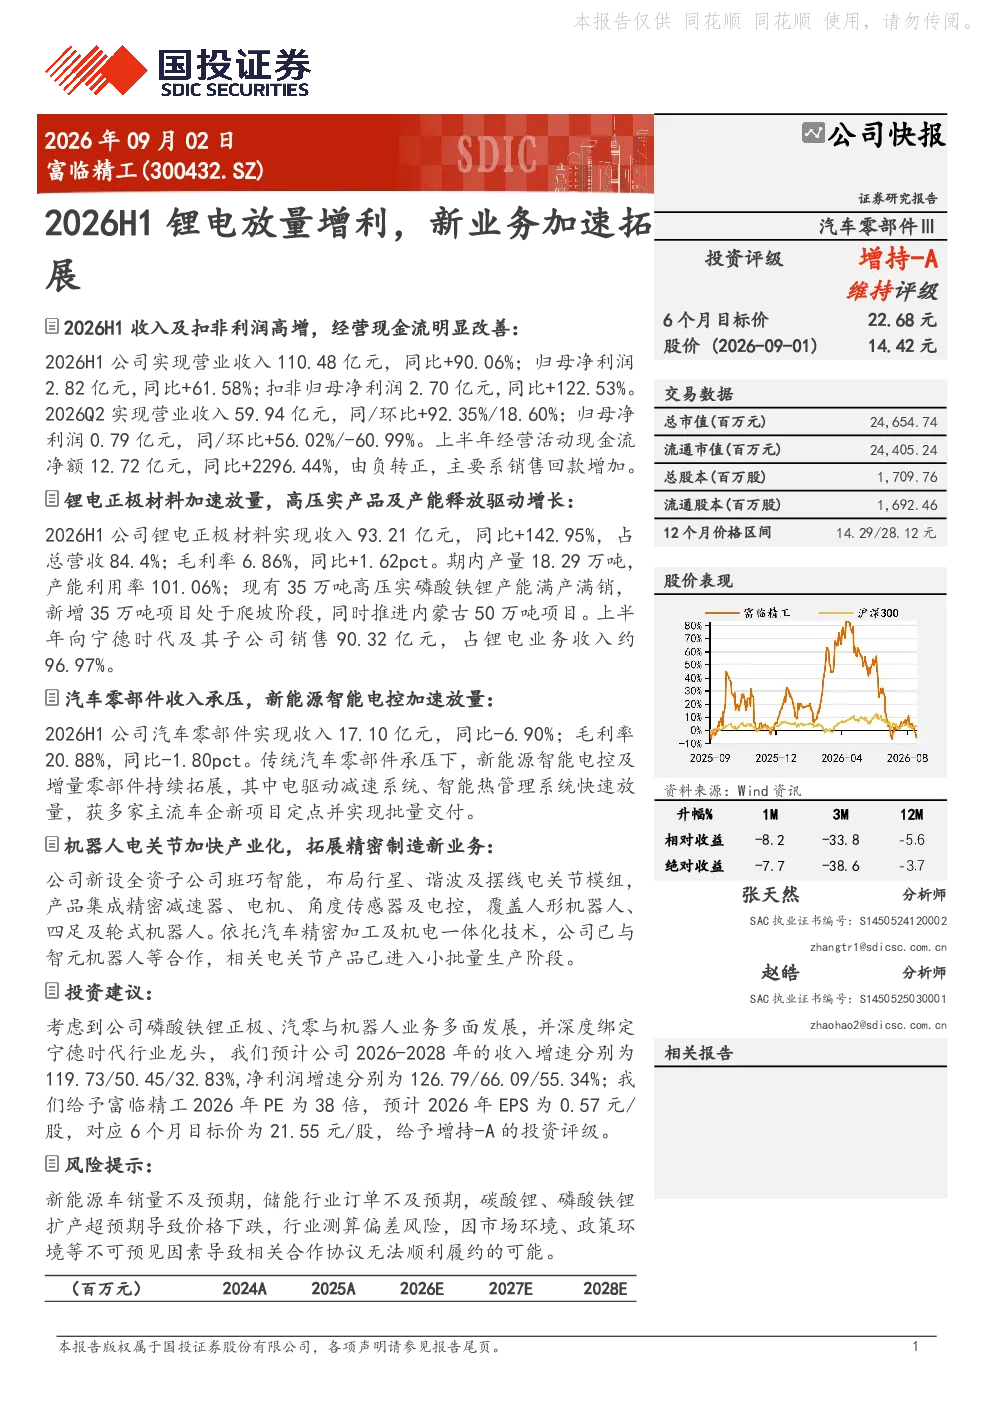
2026H1公司业绩表现亮眼,营业收入110.48亿元,同比+90.06%;归母净利润2.82亿元,同比+61.58%;扣非归母净利润2.70亿元,同比+122.53%;经营活动现金流净额12.72亿元,同比+2296.44%,由负转正。锂电正极材料业务是主要增长驱动力,收入93.21亿元,同比+142.95%,占总营收84.4%。汽车零部件业务收入承压,但新能源智能电控加速放量。新业务拓展方面,机器人电关节加快产业化,已进入小批量生产阶段。
锂电正极材料行业发展趋势如何?
锂电正极材料行业发展趋势向好,富临精工的锂电正极材料业务加速放量,成为主要增长驱动力。公司现有35万吨高压实磷酸铁锂产能满产满销,新增35万吨项目处于爬坡阶段,同时推进内蒙古50万吨项目。向宁德时代及其子公司销售90.32亿元,占锂电业务收入约96.97%。行业整体需求持续增长,磷酸铁锂作为主流正极材料,市场份额有望进一步提升。
富临精工报告重点分析了哪些业务方向?
富临精工报告重点分析了锂电正极材料业务、汽车零部件业务和新业务拓展方向。锂电正极材料业务是报告的核心,展示了公司在该领域的强劲增长和产能扩张计划。汽车零部件业务虽然收入承压,但新能源智能电控产品快速放量,获得主流车企新项目定点。新业务方面,机器人电关节加快产业化,已与智元机器人等合作,进入小批量生产阶段,展现了公司多元化发展的战略布局。
当前锂电行业市场现状如何?
当前锂电行业市场现状积极,锂电正极材料需求持续旺盛,磷酸铁锂凭借成本和性能优势,市场份额不断扩大。富临精工的锂电正极材料业务收入同比+142.95%,占总营收84.4%,向宁德时代等头部企业销售占比高,体现了行业龙头地位。同时,行业竞争加剧,碳酸锂、磷酸铁锂扩产超预期可能导致价格下跌,需关注市场供需变化。
富临精工研报有哪些风险提示?
富临精工研报提示了多项风险,包括新能源车销量不及预期、储能行业订单不及预期、碳酸锂、磷酸铁锂扩产超预期导致价格下跌、行业测算偏差风险以及合作协议无法顺利履约等。这些风险需关注,特别是原材料价格波动和下游需求变化,可能对公司业绩产生影响。