猜你想问
这份研报的核心内容是什么?
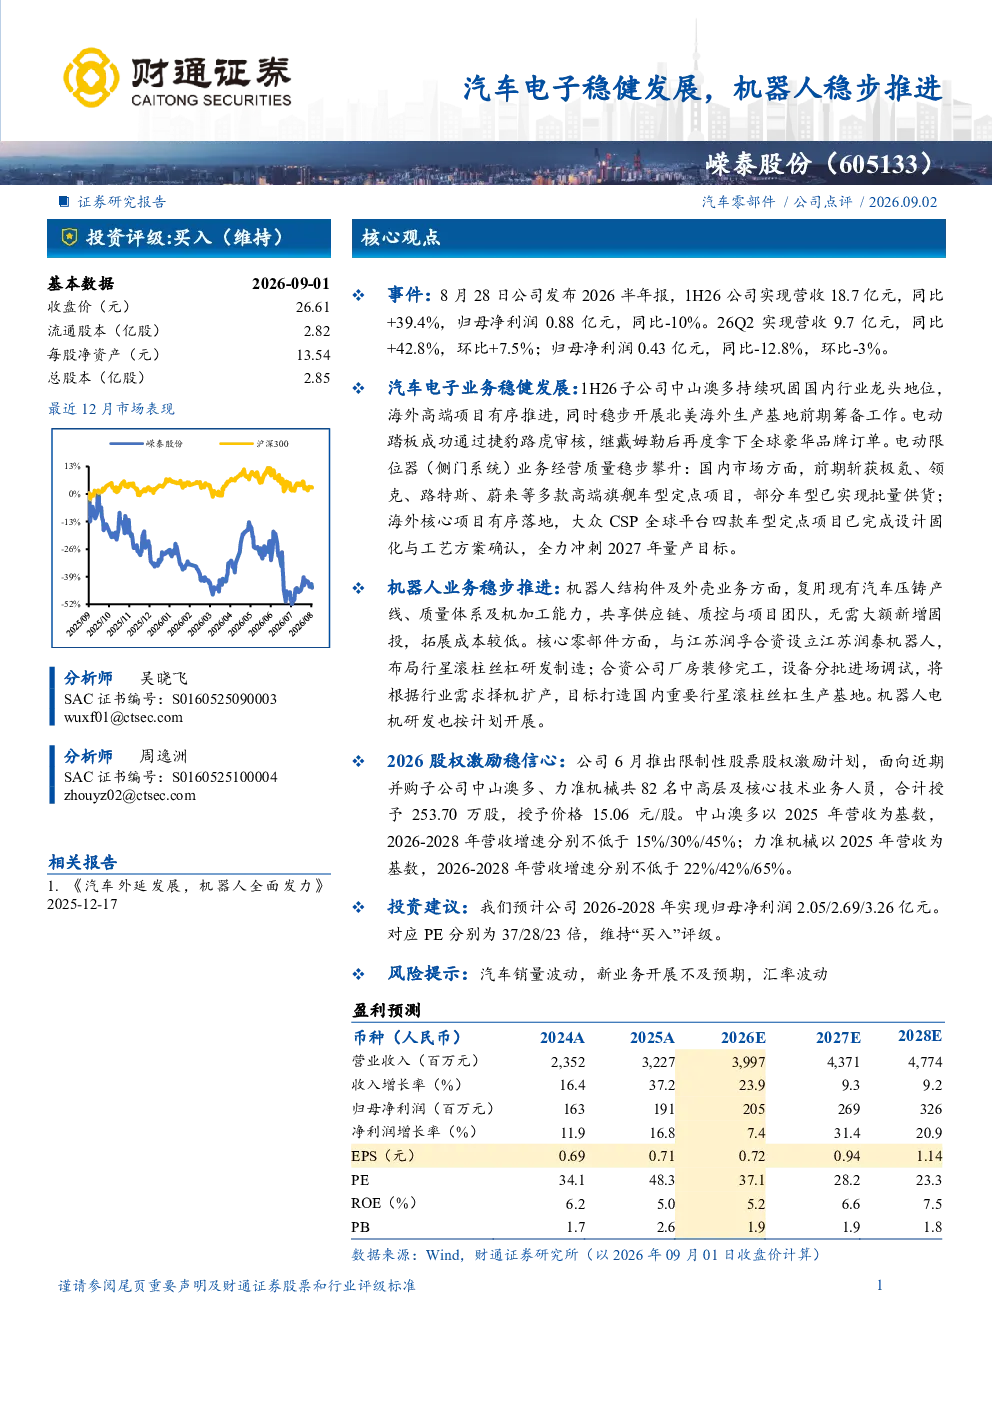
这份研报的核心内容是分析605133嵘泰股份的业绩表现和业务发展。报告显示,公司2026年上半年营收同比增长39.4%,达到18.7亿元,但归母净利润同比略有下降。汽车电子业务方面,子公司中山澳多在国内市场保持领先地位,并推进海外高端项目,电动踏板获得捷豹路虎订单,电动限位器已向极氪、领克等高端车型批量供货。机器人业务方面,公司复用汽车压铸产线拓展结构件业务,并与江苏润孚合资布局行星滚柱丝杠研发制造。公司还推出了股权激励计划,设定了未来三年的营收增长目标。
汽车电子行业的发展趋势如何?
汽车电子行业正经历稳健发展,智能化、网联化成为重要趋势。随着新能源汽车的普及,车载电子系统需求持续增长,高端车型对电子系统的要求不断提升。国内企业如605133嵘泰股份的子公司中山澳多已巩固国内龙头地位,并积极拓展海外市场,参与北美生产基地建设。电动踏板、电动限位器等关键部件已获得全球豪华品牌订单,显示出国内企业在高端领域的竞争力。未来,汽车电子行业将继续向高集成度、高可靠性方向发展,同时,新技术的应用如车联网、自动驾驶将带来更多增长机会。
研报重点分析了哪些方面?
研报重点分析了605133嵘泰股份的汽车电子和机器人两大业务板块。汽车电子方面,报告详细介绍了子公司中山澳多的市场地位、海外项目进展以及电动踏板、电动限位器等产品的市场表现。机器人业务方面,报告关注了公司结构件及外壳业务的成本优势,核心零部件的布局,以及与江苏润孚合资设立江苏润泰机器人的进展。此外,报告还分析了公司的股权激励计划、财务数据以及未来三年的业绩预期。通过这些分析,报告全面评估了公司在汽车电子和机器人领域的竞争优势和发展潜力。
当前市场对汽车电子行业有何判断?
当前市场对汽车电子行业持积极判断,主要基于新能源汽车的快速发展以及智能化、网联化趋势的加速。随着全球汽车产业向电动化、智能化转型,车载电子系统需求持续增长,市场规模不断扩大。国内企业在技术研发、成本控制等方面具备优势,正逐步向高端市场拓展。例如,605133嵘泰股份的子公司中山澳多已获得全球豪华品牌订单,显示出国内企业实力的提升。同时,市场竞争也日趋激烈,企业需要持续创新以保持领先地位。总体而言,汽车电子行业前景广阔,但企业需关注技术迭代和市场竞争带来的挑战。
研报提到了哪些风险提示?
研报提示了几个主要风险因素。首先,汽车销量波动可能影响公司业绩,尤其是汽车电子业务高度依赖汽车市场需求。其次,新业务开展不及预期也是一个风险,虽然公司积极布局机器人业务,但新业务的盈利能力尚待验证。此外,汇率波动也可能对公司的财务表现产生影响。这些风险因素需要投资者关注,并在投资决策中综合考虑。研报并未提供具体的投资建议,而是建议投资者根据自身风险偏好进行判断。