猜你想问
中信证券2026年中报核心内容有哪些?
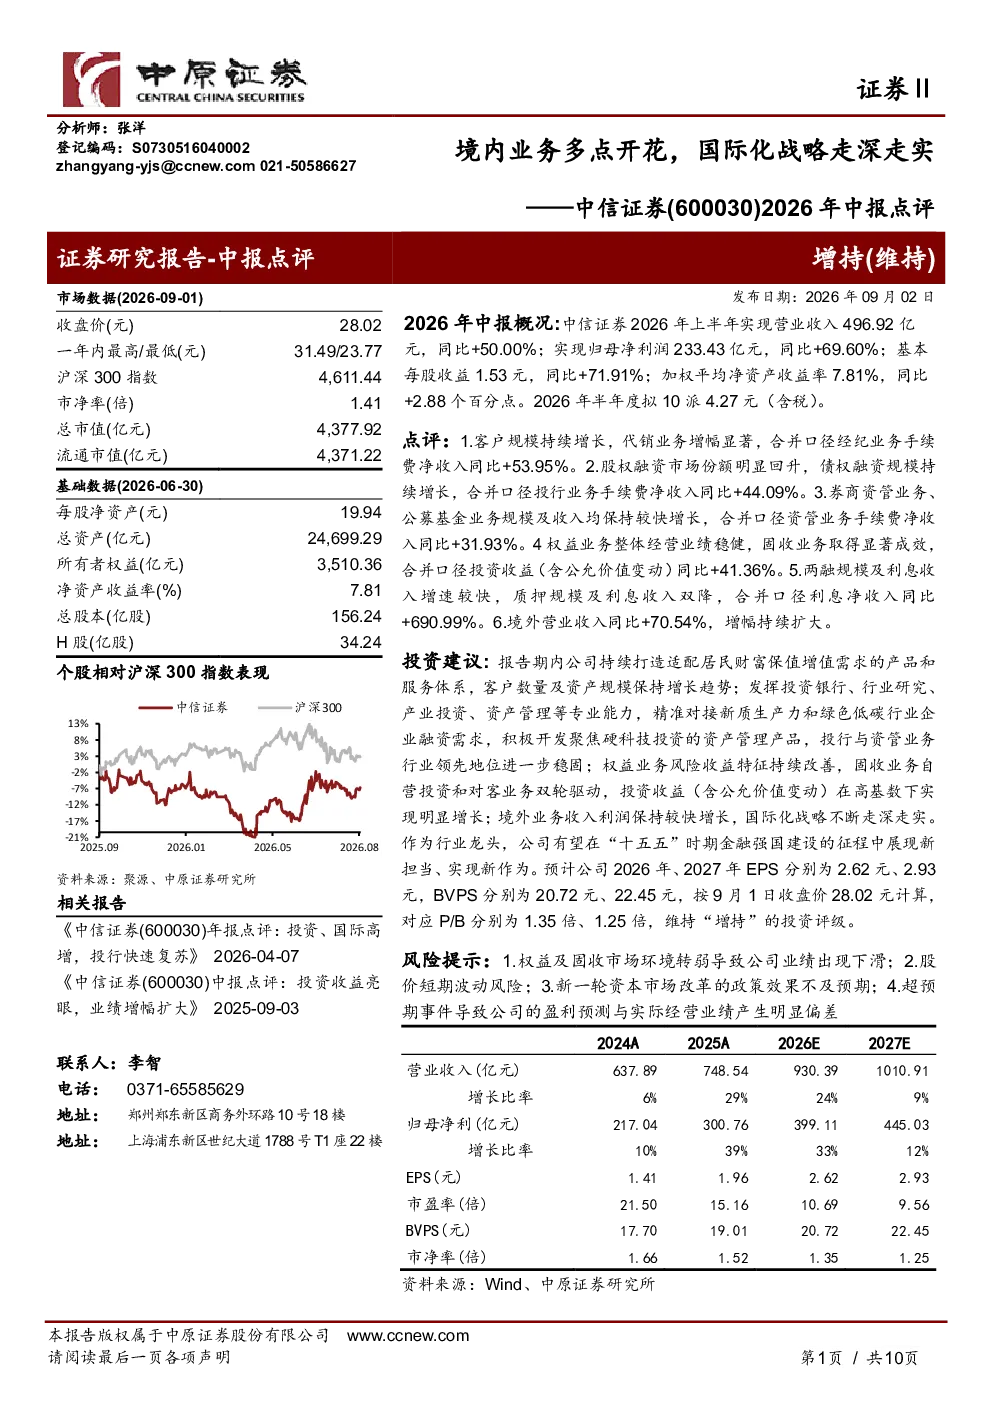
中信证券2026年上半年业绩显著增长,主要得益于客户规模扩大、业务多元化发展及国际化战略深化。公司整体营收496.92亿元,同比增长50.00%;归母净利润233.43亿元,同比增长69.60%。经纪业务手续费净收入同比增长53.95%,投行业务手续费净收入同比增长44.09%,资管业务手续费净收入同比增长31.93%,投资业务投资收益同比增长41.36%,境外业务营业收入同比增长70.54%。
报告反映的行业发展趋势是什么?
报告显示,证券行业正经历业务多元化发展,客户规模与资产规模稳步增长。投行与资管业务保持行业领先地位,权益与固收业务稳健发展。国际化战略深入推进,境外财富管理、投行业务及自营业务均实现快速增长,反映行业向全球化、综合化方向发展。
研报重点分析了哪些业务方向?
研报重点分析了中信证券的经纪、投行、资管、投资、两融及境外业务。其中,经纪业务突出客户规模与托管资产增长,投行业务强调市场份额回升与并购交易领先,资管业务聚焦资产管理规模与私募资管领先地位,投资业务关注权益与固收双轮驱动,境外业务展现快速增长态势。
当前市场对中信证券的整体判断如何?
市场判断中信证券持续优化财富管理体系,业务多元化发展成效显著。公司客户规模及资产规模稳步增长,国际化战略取得实质性进展。投行与资管业务保持行业竞争力,权益与固收业务稳健。整体来看,公司经营稳健,发展前景积极。
研报提示了哪些风险因素?
研报提示的风险因素包括权益及固收市场环境转弱可能影响业务表现,股价短期波动存在不确定性,政策效果可能不及预期,以及各类超预期事件可能带来的经营挑战。这些风险需关注,但研报未涉及具体投资建议或市场预测。
你可能感兴趣
业绩高增,各业务线多点开花——国泰海通2026年中报点评
西部证券2026-08-19
中报点评:平台战略下主业多点开花,新能源下滑拖累
电气设备东吴证券2020-08-27
深耕工业X射线检测全产业链,新兴产业应用多点开花——日联科技(688531)2026年中报点评
中原证券2026-08-24
2026年中报点评:射频互连主业稳健增长,商业航天与低温超导多点开花
东吴证券2026-08-30
2025年报及2026年一季报点评:传统主业稳健升级,新兴业务多点开花
交通运输中原证券2026-04-27
2025年报及2026年一季报点评传感器多点开花,机器人业务打造新成长曲线
华创证券2026-05-01
2024年中报点评:24H1紧抓物联网市场复苏机遇,业务多点开花
电子设备东方财富2024-09-11
2026中报点评 26Q2业绩同比高增 多项业务稳健增长多点开花
未知机构2026-08-25
2024年中报点评:业务多点开花营收稳步增长,绑定大客户未来成长性确定
东吴证券2024-08-27
公司发展重回上升通道,能源装备业务多点开花-2025年中报点评
西部证券2025-09-03