猜你想问
金达威2026年营收和利润情况如何?
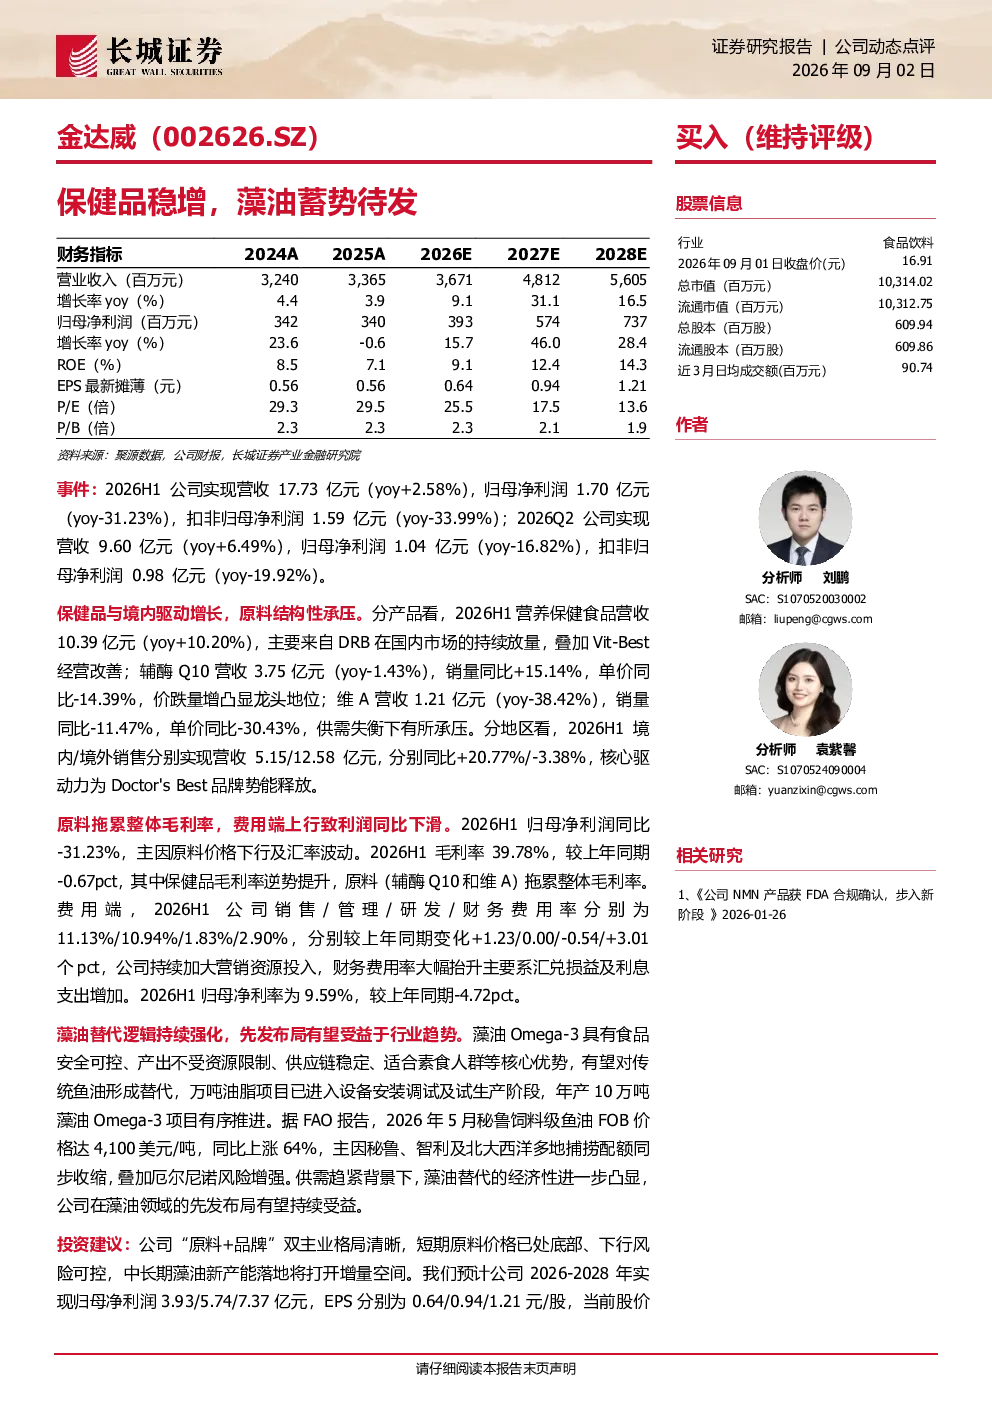
金达威2026年上半年营收17.73亿元,同比增长2.58%,但归母净利润1.70亿元,同比下降31.23%。Q2营收9.60亿元,同比增长6.49%,归母净利润1.04亿元,同比下降16.82%。营养保健食品营收10.39亿元,同比增长10.20%,辅酶Q10营收3.75亿元,销量同比+15.14%,单价同比-14.39%。维A营收1.21亿元,销量同比-11.47%,单价同比-30.43%
金达威保健品业务发展情况怎样?
金达威保健品业务增长稳健,营养保健食品营收10.39亿元,同比增长10.20%,主要来自DRB在国内市场的持续放量及Vit-Best经营改善。辅酶Q10销量同比+15.14%,单价同比-14.39%,价跌量增凸显龙头地位。维A销量同比-11.47%,单价同比-30.43%,供需失衡下有所承压。境内市场销售同比+20.77%,境外销售同比-3.38%,核心驱动力为Doctor's Best品牌势能释放
藻油Omega-3业务前景如何?
藻油Omega-3具备食品安全、供应链稳定等优势,有望替代传统鱼油。金达威万吨油脂项目已进入试生产阶段,年产10万吨藻油Omega-3项目有序推进。秘鲁鱼油FOB价格同比上涨64%,供需趋紧下藻油替代经济性凸显。公司“原料+品牌”双主业格局清晰,短期原料价格已处底部,中长期藻油新产能落地将打开增量空间
金达威当前市场状况分析?
金达威原料业务承压,辅酶Q10和维A价格下行拖累整体毛利率至39.78%,同比下降0.67pct。费用端上行致利润下滑,销售费用率+1.23pct,财务费用率+3.01pct(主要系汇兑损益及利息支出增加),归母净利率9.59%,同比下降4.72pct。境内市场驱动增长,但境外市场面临挑战。公司短期面临原料价格波动,长期看藻油新产能将提供增长动力
金达威研报有哪些风险提示?
金达威面临下游需求不及预期、产品价格大幅下降、原材料价格大幅波动、环境保护风险、安全生产风险、国内行业监管政策影响等风险。辅酶Q10和维A价格下行拖累毛利率,需关注原料价格波动对利润的影响。藻油项目推进过程中存在技术及市场风险,需持续跟踪项目进展及市场竞争格局