猜你想问
这份研报的核心内容是什么?
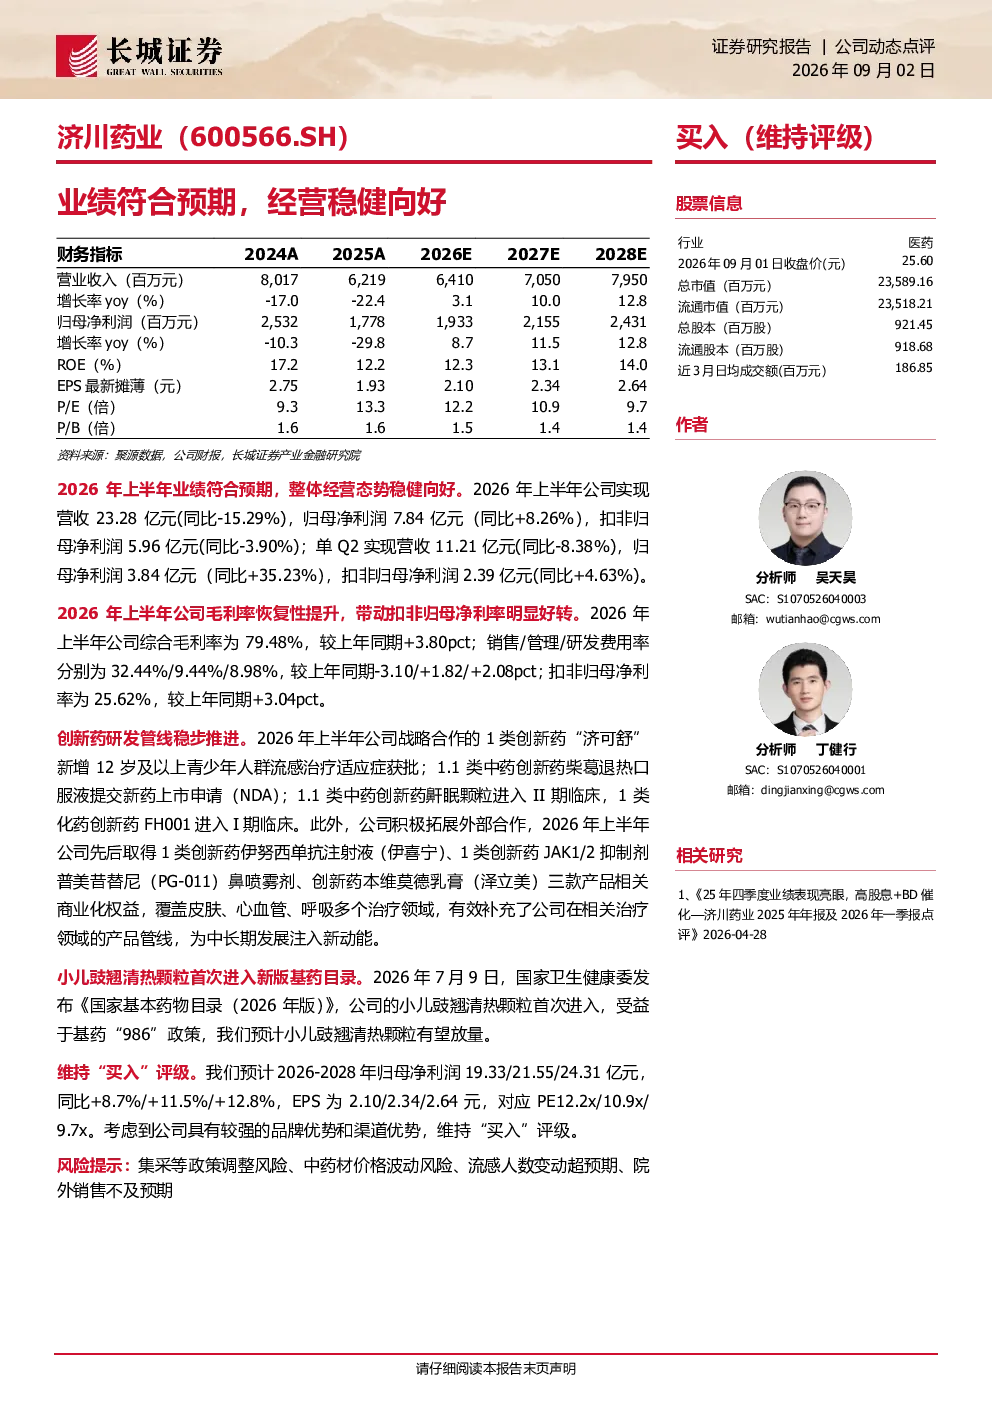
本报告分析济川药业2026年上半年业绩,显示公司整体经营稳健向好。营收23.28亿元(同比-15.29%),归母净利润7.84亿元(同比+8.26%),扣非归母净利润5.96亿元(同比-3.90%)。单Q2营收11.21亿元(同比-8.38%),归母净利润3.84亿元(同比+35.23%),扣非归母净利润2.39亿元(同比+4.63%)。毛利率提升至79.48%(同比+3.80pct),销售/管理/研发费用率分别为32.44%/9.44%/8.98%(同比-3.10/+1.82/+2.08pct),扣非归母净利率为25.62%(同比+3.04pct)。创新药研发管线稳步推进,战略合作的1类创新药“济可舒”新增青少年流感适应症获批,1.1类中药创新药柴葛退热口服液提交NDA,1.1类中药创新药鼾眠颗粒进入II期临床,1类化药FH001进入I期临床。取得伊努西单抗注射液、普美昔替尼鼻喷雾剂、本维莫德乳膏三款产品商业化权益,覆盖皮肤、心血管、呼吸领域。小儿豉翘清热颗粒首次进入新版基药目录,预计放量。
医药行业的发展趋势如何?
医药行业持续受益于人口老龄化和健康需求提升。创新药研发是行业核心驱动力,国家政策鼓励创新,推动仿制药集采常态化,挤压低效产能。中药行业迎来政策红利,基药目录扩容利好中药企业。同时,院外市场拓展和国际化布局成为药企新增长点。行业竞争加剧,但头部企业凭借研发实力和品牌优势仍将保持领先地位。技术革新如AI辅助药物研发、基因疗法等将重塑行业格局。
研报对济川药业的重点分析方向有哪些?
本报告重点分析济川药业的创新药研发进展,特别是战略合作的1类创新药“济可舒”新增适应症获批、1.1类中药创新药柴葛退热口服液提交NDA、1.1类中药创新药鼾眠颗粒进入II期临床、1类化药FH001进入I期临床等关键节点。同时关注公司商业化布局,伊努西单抗注射液、普美昔替尼鼻喷雾剂、本维莫德乳膏三款产品覆盖皮肤、心血管、呼吸领域,展现多元化发展能力。基药目录纳入小儿豉翘清热颗粒,预计将带来放量机会。
当前医药市场的现状如何判断?
当前医药市场呈现结构性分化,创新药和高端医疗器械需求旺盛,而仿制药受集采政策影响价格承压。中药行业受益于政策支持,市场份额逐步提升。院外市场成为新的增长引擎,零售药店和互联网医院快速发展。国际化进程加速,跨国药企竞争加剧。行业整体保持增长,但增速有所放缓。企业需加强研发创新和成本控制,提升核心竞争力。
研报提示了哪些风险因素?
本报告提示的风险因素包括:集采政策调整可能影响药品定价和市场份额;中药材价格波动影响成本稳定性;流感人数变动超预期影响相关产品销量;院外销售不及预期可能导致增长放缓。此外,创新药研发存在失败风险,新药获批时间不确定。市场竞争加剧也可能影响公司业绩表现。企业需密切关注政策变化和市场需求动态,加强风险管理。