猜你想问
新和成当前估值处于什么水平?
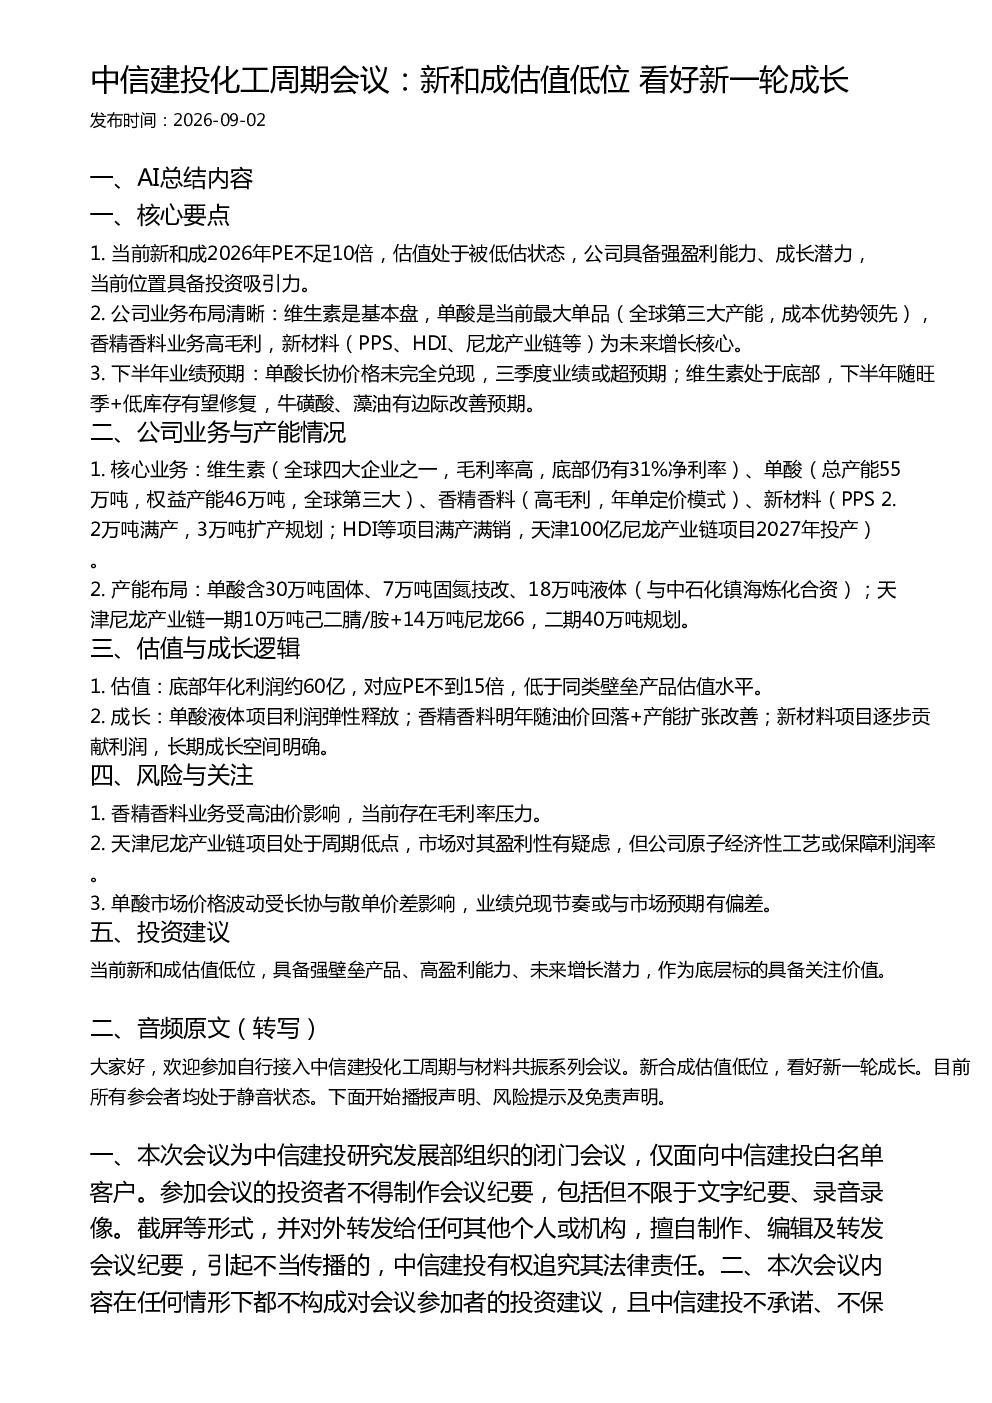
当前新和成2026年PE不足10倍,估值处于被低估状态。公司具备强盈利能力,2026年预期年化利润约60亿,对应PE不到15倍,低于同类壁垒产品估值水平,当前位置具备投资吸引力。
新和成的主要业务布局有哪些?
公司业务布局清晰:维生素作为基本盘,全球四大企业之一,毛利率高,净利率仍有31%;单酸是当前最大单品,总产能55万吨,权益产能46万吨,全球第三大,成本优势领先;香精香料业务高毛利,采用年单定价模式;新材料为未来增长核心,包括PPS、HDI、尼龙产业链等,其中PPS已满产,规划3万吨扩产,HDI等项目满产满销,天津100亿尼龙产业链项目2027年投产。
新和成未来成长逻辑是什么?
新和成未来成长逻辑包括:单酸液体项目利润弹性释放;香精香料业务明年随油价回落及产能扩张将改善盈利;新材料项目逐步贡献利润,长期成长空间明确。PPS、HDI等项目已满产满销,天津尼龙产业链项目一期10万吨己二腈/胺+14万吨尼龙66,二期40万吨规划,将逐步释放增长动力。
新和成当前面临哪些市场风险?
新和成当前面临的市场风险包括:香精香料业务受高油价影响,当前存在毛利率压力;天津尼龙产业链项目处于周期低点,市场对其盈利性有疑虑,但公司原子经济性工艺或能保障利润率;单酸市场价格波动受长协与散单价差影响,业绩兑现节奏或与市场预期有偏差。
这份研报对投资新和成的建议是什么?
当前新和成估值低位,具备强壁垒产品、高盈利能力、未来增长潜力,作为底层标的具备关注价值。公司维生素、单酸业务壁垒高,新材料布局明确,长期成长空间值得期待。当前时点估值处于历史低位,具备投资吸引力,可作为长期关注标的。
你可能感兴趣
中信建投化工周期与材料共振会议 国产晶圆厂进入大扩产周期半导体材料成长正当时
未知机构2026-09-07
中信建投化工周期与材料共振会议:看好钾肥磷矿高景气及成长性
未知机构2026-08-25
基础化工:周期继续推荐染料、粘胶并建议关注王龙事件影响,成长看好低估值白马和新材料
基础化工安信证券2016-08-02
基础化工行业动态分析:成长首推低估值高成长及半导体、OLED、新能源等主题标的,周期看好维生素、炭黑等
基础化工安信证券2016-06-07
中信建投化工 新和成2026H1点评蛋氨酸盈
未知机构2026-08-20
中信建投化工 新和成2026H1点评 蛋氨酸高增 下半年价格存预期差
未知机构2026-08-20
中信建投化工周期与材料共振会议 光掩模板及空白掩膜国产替代分析
未知机构2026-09-01
中信建投化工周期与材料共振会议 化工反转与再定价
未知机构2026-08-24
中信建投化工利安隆推荐周期与成长兼具显著低估的强α标的
未知机构2026-03-05
中信建投化工卫星化学推荐地缘冲突油气套利周期底部仍有成长
未知机构2026-03-09