猜你想问
报告主要分析了哪些煤炭价格走势的关键因素?
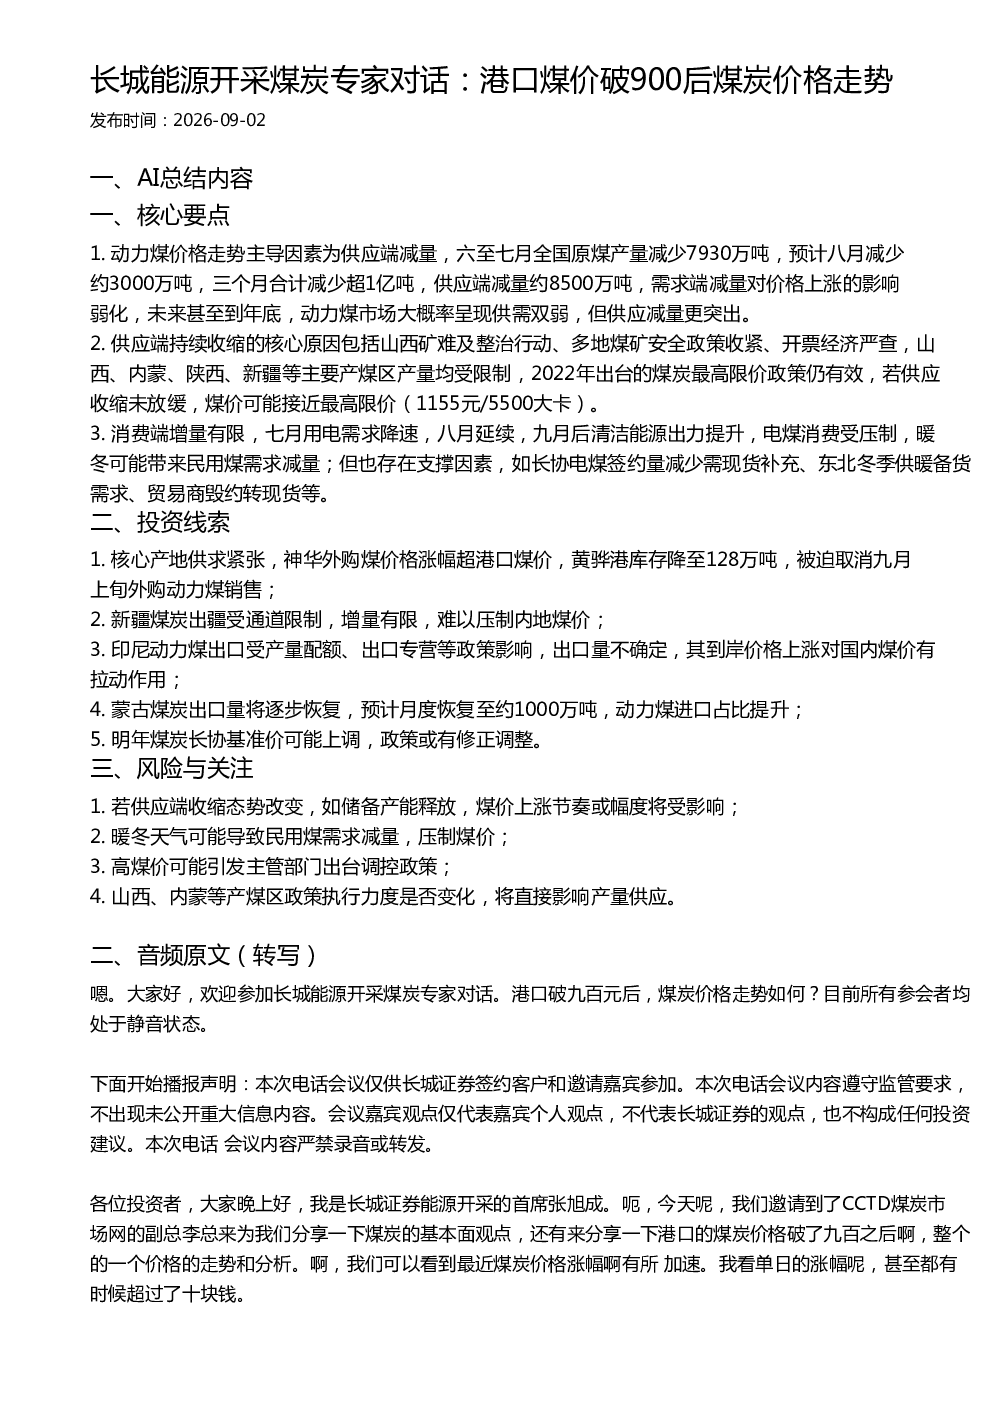
报告指出,供应端减量是主导煤炭价格走势的主要因素。六至八月全国原煤产量大幅减少超过1亿吨,预计九月后供应减量仍将持续。山西矿难及整治行动、多地煤矿安全政策收紧、开票经济严查等导致主要产煤区产量受限。同时,消费端增量有限,七月用电需求降速,九月后清洁能源出力提升,电煤消费受压制。供需双弱格局下,供应减量更主导价格走势。
煤炭行业未来发展趋势如何?
报告分析,未来煤炭市场大概率呈现供需双弱,但供应端减量更突出。核心产地如山西、内蒙、陕西、新疆等产量受限,2022年煤炭最高限价政策仍有效。消费端方面,电煤需求受清洁能源出力提升和暖冬可能带来的民用煤需求减量影响而受限。新疆煤炭出疆受限,增量有限,印尼煤炭出口受政策影响,蒙古煤炭出口量将逐步恢复。明年煤炭长协基准价可能上调,但政策或有修正调整。
报告重点分析了哪些煤炭市场现状?
报告重点分析了核心产地供求紧张情况,如神华外购煤价格涨幅超港口煤价,黄骅港库存降至128万吨。新疆煤炭出疆受限,增量有限。印尼动力煤出口受政策影响,其到岸价格上涨对国内煤价有拉动作用。蒙古煤炭出口量将逐步恢复至约1000万吨,动力煤进口占比提升。
报告提示了哪些煤炭市场风险?
报告提示,供应端收缩态势改变可能是主要风险,如储备产能释放将影响煤价上涨节奏或幅度。暖冬天气可能导致民用煤需求减量,压制煤价。高煤价可能引发调控政策。山西、内蒙等产煤区政策执行力度也将直接影响产量供应。
报告对煤炭行业投资有哪些关注点?
报告关注核心产地供求紧张问题,如神华外购煤价格涨幅、黄骅港库存下降等。新疆煤炭出疆受限,印尼煤炭出口政策影响,蒙古煤炭出口量恢复情况。此外,明年煤炭长协基准价可能上调,但政策或有修正调整,这也是需要关注的投资线索。
你可能感兴趣
煤炭专家对话港口煤价夏季走势研判及基本面分析20260708
未知机构2026-07-08
煤炭开采行业跟踪周报:港口库存持续累计,煤价维持下行走势
化石能源东吴证券2025-12-14
煤炭开采行业跟踪周报港口煤价坚挺,预计后续维持震荡走势
化石能源东吴证券2026-03-01
煤炭开采行业跟踪周报:港口煤价坚挺,预计后续维持震荡走势
化石能源东吴证券2026-03-01
煤炭开采行业周报:陕西将强化煤矿安检力度,短期产地&港口煤价走势分化
化石能源中泰证券2019-01-27
煤炭开采行业周报:港口动煤价格再次破千,上行动力不减
化石能源信达证券2021-07-18
国盛能源开采专题汇报:2026煤炭中报总结及煤价走势分析
未知机构2026-09-14
东财能源开采 热点追踪系列第3期对话政策专家产能核增安监进展复产节奏等热点追踪分析
未知机构2026-09-10
长城能源开采专家解读焦煤基本面及商品投资趋势
未知机构2026-09-04
煤炭开采行业跟踪周报:环渤海港口供需双升,市场交易改善利好煤价筑底
化石能源东吴证券2024-08-25