猜你想问
这份研报的核心内容是什么?
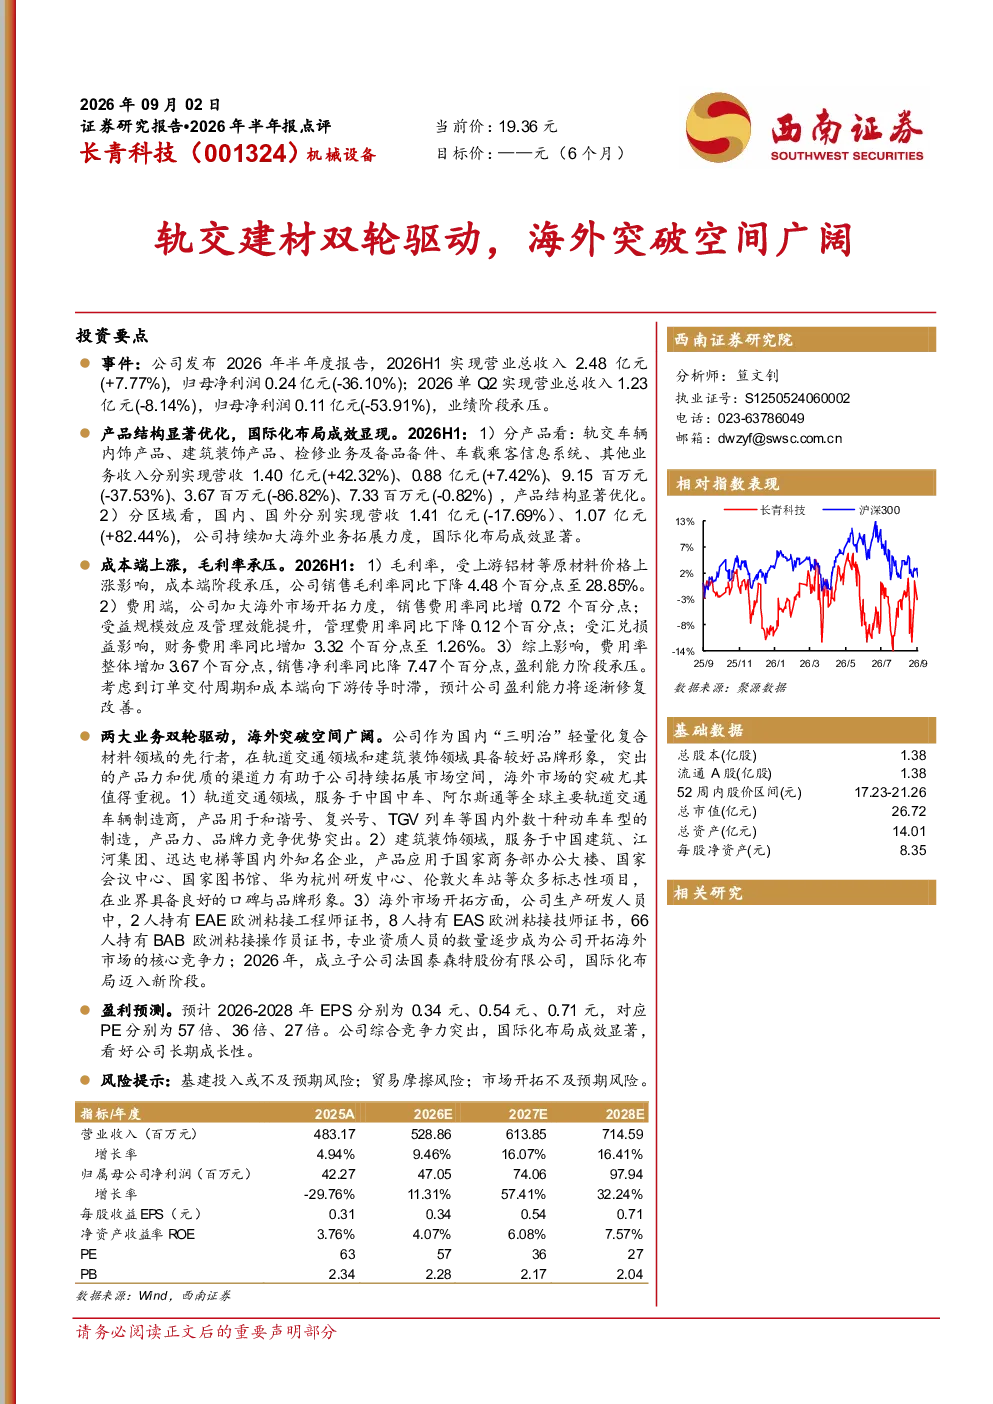
本报告分析长青科技通过轨交车辆内饰与建筑装饰两大业务实现双轮驱动,2026年上半年产品结构显著优化,海外市场营收大幅增长82.44%。公司作为国内轻量化复合材料先行者,服务于中车、阿尔斯通等国内外主要客户,产品应用于复兴号、国家会议中心等标志性项目。海外市场开拓成效显著,2026年成立法国子公司,专业资质人员成为核心竞争力。
轨交建材行业的发展趋势如何?
轨交建材行业正经历产品结构优化与国际化布局加速阶段。长青科技作为行业先行者,通过轨道交通内饰与建筑装饰两大业务实现双轮驱动,产品应用于国内外数十种动车车型及标志性建筑。海外市场拓展成效显著,2026年成立法国子公司,专业资质人员成为核心竞争力。行业未来将受益于轨道交通建设提速、轻量化材料需求增长及海外市场拓展机遇。
研报重点分析了哪些方向?
本报告重点分析了长青科技的产品结构优化、国际化布局成效及业务双轮驱动模式。报告详细拆解了轨交车辆内饰、建筑装饰、检修业务等产品的营收变化,揭示产品结构显著优化。同时,报告强调了公司持续加大海外业务拓展力度,国际化布局成效显著,并分析了成本端上涨、费用端变化对盈利能力的影响。
当前轨交建材市场的现状如何?
当前轨交建材市场呈现产品结构优化与国际化加速的态势。长青科技通过轨道交通内饰与建筑装饰两大业务实现双轮驱动,产品应用于国内外主要轨道交通车辆制造商及知名建筑企业。海外市场拓展成效显著,2026年成立法国子公司,专业资质人员成为核心竞争力。但受原材料价格上涨及费用端变化影响,公司盈利能力阶段承压,需关注市场恢复情况。
研报提示了哪些风险?
本报告提示了基建投入不及预期、贸易摩擦及市场开拓不及预期的风险。若宏观经济下行或财政政策调整,可能导致基建投资减少、项目进度滞后,影响公司订单获取。贸易摩擦加剧可能减少海外订单,冲击境外业务。若轨道交通建设节奏放缓或建筑装饰下游需求疲软,可能导致业务开拓进度低于预期,影响公司中长期成长空间。