猜你想问
成都银行2026年中报核心数据有哪些?
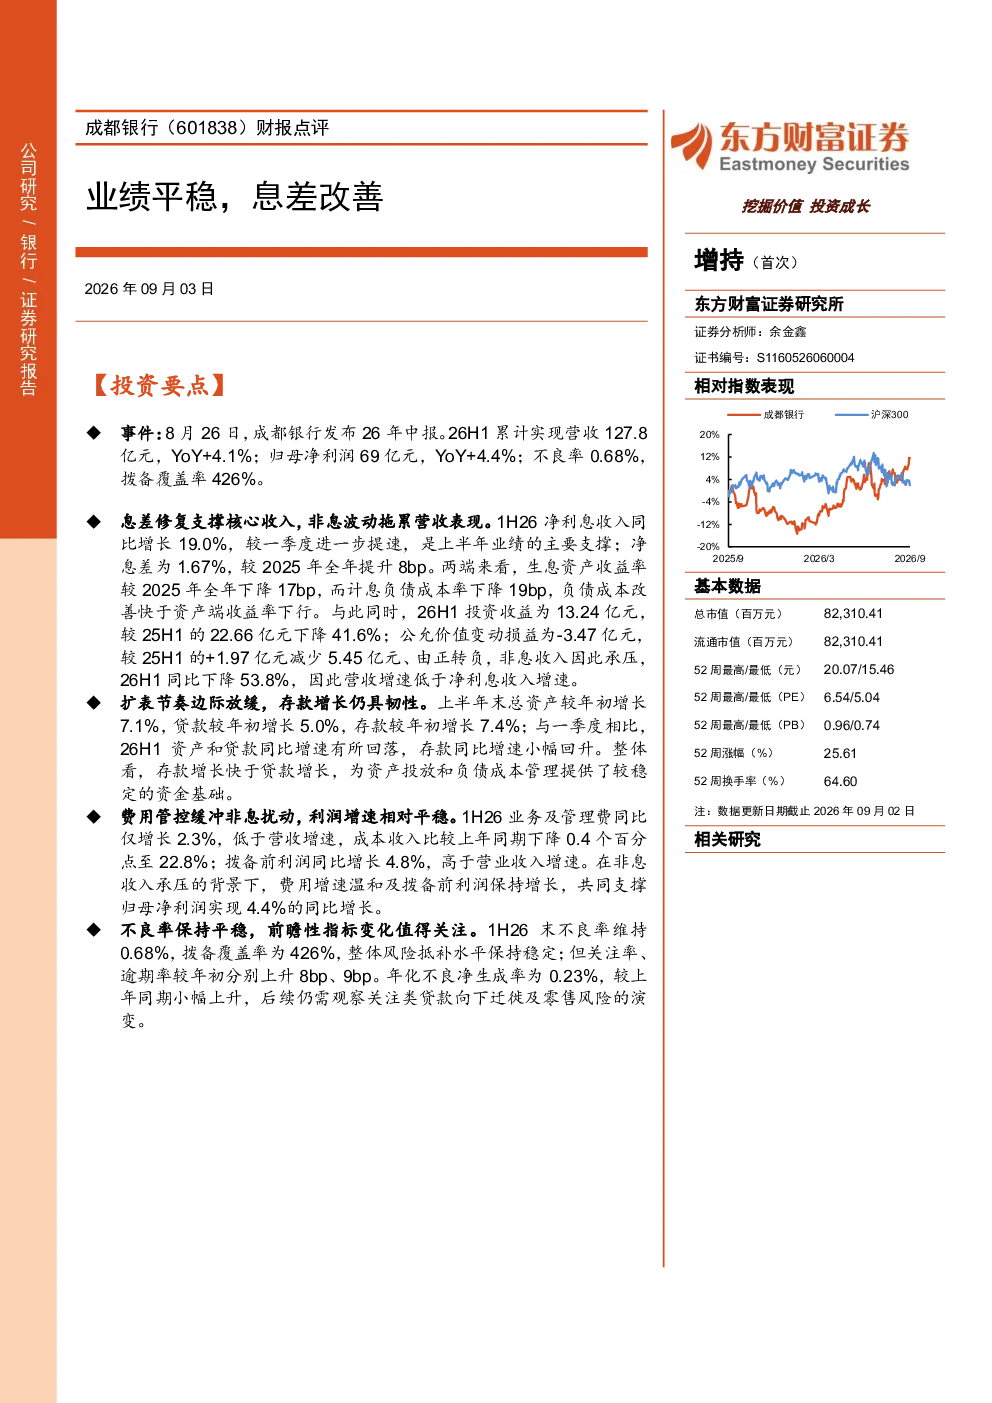
成都银行2026年中报显示,上半年累计实现营收127.8亿元,同比增长4.1%;归母净利润69亿元,同比增长4.4%;不良率维持0.68%,拨备覆盖率高达426%。主要业绩驱动因素包括净利息收入同比增长19.0%,净息差提升至1.67%,主要得益于负债成本下降快于资产端收益率下行;总资产增长7.1%,贷款增长5.0%,存款增长7.4%,存款增速快于贷款,为负债成本管理提供稳定基础;业务及管理费同比仅增长2.3%,低于营收增速,成本收入比下降至22.8%,支撑拨备前利润同比增长4.8%。
银行业息差修复的关键因素是什么?
银行业息差修复的关键因素在于负债成本的有效控制与资产收益率的稳定。以成都银行为例,其净息差提升至1.67%,主要得益于负债成本下降快于资产端收益率下行,其中存款增速快于贷款,存款结构优化为负债成本管理提供了稳定基础。此外,费用管控成效显著,业务及管理费同比仅增长2.3%,低于营收增速,成本收入比下降0.4个百分点至22.8%,进一步支撑了拨备前利润的增长。这些因素共同作用,推动了息差的修复。
成都银行报告中的非息收入表现如何?
成都银行2026年中报中,非息收入表现相对疲软,投资收益下降41.6%至13.24亿元,公允价值变动损益由正转负为-3.47亿元,导致非息收入同比下降53.8%。这一拖累主要源于市场环境和资产配置策略的变化,对整体营收增速造成一定影响。尽管如此,报告也显示银行在核心盈利和资产质量方面保持稳定,净利息收入增长显著,不良率维持低位,拨备覆盖率充足,为长期稳健发展奠定了基础。
当前银行市场的整体发展现状如何?
当前银行市场整体发展呈现稳健态势,但面临多重挑战。一方面,在经济复苏背景下,银行业资产质量保持稳定,不良率普遍维持在较低水平,拨备覆盖率充足,为风险抵御提供了保障。另一方面,息差修复压力持续存在,部分银行面临负债成本上升和资产收益率下行的双重考验。同时,监管政策趋严,对银行的资本充足率和风险管理能力提出更高要求。成都银行等区域性银行通过优化存款结构、加强费用管控等措施,展现出较强的适应能力,但整体市场仍需关注宏观经济波动和区域经济复苏的不确定性。
研报提示的主要风险有哪些?
研报提示成都银行面临的主要风险包括:一是贷款增速不及预期或区域融资需求走弱,可能拖累利息收入增长;二是净息差修复弱于预期,若存款成本改善不及预期,可能影响盈利水平;三是零售资产质量面临潜在压力,关注类及逾期贷款上升可能推升不良生成及拨备压力。此外,市场利率波动和同业竞争加剧也可能对银行的经营业绩产生影响。尽管存在这些风险,但报告也强调银行的核心盈利改善和资产质量稳定具备支撑,需持续关注后续零售风险演变。