猜你想问
这份研报主要讲了什么内容?
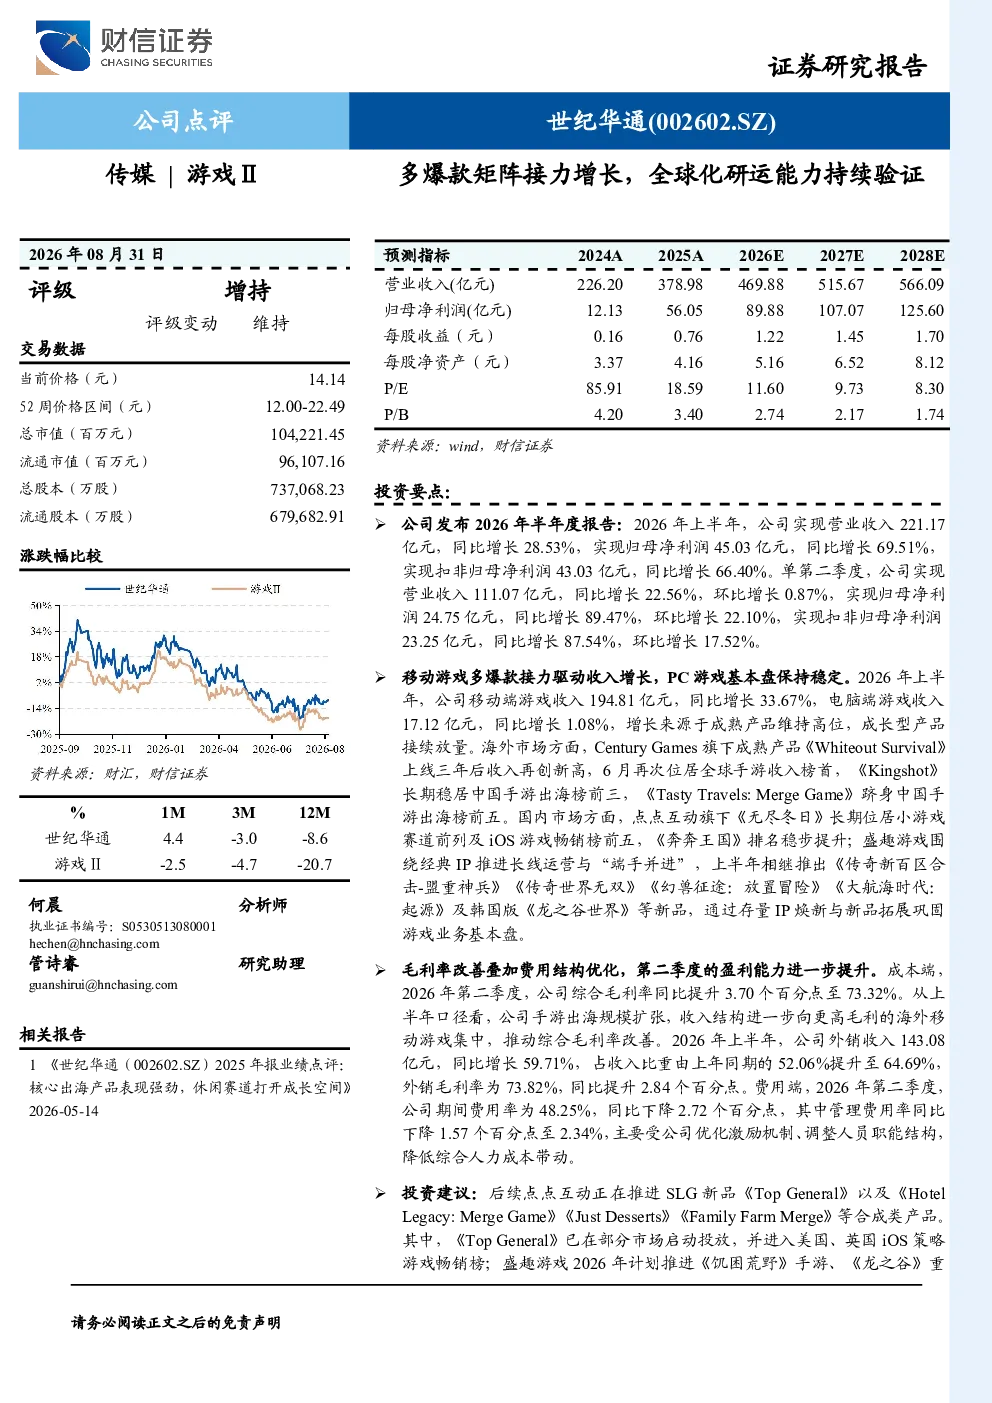
这份研报分析了公司2026年半年度业绩,显示营收同比增长28.53%至221.17亿元,归母净利润同比增长69.51%至45.03亿元。核心增长动力包括移动游戏多爆款接力,海外成熟产品《WhiteoutSurvival》收入创新高,国内《无尽冬日》《奔奔王国》等持续领先;PC游戏基本盘稳定,收入同比增长1.08%至17.12亿元;海外市场扩张显著,外销收入同比增长59.71%至143.08亿元,占比达64.69%。盈利能力提升,综合毛利率同比提升3.70个百分点至73.32%,期间费用率同比下降2.72个百分点至48.25%。
游戏行业未来发展趋势如何?
游戏行业未来发展趋势显示,移动游戏市场持续增长,多爆款接力成为重要增长模式,海外市场潜力巨大。PC游戏基本盘稳定,但创新压力增大。行业整合加速,头部企业通过并购和自研加强竞争力。技术驱动成为关键,云游戏、VR/AR等新技术逐渐渗透,提升用户体验。监管环境趋严,企业需加强合规管理。海外市场扩张成为重要战略方向,但面临文化差异和竞争加剧的挑战。
研报重点分析了哪些方面?
研报重点分析了公司业绩增长的核心动力,包括移动游戏多爆款接力表现,特别是海外产品《WhiteoutSurvival》收入创新高,以及国内产品《无尽冬日》《奔奔王国》的稳定表现。同时关注PC游戏基本盘的稳定贡献和海外市场扩张的显著成效,外销收入占比提升至64.69%。此外,研报还分析了盈利能力提升,如综合毛利率和期间费用率的改善,并提及了公司未来新品规划和投资建议。
当前游戏市场竞争状况如何?
当前游戏市场竞争激烈,移动游戏市场已趋于饱和,竞争白热化。头部企业通过IP储备、技术优势和渠道资源巩固市场地位。海外市场成为重要增长点,但面临文化差异、政策监管和激烈竞争的挑战。PC游戏市场竞争相对分散,但精品化趋势明显。行业整合加速,中小型企业生存空间受挤压。技术创新成为差异化竞争的关键,云游戏、VR/AR等新技术带来新的竞争格局。
研报提到了哪些风险?
研报提示了游戏行业面临的多重风险,包括存量产品流水下滑超预期的风险,特别是头部产品进入生命周期后期可能面临的市场饱和问题。新品上线进度及市场表现不及预期的风险,新游戏需要时间和市场培育才能获得成功。市场推广成本上升的风险,用户获取成本持续增加对盈利能力构成压力。海外市场监管及竞争环境变化的风险,不同国家和地区政策差异和竞争格局变化可能影响海外业务发展。商誉减值风险,并购扩张带来的商誉可能因经营不善而减值。