猜你想问
这份研报主要分析了哪些内容?
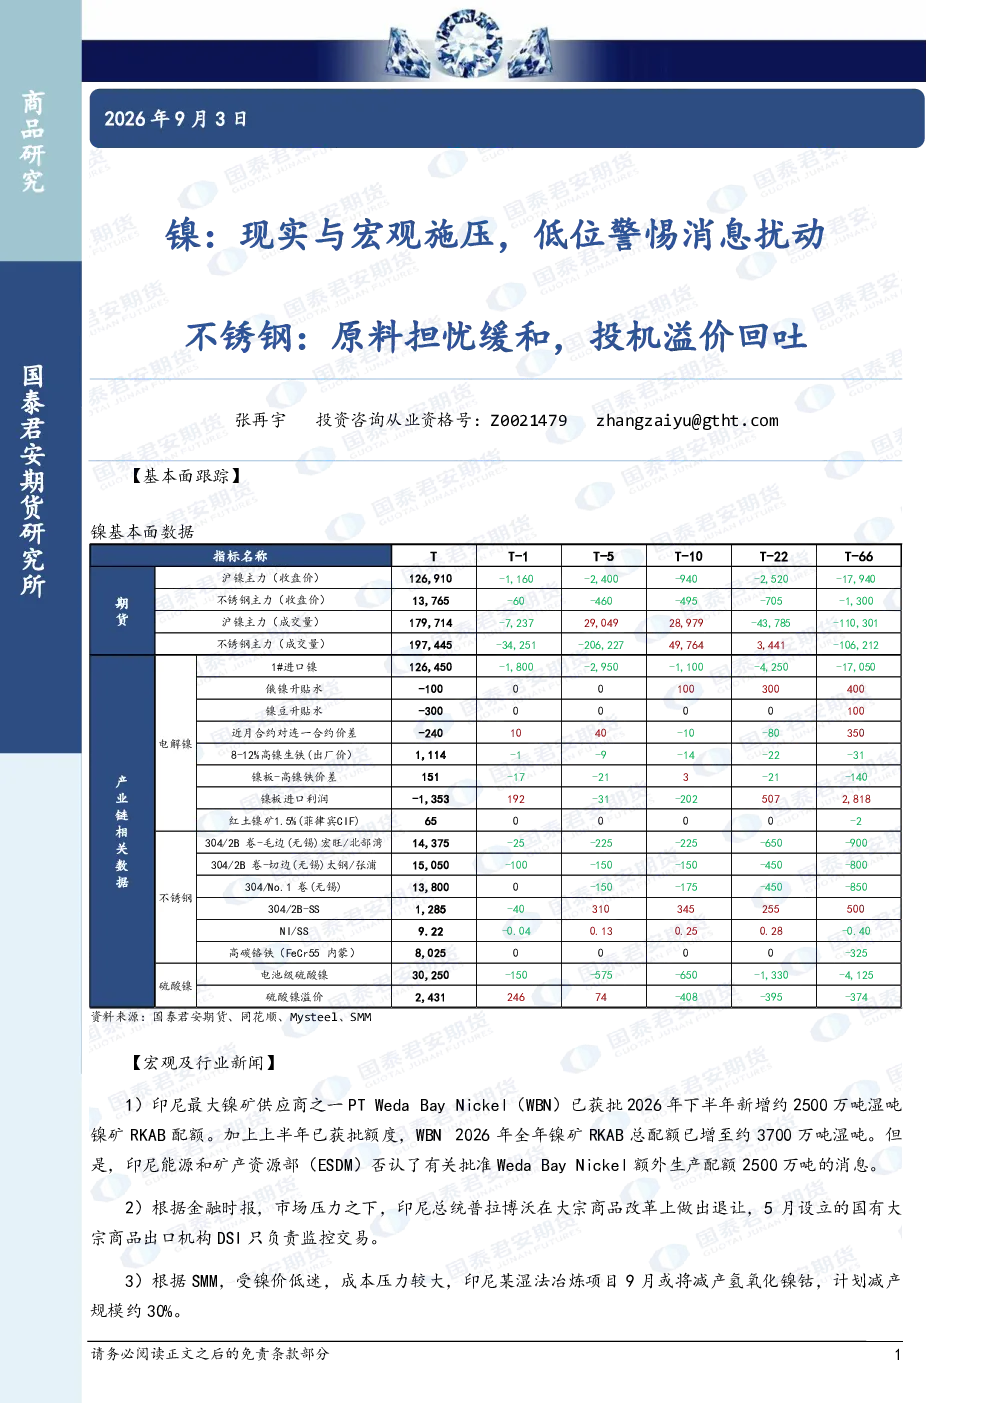
本报告主要分析了镍和不锈钢两个板块的基本面情况。对于镍,报告重点关注了印尼镍矿的供应情况,包括PT Weda Bay Nickel(WBN)的配额调整以及印尼政府在大宗商品出口监管方面的政策变化。同时,报告也跟踪了中国精炼镍、LME镍以及硫酸镍、前驱体、三元材料等产品的库存变化。对于不锈钢,报告则关注了原料镍铁和不锈钢自身的库存情况,包括SMM镍铁全产业链库存、SMM不锈钢厂库以及社会库存的变化。此外,报告还评估了镍和不锈钢铁市趋势强度,并提出了相应的核心观点与研究结论。
镍和不锈钢行业未来的发展趋势如何?
从镍行业来看,印尼镍矿供应仍具增量预期,但现实供需压力与宏观政策不确定性(如印尼出口监管调整)共同压制镍价。库存持续下降,但整体趋势中性,需警惕消息扰动。从不锈钢行业来看,原料担忧有所缓和,投机溢价回吐,库存小幅累库,供需关系中性,价格承压。镍铁和不锈钢的库存变化显示供应端压力有所缓解,但需求端表现平淡,整体市场处于供大于求的平衡状态。
报告中重点分析了哪些方向?
报告中重点分析了印尼镍矿的供应政策变化及其对镍价的影响,以及中国精炼镍、LME镍等关键库存数据的变化趋势。此外,报告还深入分析了镍铁和不锈钢的库存情况,包括SMM镍铁全产业链库存、SMM不锈钢厂库和社会库存的变化,并评估了镍和不锈钢铁市趋势强度。报告的核心观点集中在镍的现实供需压力与宏观政策不确定性,以及不锈钢原料担忧缓和与库存小幅累库对价格的影响。
当前镍和不锈钢市场的现状如何?
当前镍市场呈现现实供需压力与宏观政策不确定性并存的局面。印尼镍矿供应增加预期与出口监管调整的矛盾,导致镍价承压,但库存持续下降显示需求仍有一定支撑。不锈钢市场则面临原料担忧缓和、投机溢价回吐和库存小幅累库的局面,供需关系中性,价格承压。镍铁库存小幅增加,不锈钢厂库和社会库存均小幅上升,整体市场处于供大于求的平衡状态。
这份研报有哪些风险提示?
本报告提示投资者需警惕镍市场中的消息扰动风险,特别是印尼出口监管政策的变化可能对镍价产生重大影响。此外,不锈钢市场中的原料担忧缓和可能不及预期,导致价格进一步承压。镍和不锈钢铁市趋势强度均处于较低水平,表明市场波动性可能加大,投资者需密切关注库存变化和政策动态,以规避潜在的市场风险。