猜你想问
圣贝拉集团2026年中报核心业绩亮点是什么?
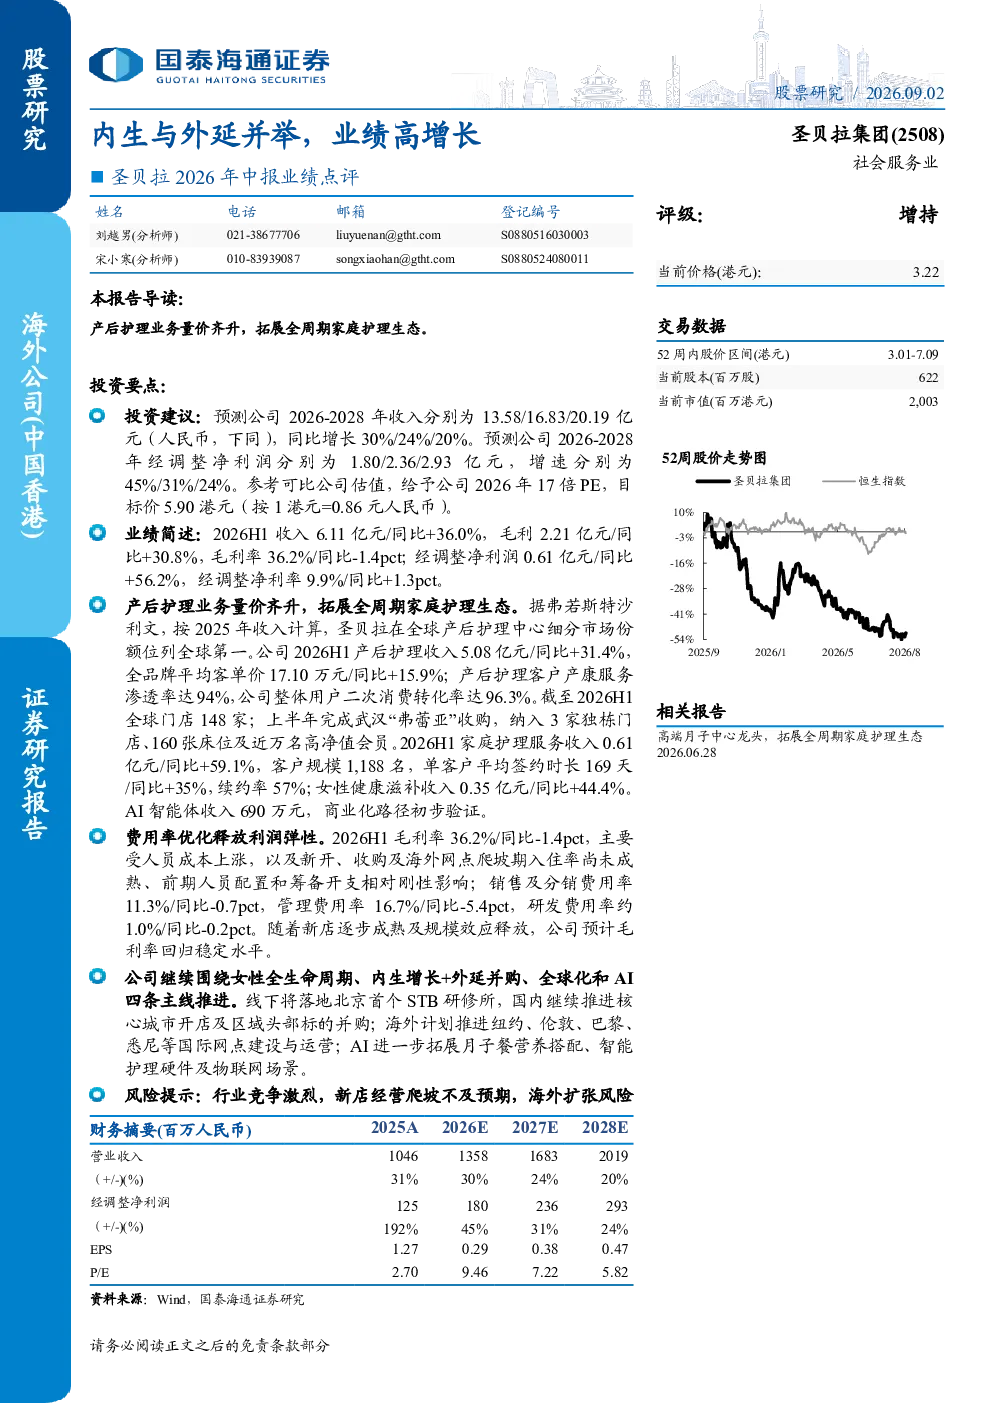
圣贝拉集团2026年中报核心业绩亮点在于产后护理业务量价齐升,并拓展全周期家庭护理生态。公司2026H1实现收入6.11亿元,同比增长36.0%;毛利2.21亿元,同比增长30.8%;经调整净利润0.61亿元,同比增长56.2%。产后护理业务收入5.08亿元,同比增长31.4%,全品牌平均客单价17.10万元,同比增长15.9%,客户产康服务渗透率达94%,整体用户二次消费转化率达96.3%
圣贝拉集团所在赛道的发展趋势如何?
圣贝拉集团所在的女性健康与产后护理赛道正经历快速发展,市场对专业化、全周期的女性健康服务需求持续提升。随着消费升级和健康意识增强,高端产后护理、女性全生命周期健康管理成为重要增长点。行业竞争加剧促使企业通过内生增长与外延并购加速扩张,同时AI、物联网等技术开始应用于服务提升,未来市场集中度有望提升,头部企业有望凭借品牌、技术和生态优势获得更大市场份额
圣贝拉集团报告重点分析了哪些业务方向?
圣贝拉集团报告重点分析了产后护理、家庭护理服务、女性健康滋补及AI智能体四大业务方向。其中,产后护理是核心增长引擎,收入占比超80%,通过提升客单价和渗透率实现高增长;家庭护理服务增速最快,同比增长59.1%;女性健康滋补和AI智能体作为新兴业务,收入分别同比增长44.4%和100%,商业化路径初步验证,未来有望成为新的增长点
当前圣贝拉集团所处市场现状如何?
圣贝拉集团当前市场现状呈现高增长与结构性挑战并存的特点。一方面,公司核心业务产后护理市场渗透率已达94%,用户二次消费转化率达96.3%,显示出强大的品牌护城河和客户粘性;另一方面,随着业务扩张,毛利率有所下滑,主要受新店爬坡、收购整合及人员成本上升影响。行业竞争激烈,头部企业加速布局,市场集中度提升趋势明显
圣贝拉集团研报提示了哪些风险?
圣贝拉集团研报提示的主要风险包括行业竞争加剧、新店经营爬坡不及预期以及海外扩张风险。当前行业已进入存量竞争阶段,新进入者不断涌现,价格战可能压缩利润空间。新店和收购业务需要较长时间才能实现盈利,若爬坡期过长可能影响财务表现。海外扩张面临文化差异、法规壁垒等挑战,初期投入大且回报周期长,需谨慎评估市场风险