猜你想问
这份研报主要分析了什么内容?
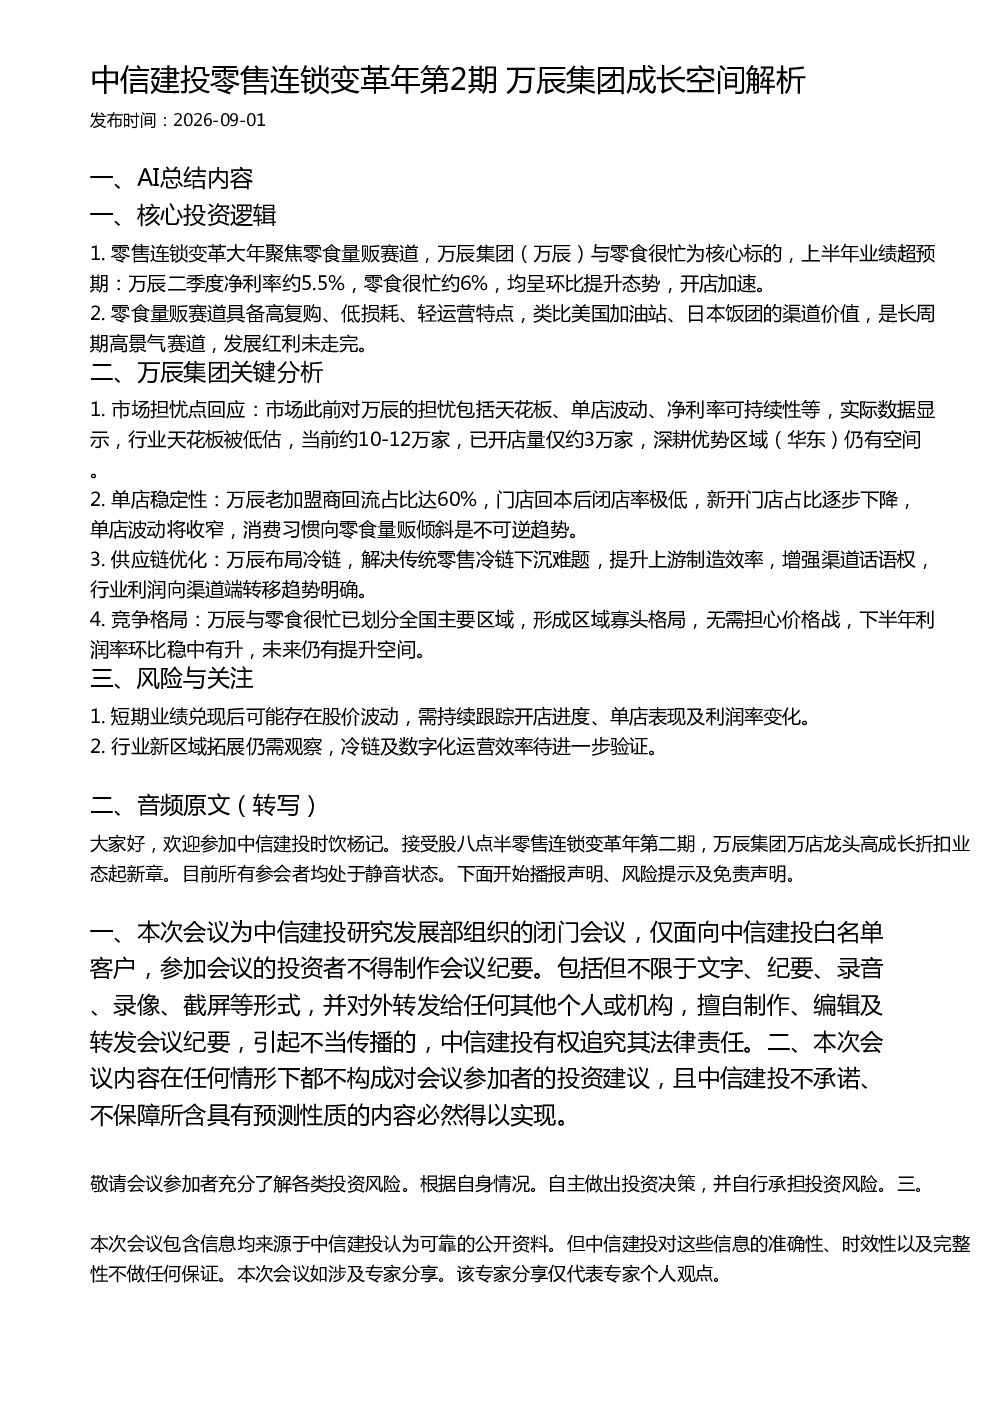
这份研报主要分析了万辰集团在零食量贩赛道的成长空间。报告指出,零食量贩赛道具备高复购、低损耗、轻运营的特点,是长周期高景气赛道。万辰集团上半年业绩超预期,二季度净利率约5.5%,开店加速。报告还回应了市场对行业天花板、单店稳定性、供应链优化和竞争格局的担忧,认为行业天花板被低估,单店稳定性强,供应链优化提升渠道话语权,竞争格局已形成区域寡头,无需担心价格战。
零食量贩赛道的发展趋势如何?
零食量贩赛道是明确的产业趋势和长周期高景气赛道。该赛道具备高复购、低损耗、轻运营的特点,类比美国加油站、日本饭团的渠道价值。目前行业天花板约10-12万家,已开店量仅约3万家,仍有较大发展空间。随着消费习惯向零食量贩倾斜,该赛道将持续保持高景气度,发展红利未走完。
研报对万辰集团的关键分析有哪些?
研报对万辰集团的关键分析包括市场担忧点回应和深度分析。市场担忧点回应方面,报告认为行业天花板被低估,单店稳定性强,供应链优化提升渠道话语权,竞争格局已形成区域寡头。深度分析方面,报告指出量贩零售的净利率提升是行业趋势,单店波动将收窄,自建冷链提升上游制造效率,已形成区域寡头格局。
当前零食量贩赛道市场现状如何?
当前零食量贩赛道市场现状是,行业处于长周期高景气发展阶段,但市场对其成长性和持续性存在低估。万辰集团和零食很忙已划分全国主要区域,形成区域寡头格局。量贩零售占比已超过传统KA和夫妻老婆店,成为第一大渠道。行业利润向渠道端转移趋势明确,但新区域拓展仍需观察,冷链及数字化运营效率待进一步验证。
研报提示了哪些风险?
研报提示了短期股价波动和长期发展风险。短期来看,业绩兑现后可能存在股价波动,需持续跟踪开店进度、单店表现及利润率变化。长期来看,行业新区域拓展仍需观察,冷链及数字化运营效率待进一步验证。此外,市场对行业成长性和持续性的低估也可能影响短期股价表现。
你可能感兴趣
建投食饮 杨骥 观点推荐更新 乳业周期反转年 白酒十年周期大底年 零售连锁变革大年 继续强
未知机构2026-08-03
市场估值跟踪解析12月第2期:高低切换,关注后续修复空间
安信证券2021-12-11
苏宁易购智慧零售生态解析一:从零售云看公司成长空间
商贸零售国金证券2018-06-12
万辰集团(300972)2025 年业绩公告点评:业绩超预期,估值修复空间充足
东吴证券2026-03-18
拥抱极致性价比与下沉时代(折扣系列):万辰集团:万店之上的成长空间
农林牧渔华安证券2025-08-22
食品饮料行业深度报告:渠道变革大时代,优质连锁零售业态蓬勃发展
食品饮料东吴证券2026-02-10
2016 年中国零售连锁经营 100 强
商贸零售冯氏集团2017-05-18
2018 年中国零售连锁企业 100 强 - 主要调查结果和要点
商贸零售冯氏集团2019-05-16
2017 年中国零售连锁企业 100 强 - 主要调查结果和要点
商贸零售冯氏集团2018-05-15
休闲食品行业深度报告:渠道变革引领企业成长,连锁折扣店业态前景广阔
食品饮料开源证券2022-11-25