猜你想问
马士基WEEK38周报价是多少?
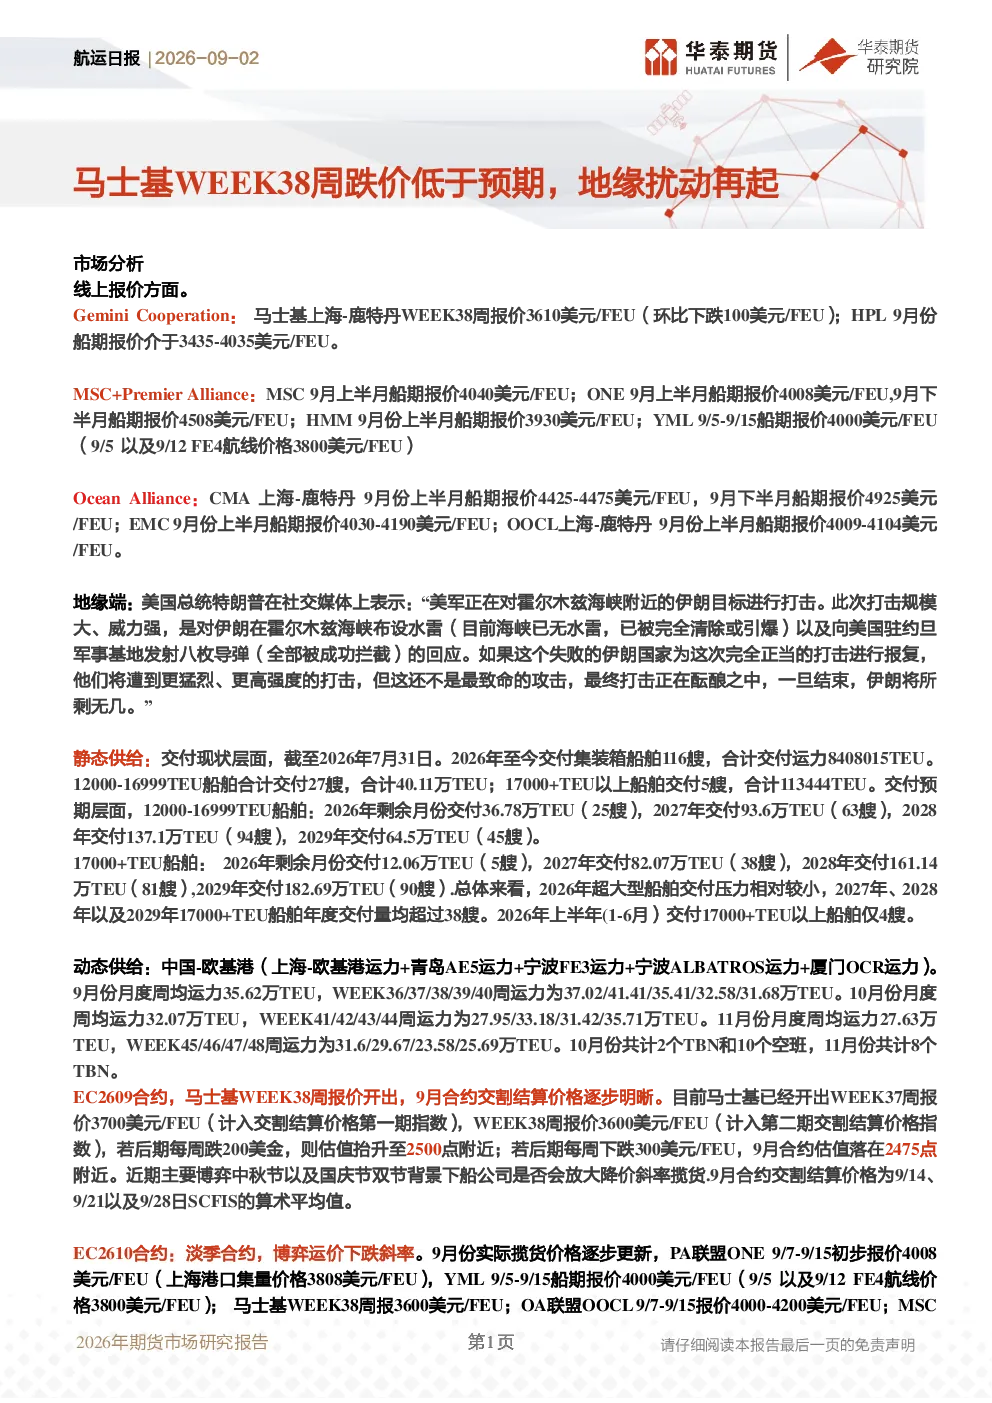
马士基上海-鹿特丹WEEK38周报价为3610美元/FEU,环比下跌100美元/FEU。HPL 9月份船期报价介于3435-4035美元/FEU。MSC+Premier Alliance中,MSC 9月上半月船期报价4040美元/FEU,ONE 9月上半月船期报价4008美元/FEU,9月下半月报价4508美元/FEU,HMM 9月份上半月船期报价3930美元/FEU,YML 9/5-9/15船期报价4000美元/FEU。Ocean Alliance中,CMA上海-鹿特丹9月份上半月船期报价4425-4475美元/FEU,9月下半月报价4925美元/FEU,EMC 9月份上半月船期报价4030-4190美元/FEU,OOCL上海-鹿特丹9月份上半月船期报价4009-4104美元/FEU。
航运行业未来发展趋势如何?
2026年至今已交付集装箱船舶116艘,合计运力8408015TEU。12000-16999TEU船舶合计交付27艘,合计40.11万TEU;17000+TEU以上船舶交付5艘,合计113444TEU。2026年超大型船舶交付压力相对较小,但2027年、2028年以及2029年17000+TEU船舶年度交付量均超过38艘。目前中国-欧基港9月份月度周均运力35.62万TEU,10月份月度周均运力32.07万TEU,11月份月度周均运力27.63万TEU,动态供给变化需持续关注。
报告主要分析了哪些方面?
报告分析了线上报价方面,包括主要船公司各航线船期报价;地缘端,美国总统特朗普表示美军对伊朗目标进行打击,回应伊朗在霍尔木兹海峡布设水雷及向美国驻约旦军事基地发射导弹;静态供给,2026年至今交付集装箱船舶116艘,合计运力8408015TEU,并预测未来几年各吨位船舶交付量;动态供给,中国-欧基港9-11月月度周均运力及TBN情况;EC2609合约,马士基WEEK38周报价3600美元/FEU,估值与交割结算价格指数相关;EC2610合约,博弈运价下跌斜率,10月合约估值1890-2300点左右;EC2611及EC2612合约,关注套利机会,多11月合约空10月合约以及多12月合约空10月合约;市场数据,欧线期货合约持仓及各合约收盘价格,SCFI价格等。
当前航运市场状况如何?
截至2026年09月01日,集运指数欧线期货所有合约持仓37898.00手,单日成交28405.00手。EC2609合约收盘价格2451.00,EC2610合约收盘价格1896.00,EC2611合约收盘价格2120.00点,EC2612合约收盘价格2378.00。8月28日公布的SCFI(上海-欧洲航线)价格2716美元/TEU,SCFI(上海-美西航线)价格6940美元/FEU,SCFI(上海-美东)价格10046美元/FEU。8月31日公布的SCFIS(上海-欧洲)3047.62点,SCFIS(上海-美西)3919.63点。整体运力供给持续增加,地缘政治风险仍存,需关注各船公司报价及市场交投情况。
研报存在哪些风险提示?
地缘政治风险,美国总统特朗普表示美军对伊朗目标进行打击,可能引发地区冲突,影响航运安全及运价。运力供给压力,2027年、2028年以及2029年17000+TEU船舶年度交付量均超过38艘,可能导致运价承压。市场波动风险,各船公司报价存在差异,EC合约估值受多种因素影响,需谨慎评估市场变化。套利机会需关注价差变化,但需注意市场风险及流动性风险。