猜你想问
这份研报的核心内容是什么?
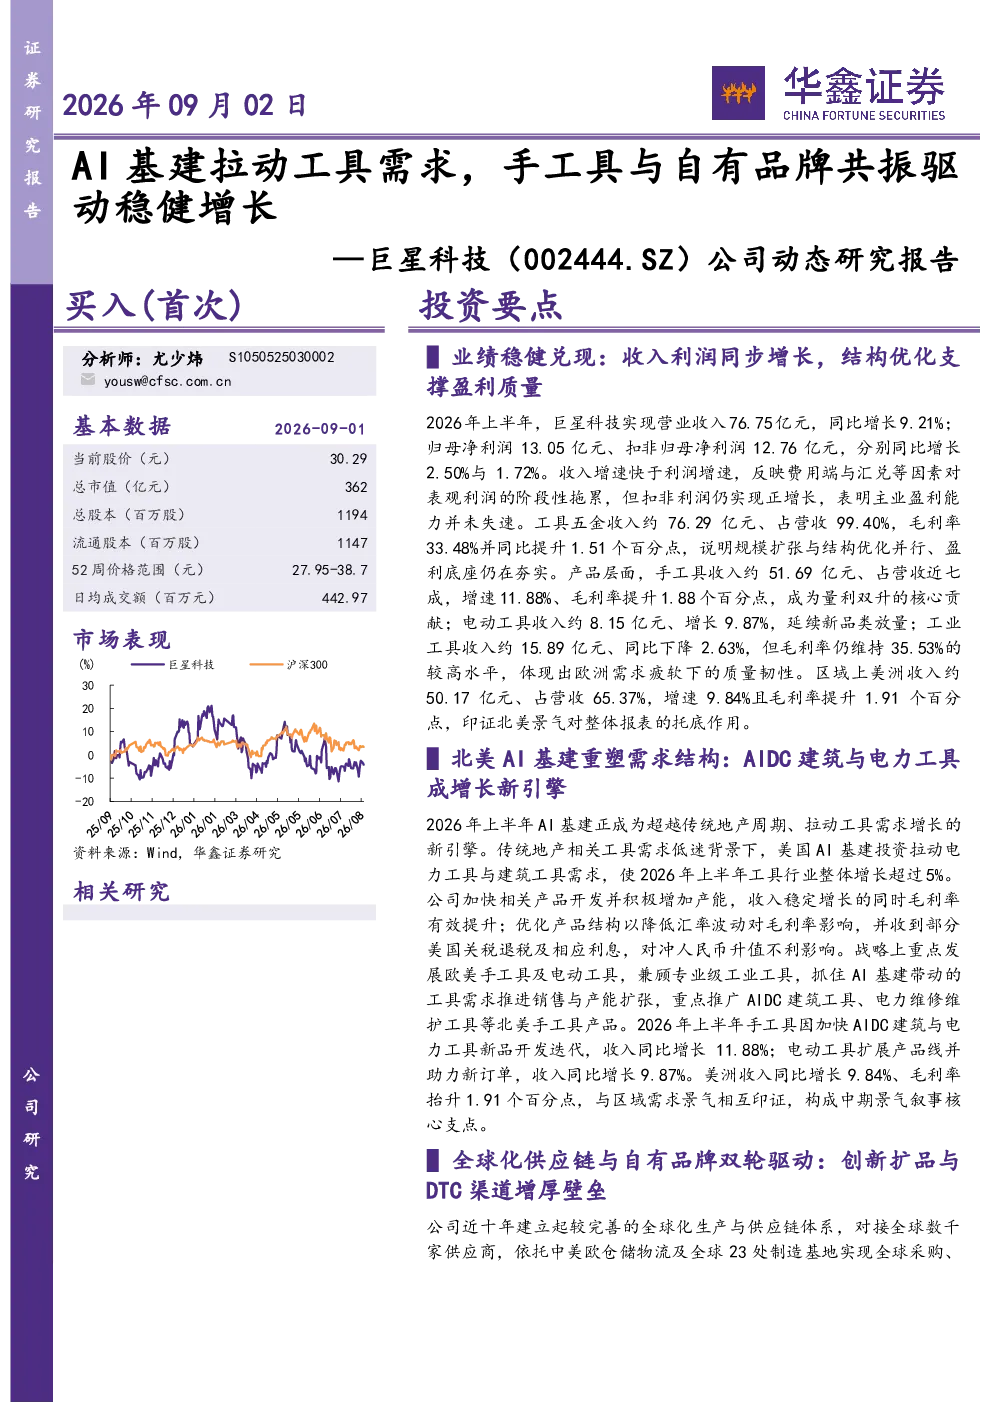
本报告分析巨星科技2026年上半年的业绩表现,指出AI基建成为拉动工具需求增长的新引擎,手工具与自有品牌成为稳健增长的主要驱动力。公司实现营收76.75亿元,同比增长9.21%;归母净利润13.05亿元,同比增长2.50%。手工具收入约51.69亿元,占营收近七成,增速11.88%,毛利率提升1.88个百分点。电动工具收入约8.15亿元,增长9.87%。美洲收入约50.17亿元,占营收65.37%,增速9.84%,毛利率提升1.91个百分点。公司通过优化产品结构、推进越南新产能、加强自有品牌建设等措施,实现收入稳增与结构优化。
工具行业的发展趋势如何?
工具行业正经历从传统地产周期驱动向AI基建驱动的转变。AI基建投资拉动电力工具与建筑工具需求,使工具行业整体增长超过5%。未来,北美AI基建将持续推动AIDC建筑与电力工具新需求,带动行业收入稳增。同时,全球化供应链布局与自有品牌及DTC渠道扩张将成为行业竞争的关键,企业需通过技术创新与渠道优化提升竞争力。中国企业在全球资源配置中的地位将逐步提升,通过本土服务、全球制造、中国研发的模式实现转型升级。
报告重点分析了哪些方面?
报告重点分析了巨星科技在手工具与自有品牌领域的双轮驱动策略。手工具收入约51.69亿元,占营收近七成,增速11.88%,毛利率提升1.88个百分点,成为量利双升的核心贡献。公司通过研发投入2.09亿元,设计新产品1000余项,支持电力工具与自有品牌创新。自有品牌销售2026年上半年收入同比增长9.76%,OBM占营收46.63%,毛利率35.43%。此外,报告还分析了公司在全球化供应链体系、欧美本土服务、全球产业链制造、中国管理研发等方面的布局,以及通过 HOME DEPOT、WALMART等大型连锁工具与储物柜供应商及直营跨境电商、完善欧美分销、建立亚太经销等方式提高DTC占比的策略。
当前工具市场的现状如何?
当前工具市场呈现AI基建驱动、传统地产周期减弱的特点。北美市场因AI基建投资拉动电力工具与建筑工具需求,使工具行业整体增长超过5%。巨星科技美洲收入约50.17亿元,占营收65.37%,增速9.84%,毛利率提升1.91个百分点。手工具与电动工具收入增速较快,分别达到11.88%和9.87%。工业工具收入约15.89亿元,同比下降2.63%,但毛利率维持35.53%。市场竞争激烈,企业需通过技术创新、渠道优化和全球化布局提升竞争力。汇率波动对利润端有一定影响,但公司通过优化产品结构、推进越南新产能等措施对冲风险。
研报提示了哪些风险?
研报提示了以下风险:市场竞争风险,工具行业竞争激烈,企业需持续提升产品竞争力;应收账款回收风险,需关注客户信用风险;存货减值风险,需关注原材料价格波动和市场需求变化;供应链与成本风险,需应对全球供应链不确定性、原材料价格上涨等因素;人民币汇率宽幅波动影响,需加强汇率风险管理;欧洲工业工具市场疲软风险,需关注欧洲市场需求变化;贸易环境变动、关税与全球供应链不确定性影响订单交付、成本结构与毛利率兑现节奏,需加强供应链韧性建设。