猜你想问
这个九月债市会有哪些变化?
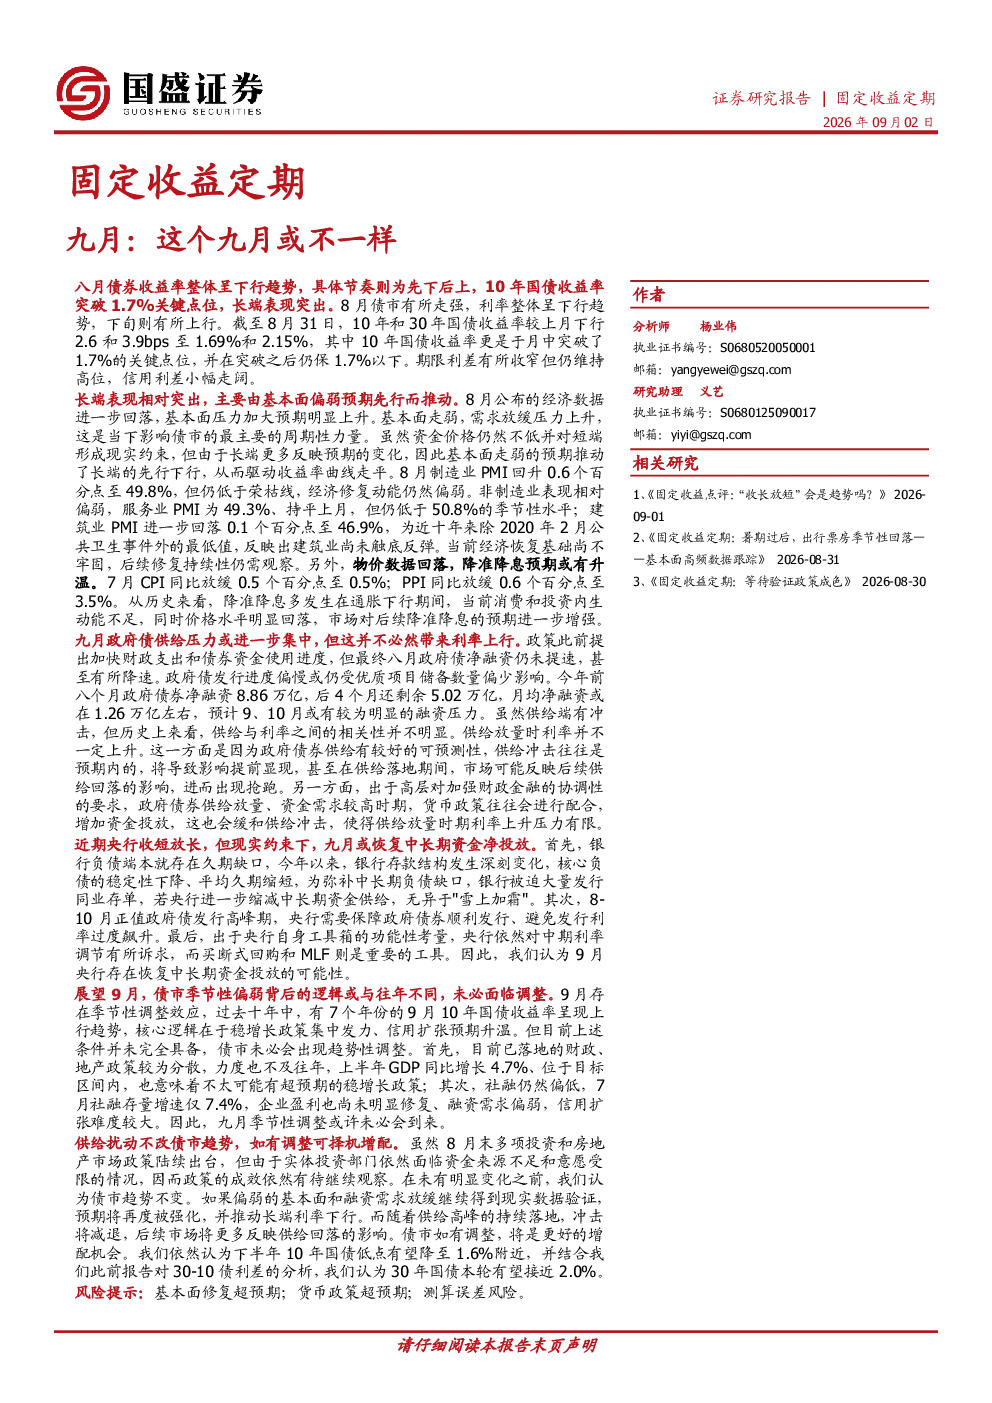
九月债市可能面临供给端压力,政府债供给集中但或错峰发行。基本面偏弱预期持续,8月经济数据回落加剧压力,长端表现突出。海外超长债大跌影响国内定价逻辑。九月季节性调整未必出现,但利率下行趋势仍受基本面和货币政策支持,10年国债低点或降至1.6%附近,30年国债有望接近2.0%
九月债券收益率会怎样走势?
九月债券收益率或继续下行,尽管供给端存在压力,但历史上供给与利率相关性并不明显。基本面偏弱预期和货币政策预期支持利率下行,长端表现突出。8月10年国债收益率突破1.7%,长端表现主要由基本面压力推动。月末货币政策或形成扰动,但不改整体趋势。社融偏低、企业盈利尚未修复等因素也支持利率下行
报告如何分析九月债券供给?
九月政府债供给压力或进一步集中,但国债与地方债可能错峰发行。供给端虽有冲击,但不必然带来利率上行。历史上供给与利率的相关性并不稳定。报告指出,虽然供给端存在一定影响,但市场定价更多受基本面和政策预期驱动。九月供给扰动仍不改利率下行趋势
九月货币政策会有什么动向?
八月资金中枢稳中有降,银行负债端压力显现。央行近期收短放长,九月或恢复中长期资金净投放。货币政策在现实约束下,仍需支持经济修复。降准降息预期或升温,但具体措施需关注后续政策动向。货币政策对债市形成一定扰动,但不改利率下行趋势
报告提示哪些风险?
报告提示的风险包括基本面修复超预期、货币政策超预期和测算误差风险。基本面修复超预期可能改变市场预期,货币政策超预期或影响资金面和利率走势。测算误差风险需注意模型和数据的准确性。这些风险需关注,但报告未对投资时机做出判断
你可能感兴趣
固定收益定期报告:回顾2018,这次不一样?
国投证券2024-02-05
行业周报:这个淡季有点儿不一样领先大市-A
食品饮料国投证券2024-03-03
教育行业2017年日常报告:九月将至,教育行业显现投资机会,这个时点上我们该如何看教育个股?
文化传媒国金证券2017-08-24
固定收益定期:利空或渐出尽
国盛证券2024-05-19
固定收益定期报告:哪些债券推迟或取消了发行?
国金证券2019-10-29
固定收益定期:同业存款自律倡议——或驱动新的利率下行
国盛证券2024-12-01
从机构行为来看:固定收益定期赎回潮或近尾声
国盛证券2022-11-19
固定收益定期:债对股的敏感性或下降
国盛证券2025-08-24
固定收益定期:跨季之后,利率或再下行
国盛证券2023-06-26
固定收益定期:存单利率回落,外资或未流出——流动性和短端资产周度跟踪
国盛证券2022-06-18