猜你想问
美的集团26H1业绩表现如何?
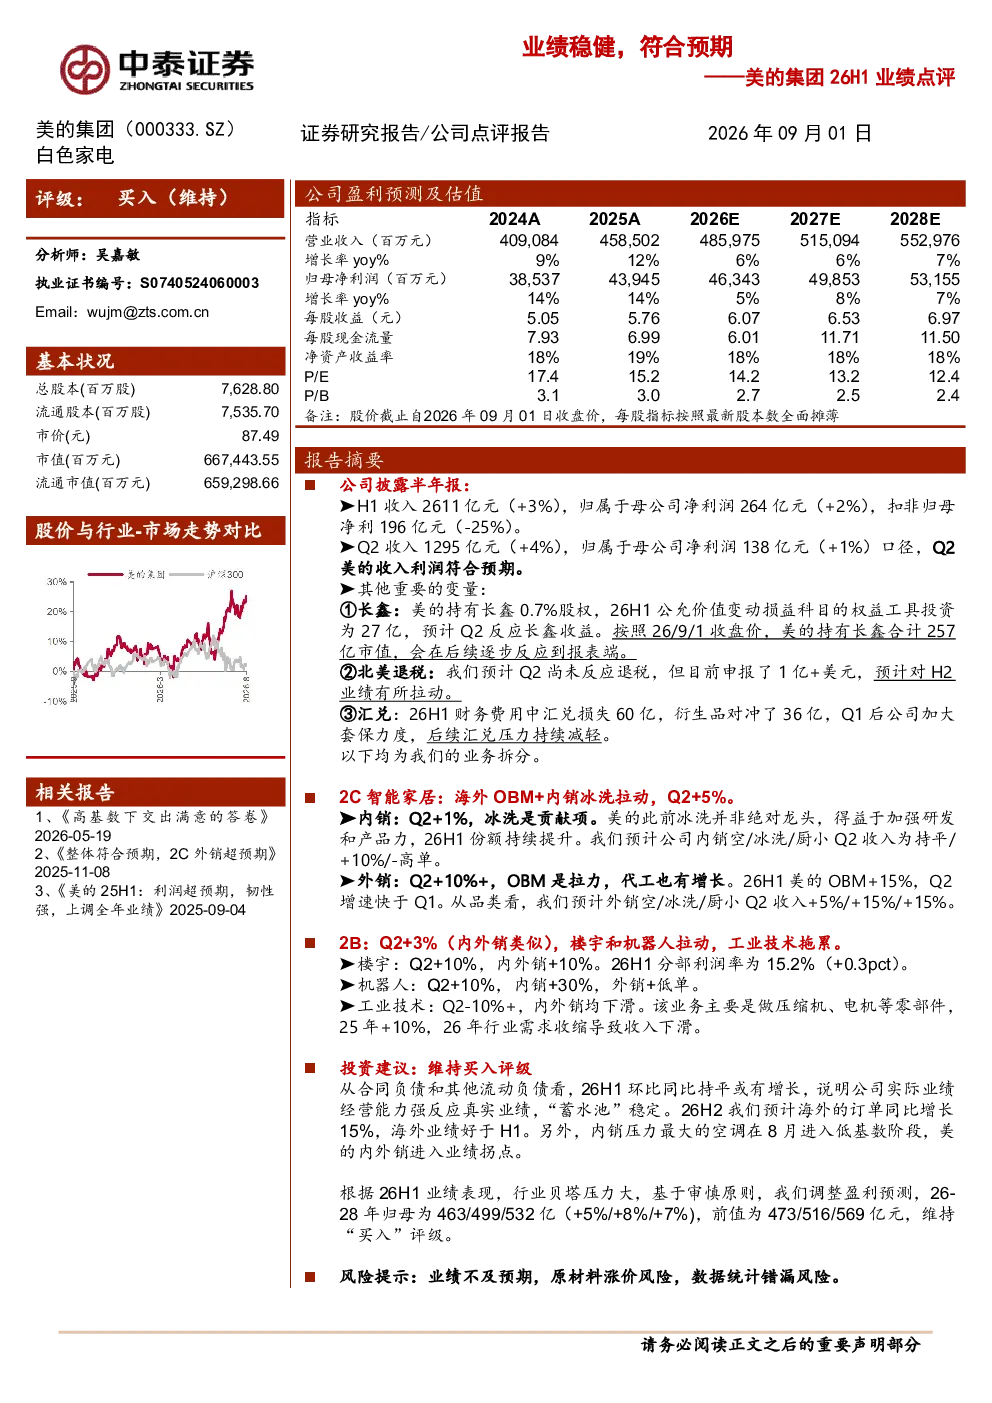
美的集团26H1实现收入2611亿元(+3%),归属于母公司净利润264亿元(+2%),扣非归母净利196亿元(-25%)。Q2收入1295亿元(+4%),归母净利润138亿元(+1%),收入利润符合预期。长鑫投资公允价值变动损益科目权益工具投资为27亿,北美退税预计对H2业绩拉动,汇兑损失60亿但公司加大套保力度。
美的集团智能家居业务发展情况?
美的集团2C智能家居业务Q2内销+1%,冰洗贡献显著,份额持续提升;外销Q2+10%+,OBM拉动明显。26H1 OBM+15%,Q2增速快于Q1。预计Q2空/冰洗/厨小收入分别为持平/+10%/-高单,外销+5%/+15%/+15%。
美的集团2B业务亮点与挑战?
美的集团2B业务Q2+3%,楼宇和机器人拉动,工业技术拖累。楼宇分部Q2+10%,利润率15.2%(+0.3pct)。机器人内销Q2+30%,外销低单。工业技术Q2-10%+,行业需求收缩导致收入下滑。
美的集团未来业绩展望?
美的集团维持买入评级,合同负债和其他流动负债增长反映经营能力强。预计26H2海外订单同比增长15%,海外业绩好于H1。内销空调8月进入低基数阶段,内外销进入业绩拐点。调整盈利预测:26-28年归母净利润为463/499/532亿(+5%/+8%/+7%)。
美的集团面临哪些风险?
美的集团面临业绩不及预期风险,原材料涨价风险,数据统计错漏风险。汇兑影响方面,26H1财务费用中汇兑损失60亿,衍生品对冲36亿,Q1后公司加大套保力度,后续汇兑压力减轻。
你可能感兴趣
焦点科技26H1业绩点评 主业稳健增长 调整后利润符合预期
未知机构2026-08-25
青木科技26H1业绩符合预期代运营业务增势稳健 2026
未知机构2026-07-11
青木科技 26H1业绩符合预期 代运营业务增势稳健
未知机构2026-07-11
26H1业绩预告点评:单吨净利环比提升,业绩符合市场预期
东吴证券2026-07-12
2026年半年报点评26H1业绩符合预期,“传奇”IP价值突出
国联民生证券2026-08-27
良信股份26H1业绩点评Q2符合预期毛利率环比修复
未知机构2026-08-17
26H1业绩点评Q2承压,符合预期,看Q4低基数拐点
中泰证券2026-09-03
26H1业绩预告点评:Q2业绩受费用影响,基本符合市场预期
基础化工东吴证券2026-07-10
宏发股份26H1点评 业绩符合市场预期 AIDC打开成长空间
未知机构2026-07-30
2026年半年报点评26H1业绩符合预期,电子布持续突破
国联民生证券2026-08-24