猜你想问
智翔金泰2026年中期报告核心内容有哪些?
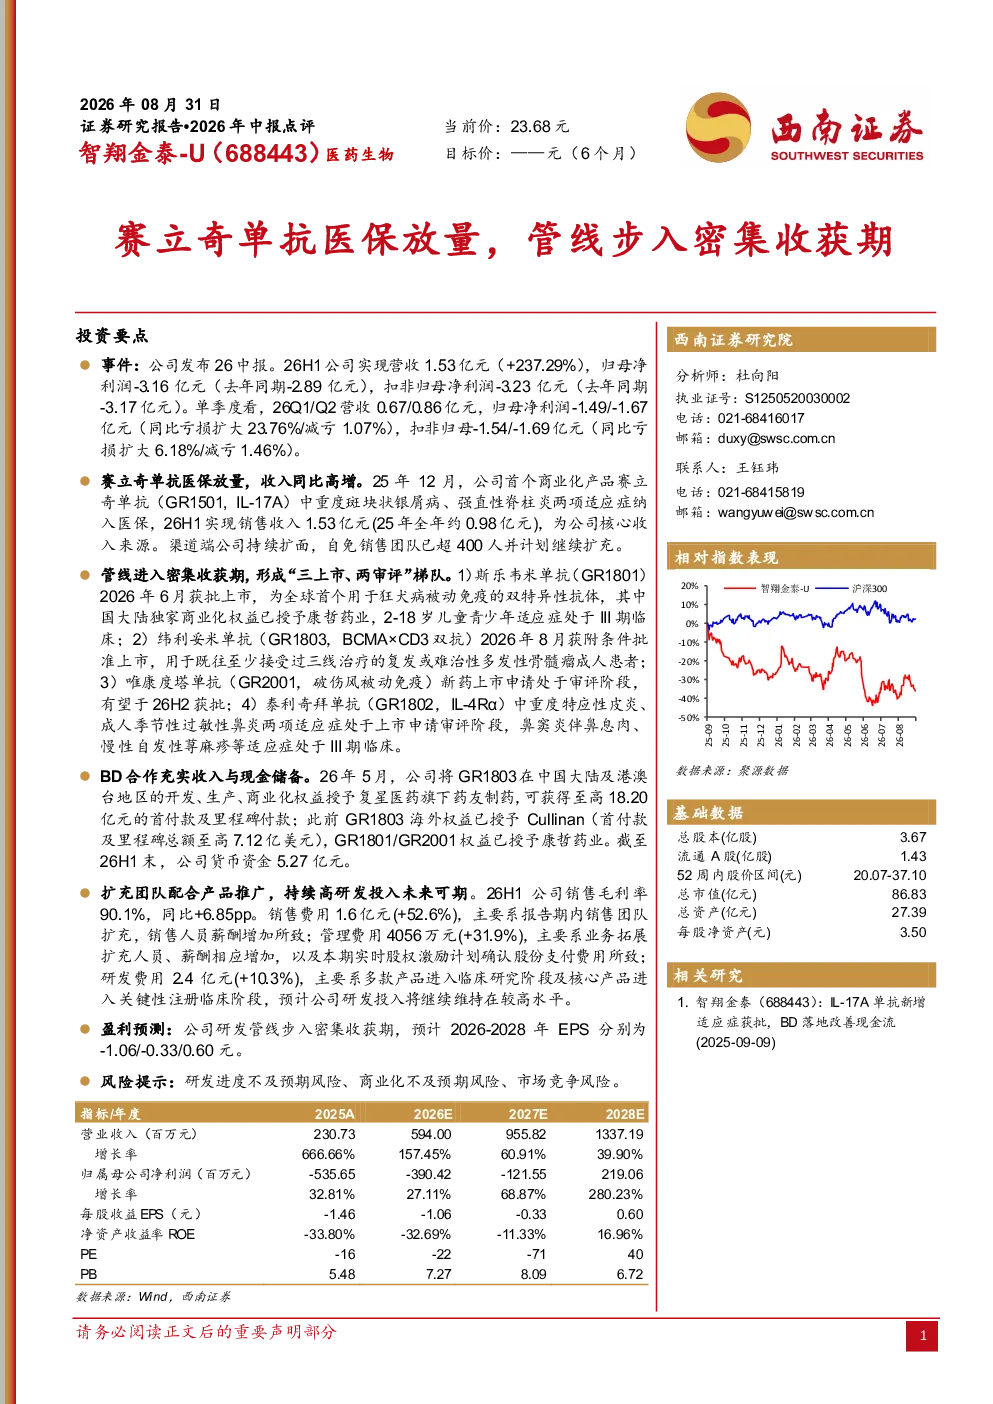
智翔金泰2026年中期报告显示,公司实现营收1.53亿元,同比增长237.29%,归母净利润-3.16亿元,同比扩大23.76%。单季度来看,2026年Q1/Q2营收分别为0.67/0.86亿元,归母净利润分别为-1.49/-1.67亿元。赛立奇单抗(GR1501, IL-17A)中重度斑块状银屑病、强直性脊柱炎两项适应症于2025年12月纳入医保,2026H1实现销售收入1.53亿元,成为公司核心收入来源。渠道端持续扩面,自免销售团队已超400人。
生物医药行业单抗药物发展趋势如何?
生物医药行业单抗药物发展趋势呈现集中化、差异化特点。随着技术进步和医保覆盖扩大,单抗药物在肿瘤、自身免疫性疾病等领域应用持续深化。企业管线布局趋向成熟,多款产品进入密集收获期,形成上市、审评梯队。同时,通过BD合作获取资金与市场资源成为常态,加速产品商业化进程。未来市场竞争将更加激烈,产品差异化与临床价值成为核心竞争力。
智翔金泰报告重点分析了哪些方向?
智翔金泰报告重点分析了公司管线密集收获期进展,包括斯乐韦米单抗(GR1801)全球首个狂犬病被动免疫双抗、纬利妥米单抗(GR1803)多发性骨髓瘤治疗进展,以及唯康度塔单抗(GR2001)、泰利奇拜单抗(GR1802)等产品的临床与注册状态。同时关注赛立奇单抗医保放量后的销售与渠道建设,以及公司通过BD合作获得的资金储备与权益布局。
当前生物医药市场现状如何判断?
当前生物医药市场呈现创新药企加速收获成果的态势,单抗药物医保放量推动市场渗透率提升。企业管线布局从早期研发向临床转化加速,多产品上市形成组合效应。市场竞争方面,头部企业优势明显,但差异化产品仍有较大发展空间。BD合作成为企业快速获取资金与市场渠道的重要手段,但需关注合作条款对长期发展的潜在影响。
研报提示了哪些主要风险?
研报提示的主要风险包括研发进度不及预期风险,部分产品可能面临临床失败或注册延迟;商业化不及预期风险,市场接受度与销售放量可能低于预期;市场竞争风险,同类产品竞争加剧可能影响市场份额与盈利能力。此外,高研发投入与销售费用扩张也对短期盈利产生压力。