猜你想问
中国重汽最新研报核心内容是什么?
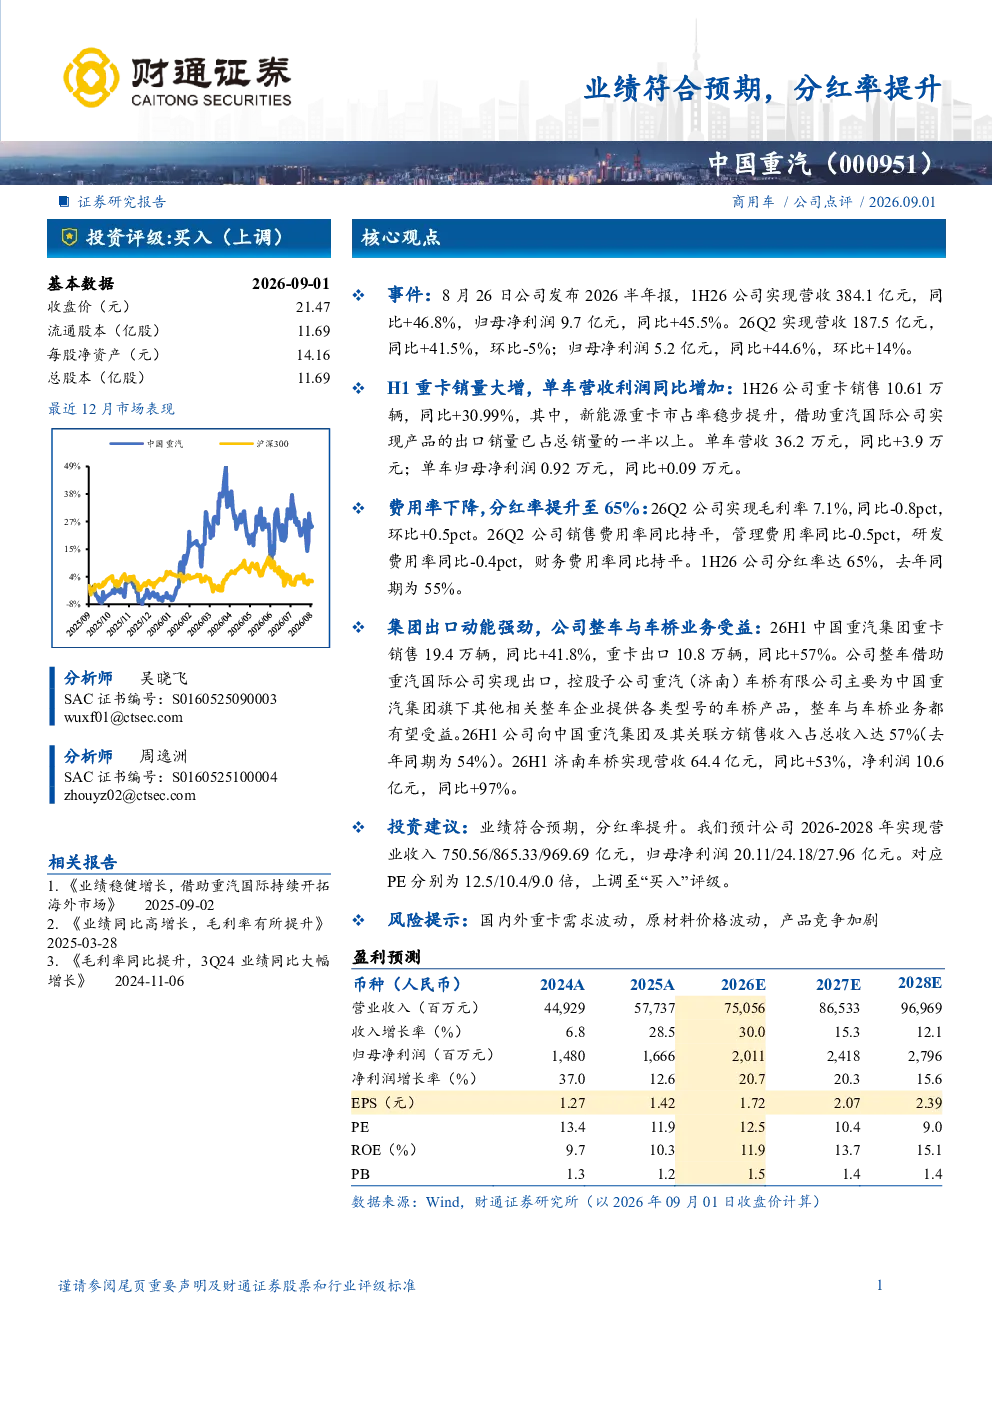
中国重汽最新研报显示,公司2026年半年报营收384.1亿元,同比增长46.8%,归母净利润9.7亿元,同比增长45.5%。报告上调投资评级至“买入”,主要基于公司业绩符合预期,且分红率显著提升,2026年H1分红率达到65%。此外,报告还指出公司重卡销量同比增长30.99%,新能源重卡市占率提升,单车营收和净利润也实现增长。
重卡行业发展趋势如何?
重卡行业发展趋势呈现多元化发展态势。一方面,新能源重卡市场持续扩大,政策推动下,更多企业加大新能源重卡研发和生产,市场渗透率逐步提高。另一方面,国内外重卡需求存在波动,受宏观经济环境和物流运输需求影响较大。同时,原材料价格波动和产品竞争加剧也是行业面临的主要挑战。中国重汽在新能源重卡领域表现突出,出口业务增长迅速,车桥业务也实现高增长,展现出较强的行业适应能力。
研报重点分析了哪些方面?
研报重点分析了中国重汽的业绩表现、业务亮点和未来展望。在业绩方面,报告详细解读了公司2026年半年报数据,包括营收、净利润、毛利率等关键财务指标,并指出单车营收和净利润的增长亮点。在业务亮点方面,报告强调了公司重卡出口业务的高增长,济南车桥业务的强劲表现,以及关联交易对公司营收的贡献。此外,报告还预测了2026-2028年的营收和净利润,并给出相应PE估值。
当前重卡市场现状如何?
当前重卡市场现状呈现结构性变化。一方面,市场需求存在波动,受经济周期和物流运输需求影响较大,但整体仍保持一定增长。另一方面,行业竞争激烈,国内外品牌竞争加剧,企业纷纷加大技术创新和产品升级力度。中国重汽在新能源重卡和出口市场表现突出,展现出较强的市场竞争力。同时,原材料价格波动和环保政策收紧也给行业带来一定压力。
研报提到了哪些风险提示?
研报提示了几个主要风险因素。首先,国内外重卡需求波动可能影响公司业绩表现,经济下行压力和物流运输需求变化都可能对重卡销量产生影响。其次,原材料价格波动也是一大风险,钢铁、橡胶等原材料价格波动会直接影响公司生产成本。此外,产品竞争加剧也可能压缩公司利润空间,需要持续加强技术创新和产品差异化。这些风险因素需要投资者密切关注。