猜你想问
这份建材行业周报主要分析了哪些内容?
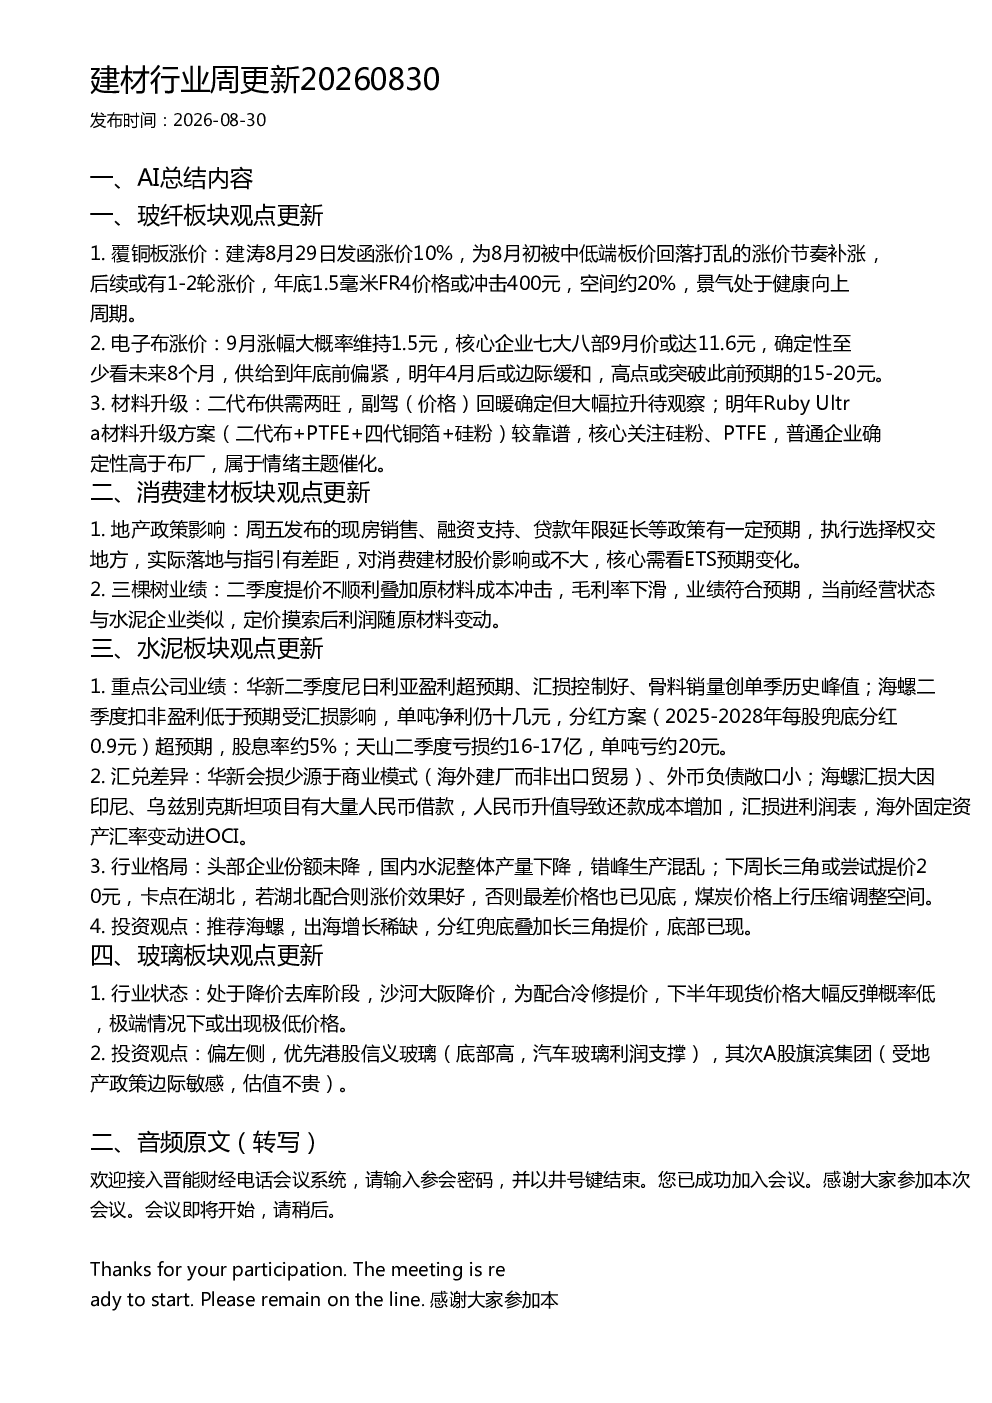
这份建材行业周报主要分析了玻纤板块、消费建材板块、水泥板块和玻璃板块的最新动态。玻纤板块关注覆铜板、电子布和材料升级的供需情况及价格趋势;消费建材板块探讨了地产政策影响及三棵树的业绩表现;水泥板块重点分析了重点公司业绩、汇兑差异、行业格局及投资观点;玻璃板块则评估了行业降价去库状态及投资策略。
玻纤板块未来的发展趋势如何?
玻纤板块未来发展趋势看好。覆铜板近期经历补涨,后续或有1-2轮涨价,年底1.5毫米FR4价格或冲击400元。电子布供给偏紧,明年4月后或边际缓和,高点或突破此前预期的15-20元。材料升级方面,二代布供需两旺,明年Ruby Ultra材料升级方案较靠谱,核心关注硅粉、PTFE,普通企业确定性高于布厂,属于情绪主题催化。
报告重点分析了哪些方向?
报告重点分析了各板块的核心企业业绩及行业发展趋势。玻纤板块关注覆铜板、电子布和材料升级的技术与市场进展;消费建材板块关注地产政策对行业的影响及三棵树的业绩波动;水泥板块深入分析华新、海螺、天山的业绩表现及汇兑影响,同时评估行业格局与价格趋势;玻璃板块则评估了行业降价去库状态及投资策略。
当前建材市场的现状如何?
当前建材市场呈现分化态势。玻纤板块整体景气度健康向上,价格有上涨空间;消费建材板块受地产政策影响有限,业绩表现与原材料成本密切相关;水泥板块头部企业份额稳定,国内产量下降,价格面临下行压力,但区域提价尝试正在进行;玻璃板块处于降价去库阶段,下半年价格大幅反弹概率低。
这份研报有哪些风险提示?
这份研报提示的主要风险包括:玻纤板块价格波动受供需关系影响较大,材料升级方案落地存在不确定性;消费建材板块业绩受地产政策及原材料成本双重影响;水泥板块价格调整空间受煤炭成本制约,区域提价效果待观察;玻璃板块价格可能进一步下探。各板块投资需关注政策变化、成本波动及行业竞争格局。
你可能感兴趣
国泰海通建材行业周更新20260830
未知机构2026-08-30
申万宏源通信 周观点更新 20260830
未知机构2026-08-30
ZX机械 周观点及活动更新 20260830
未知机构2026-08-31
建材行业周更新20260719
未知机构2026-07-19
国盛建材何亚轩程龙戈团队 建材行业周度更新
未知机构2026-08-16
国泰海通建材 建材行业周更新20260906
未知机构2026-09-06
建材行业周度更新20260313水泥行业本周全国水泥
未知机构2026-03-16
国泰海通建材行业周更新20260802
未知机构2026-08-02
建材行业周更新20260823会议纪要
未知机构2026-08-23
国盛建材何亚轩程龙戈团队 建材行业周度更新
未知机构2026-09-06