猜你想问
旗滨集团最新研报核心内容是什么?
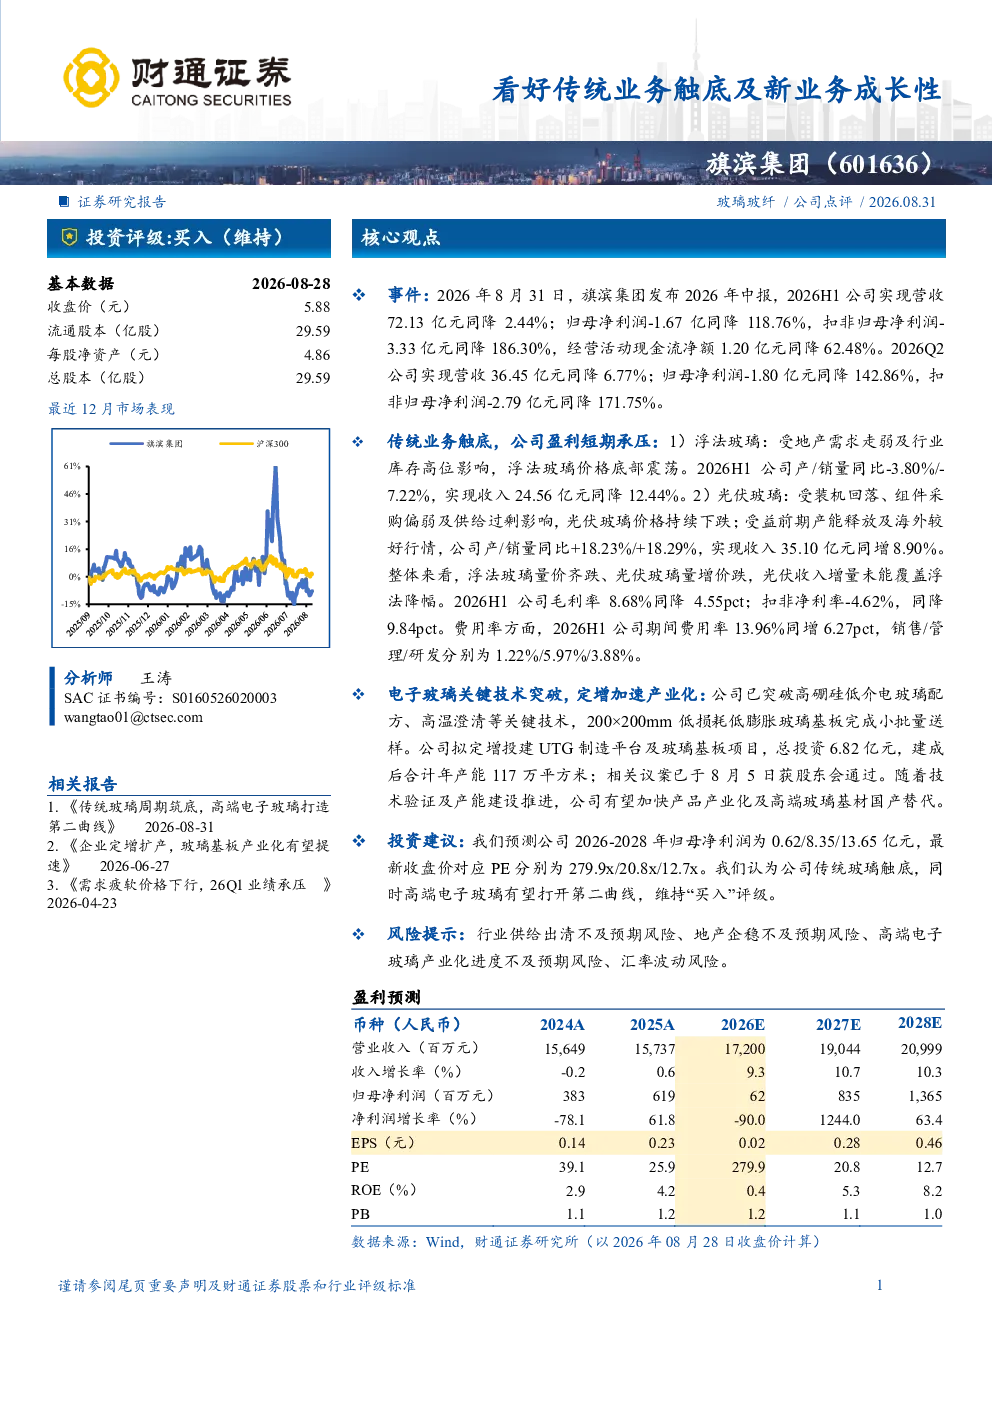
旗滨集团最新研报显示,2026年公司营收72.13亿元,净利润-1.67亿元,扣非净利润-3.33亿元。传统业务浮法玻璃销量下降,但光伏玻璃增长。公司高端电子玻璃技术取得突破,拟投资6.82亿元建设新项目,维持买入评级。
光伏玻璃行业发展趋势如何?
光伏玻璃行业呈现增长态势,旗滨集团2026H1光伏玻璃产销量同比增长18.23%/18.29%,收入35.10亿元。行业整体毛利率8.68%,但费用率上升。公司高端电子玻璃技术取得突破,有望打开第二增长曲线。
研报重点分析了哪些方面?
研报重点分析旗滨集团传统业务触底情况及高端电子玻璃成长性。传统业务短期承压,但光伏玻璃表现亮眼。公司突破关键技术,计划投资建设UTG制造平台,未来有望提升盈利能力。
当前玻璃市场现状如何?
当前玻璃市场呈现分化,传统浮法玻璃产销量下降,毛利率下降。光伏玻璃需求增长,但整体费用率上升。旗滨集团高端电子玻璃技术取得进展,但产业化仍需时间。行业供给出清,竞争加剧。
研报提示了哪些风险?
研报提示行业供给出清不及预期、地产企稳不及预期、高端电子玻璃产业化进度不及预期、汇率波动等风险。公司传统业务短期盈利承压,高端电子玻璃项目投资6.82亿元,需关注项目进展及市场接受度。
你可能感兴趣
公司信息更新报告:Q2业绩或触底,看好下半年业绩修复及长期成长性
文化传媒开源证券2022-08-25
传统业务触底反弹,新业务放量指日可待
机械设备国金证券2016-10-20
2025H1业绩超预期,看好新游及Taptap成长性
文化传媒开源证券2025-08-05
境外及自营业务下滑拖累业绩,看好未来业绩成长性
财信证券2022-09-05
2018年中报点评:传统业务稳健增长,新业务快速发展,看好公司从优秀走向卓越,做时间的朋友
交通运输华创证券2018-08-24
装修装饰行业:2015年日常点评-新业务持续推进+传统业务稳健,看好装饰行业
建筑建材国金证券2015-03-29
公司动态点评:传统业务优势稳固,新业务规模效应初现,坚定看好长期发展
文化传媒长城证券2019-08-13
三季报点评:传统业务表现稳健,受益新规前景看好
金融华创证券2016-10-28
通机及出口大增,上半年业绩同比高增79%,持续看好公司传统与新兴业务高景气共振-2025年中报点评
华创证券2025-08-26
2020年报及2021年一季报点评:业绩持续高增,新业务成长性显著
信息技术东方财富2021-04-30