猜你想问
这份研报的核心内容是什么?
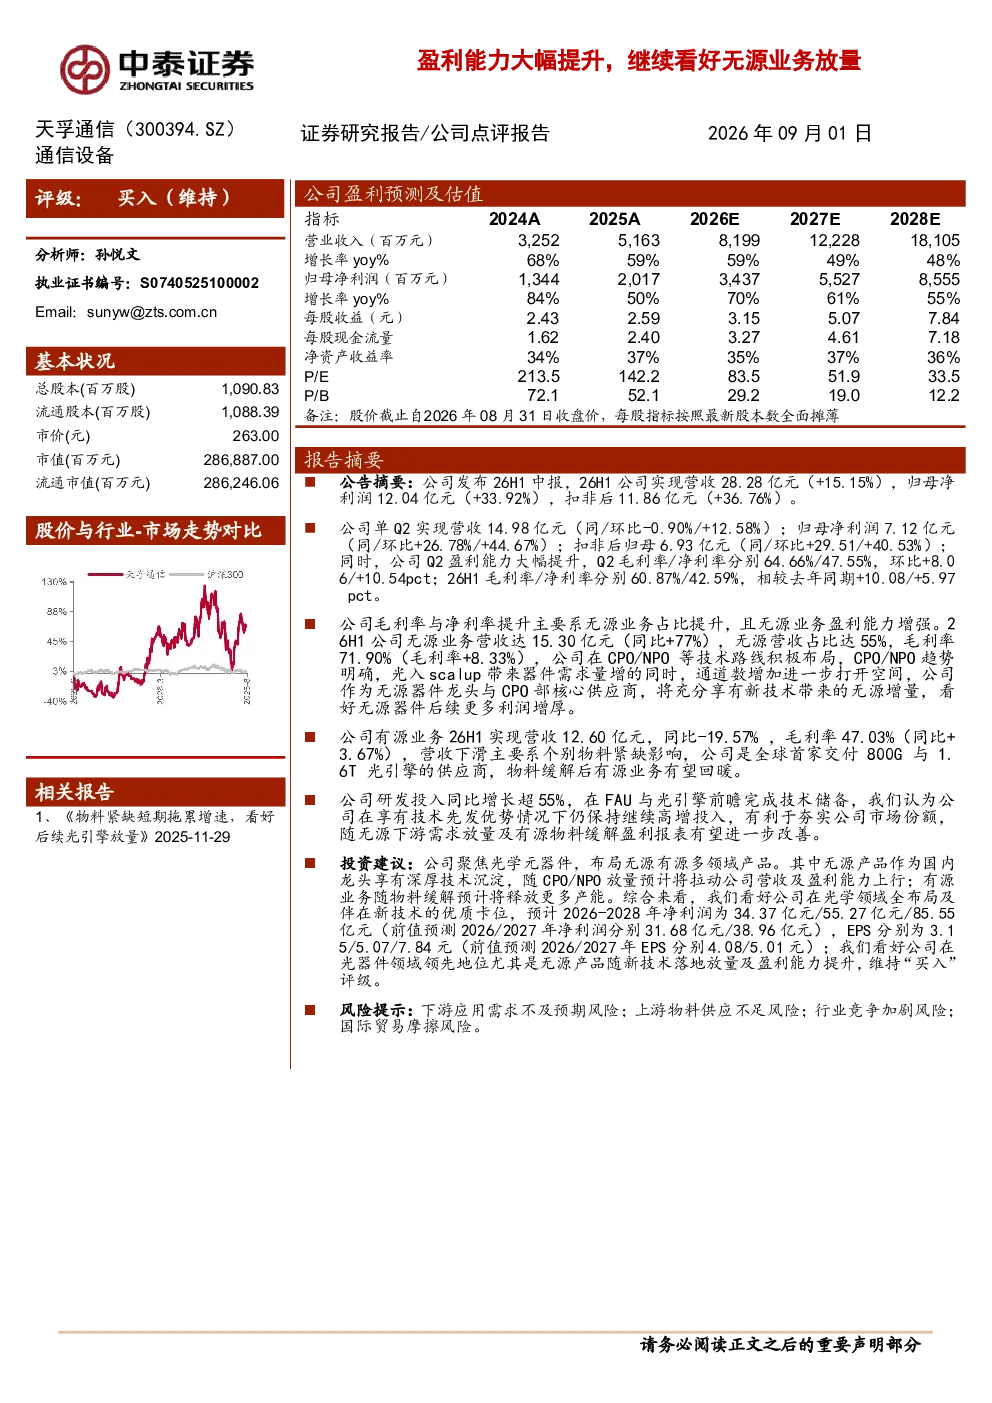
这份研报主要分析了天孚通信的盈利能力大幅提升,特别是无源业务的放量增长。报告指出,2026年上半年公司实现营收28.28亿元,同比增长15.15%,归母净利润12.04亿元,同比增长33.92%。无源业务营收15.30亿元,同比增长77%,占比55%,毛利率71.90%。报告看好公司作为CPO/NPO技术趋势的龙头供应商,未来无源业务将拉动营收与盈利增长。
无源光器件赛道的发展趋势如何?
无源光器件赛道正受益于CPO(无源光模块)和NPO(无源光引擎)技术的快速发展。随着数据中心对高速光通信需求增加,无源光器件作为光模块的核心组成部分,市场需求持续增长。天孚通信作为该领域的龙头供应商,将充分受益于增量需求,公司无源业务占比提升及盈利能力增强,未来有望进一步巩固市场地位。
研报重点分析了天孚通信的哪些业务方向?
研报重点分析了天孚通信的无源业务和有源业务。无源业务方面,报告强调公司作为CPO/NPO技术趋势的龙头供应商,将充分受益于增量需求,无源业务营收占比已达到55%,毛利率71.90%,未来有望进一步增厚利润。有源业务方面,报告指出虽然2026年上半年营收同比下滑19.57%,但公司为全球首家交付800G/1.6T光引擎供应商,随着物料紧缺问题缓解,有源业务有望回暖。
当前光通信市场的现状如何?
当前光通信市场正经历高速发展,特别是CPO/NPO技术的应用推动无源光器件需求快速增长。天孚通信作为该领域的龙头企业,无源业务占比已达到55%,且毛利率71.90%,显示出较强的竞争优势。同时,公司在有源光器件领域也具备领先地位,是全球首家交付800G/1.6T光引擎的供应商。整体来看,光通信市场前景广阔,但行业竞争也日趋激烈。
研报提到了哪些风险提示?
研报提示了几个潜在风险:一是下游需求不及预期,数据中心建设或光模块替换进度可能影响公司业务增长;二是上游物料供应不足,虽然目前公司已缓解部分物料紧缺问题,但未来仍需关注关键原材料供应稳定性;三是行业竞争加剧,随着更多企业进入无源光器件领域,市场竞争可能加剧;四是国际贸易摩擦,可能对公司出口业务产生影响。这些风险需持续关注,但报告认为公司具备较强的技术储备和市场份额优势,长期发展前景仍可期。