猜你想问
本周债券市场主要变化是什么?
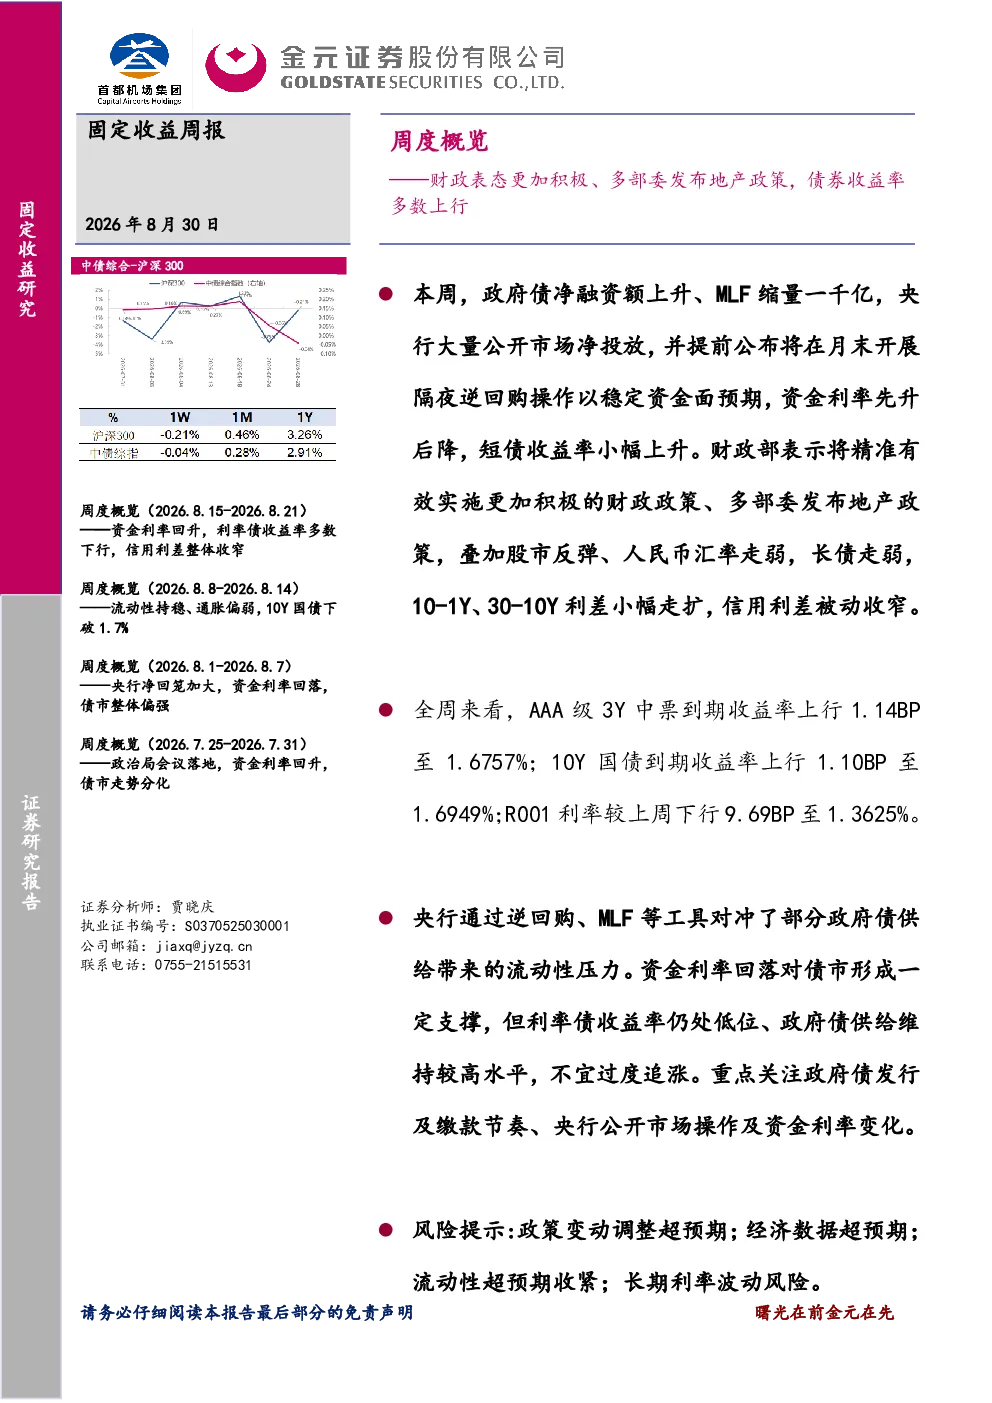
本周债券市场主要变化包括:政府债净融资额上升,央行通过逆回购、MLF等工具进行流动性操作,资金利率先升后降。受财政部更积极财政政策、多部委地产政策、股市反弹及人民币汇率走弱等多重因素影响,长债走弱,10-1Y、30-10Y利差小幅走扩,信用利差被动收窄。AAA级3Y中票到期收益率上行1.14BP至1.6757%,10Y国债到期收益率上行1.10BP至1.6949%,R001利率下行9.69BP至1.3625%
未来债券市场发展趋势如何?
未来债券市场发展趋势需关注:央行公开市场操作对冲政府债供给带来的流动性压力,资金利率整体回落,但利率债收益率仍处低位、政府债供给维持较高水平,不宜过度追涨。需重点关注政府债发行及缴款节奏、央行公开市场操作以及资金利率变化。当前市场受政策、资金面、供给等多重因素影响,波动性可能加剧,建议持续跟踪相关动态
报告中提到的关键数据有哪些?
报告中提到的关键数据包括:AAA级3Y中票到期收益率上行1.14BP至1.6757%,10Y国债到期收益率上行1.10BP至1.6949%,R001利率下行9.69BP至1.3625%。此外,人民币汇率小幅贬值,央行公开市场转为净投放12,265亿元,资金利率回落,R001成交量下降至4.96万亿元。利率债发行小幅回升,净融资规模持平前周为3,938亿元,信用债发行回落,净融资转负为-710亿元
当前市场现状如何判断?
当前市场现状可从资金面、债券供给、曲线及利差等多维度判断:资金利率整体回落但波动仍存,央行公开市场操作对冲了部分流动性压力;利率债收益率多数上行,30Y-10Y利差走阔;信用债走势分化,低等级期限利差走阔,3Y信用利差收窄。政府债供给维持较高水平,叠加政策及汇率因素影响,市场整体承压,需警惕多重风险因素
本报告有哪些风险提示?
本报告提示的风险包括:政策变动调整超预期,可能影响市场流动性及利率走势;经济数据超预期,可能改变市场预期及风险偏好;流动性超预期收紧,可能引发市场利率上升;长期利率波动风险,受宏观经济及政策等多重因素影响,长期利率可能存在较大波动