猜你想问
焦煤价格抬升改善盈利,项目及资产整合驱动长期成长研报核心内容是什么?
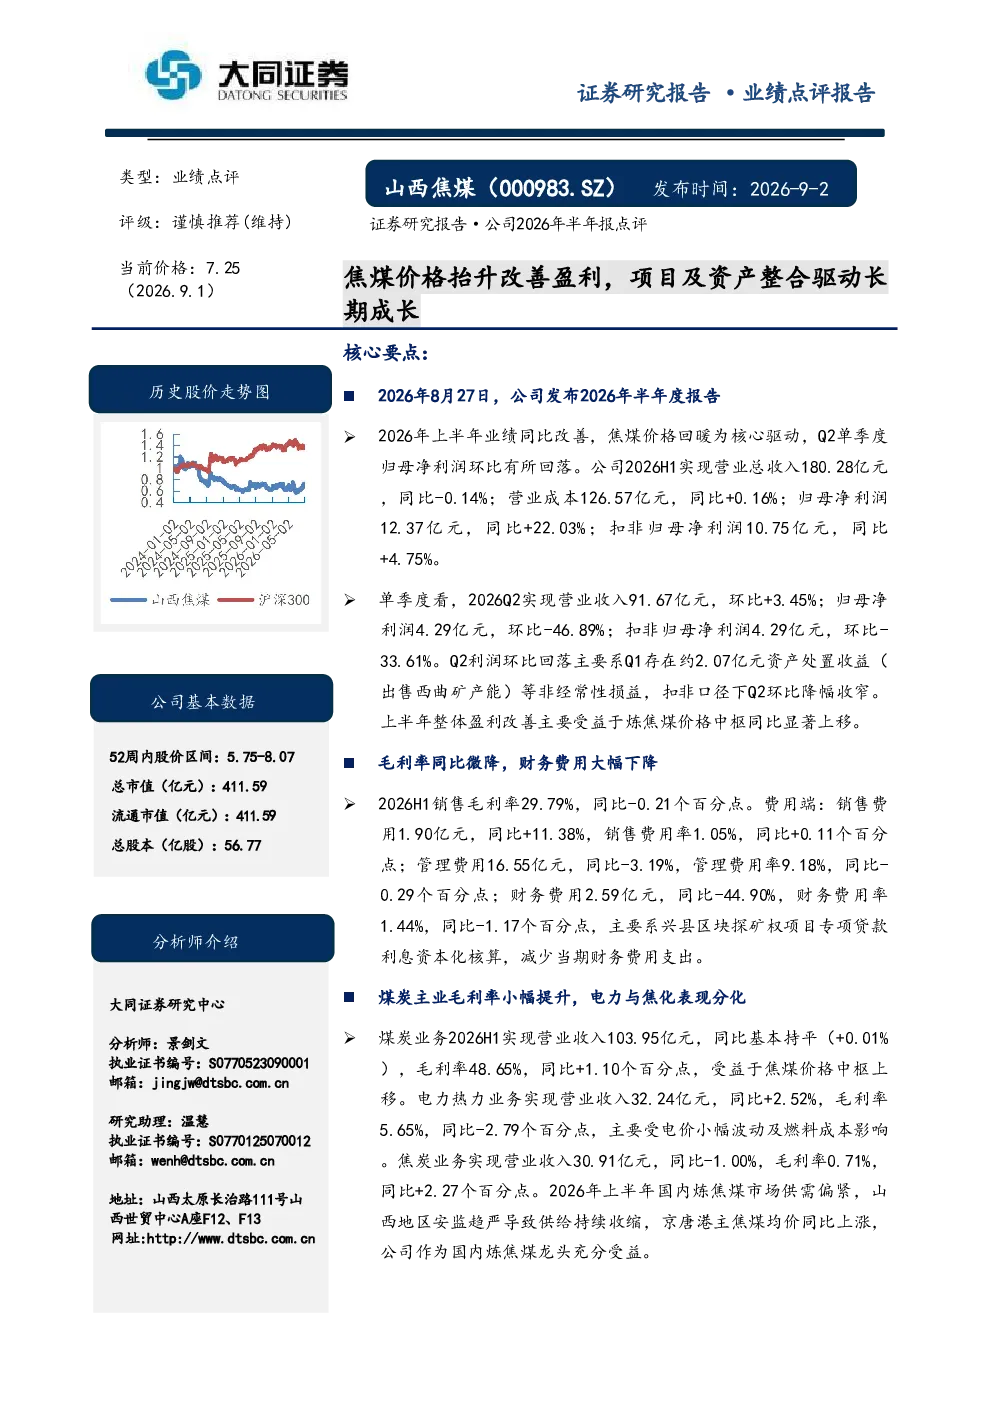
该研报指出焦煤价格回暖带动公司2026年上半年业绩同比改善,归母净利润增长22.03%。主要受益于焦煤价格中枢上移,煤炭业务毛利率提升。但Q2单季度归母净利润环比回落,主要因Q1存在约2.07亿元资产处置收益。财务费用大幅下降,主要因兴县区块探矿权项目专项贷款利息资本化。
化石能源行业发展趋势如何?
报告强调山西煤矿安全监管持续高压,优质主焦煤结构性紧缺,公司坐拥古交、离柳矿区稀缺资源,议价能力突出。同时,兴县区块探矿权(9.5亿吨资源量)推进证照手续,未来将提升产能。山西焦煤集团中长期有望整合集团优质煤炭资产,实施长协机制增强盈利稳定性。
研报重点分析了哪些方向?
报告重点分析了公司业绩改善逻辑,包括焦煤价格上涨对煤炭业务毛利率的正面影响。同时关注兴县区块探矿权项目进展及未来产能释放预期。此外,报告还分析了公司集团内部整合潜力,以及“年度锁量、季度定价、月度修正”长协机制对盈利稳定性的作用。
当前市场对焦煤行业现状如何判断?
市场判断山西煤矿安全监管持续高压,优质主焦煤供给受限,支撑焦煤价格中枢上移。公司凭借稀缺资源优势,议价能力突出。但需关注煤炭价格波动风险,以及兴县区块探矿权项目推进进度。集团内部整合效果亦需持续跟踪。
研报提示了哪些风险?
报告提示的主要风险包括煤炭价格大幅下跌可能影响公司盈利;资产注入不及预期可能影响集团整合效果;安全生产风险需持续关注。此外,电价波动及燃料成本上升对电力热力业务毛利率造成压力,需警惕相关风险。
你可能感兴趣
“PE黑马”雷石投资异军突起:助力企业资产证券化及并购整合平均历时1.95年,成长行业项目占比96%
广证恒生2017-03-10
中国船舶2025年年报及2026年一季报点评:业绩高增验证行业景气,资产整合赋能长期成长
交运设备诚通证券2026-05-06
公司盈利水平暂时承压,核心项目与特种产品扩张驱动长期成长
长城证券2026-05-18
醋酸乙烯产业链放量驱动盈利改善,新材料项目打开成长空间
太平洋证券2026-09-11
焦煤期货年报:宏观与供需双驱动 焦煤价格重心继续抬升
格林大华期货2020-12-25
电力及公用事业行业2023年下半年投资策略:坚守价值,重点关注基本面改善和长期稳定盈利的电力资产
公用事业中原证券2023-06-21
公司2025年年报及2026年一季报点评:焦煤价格下行致业绩承压,一季度盈利同比改善
化石能源大同证券2026-05-06
2023年报及2024年一季报点评:营销变革驱动23年扭亏为盈,长期看好盈利端改善
轻工制造华创证券2024-05-28
兆易创新三季报点评:Q3营收大涨毛利抬升,下游升级叠加国产替代驱动长期成长
电子设备新时代证券2020-10-29
2019年三季报点评:草铵膦价格Q3环比下滑,建议关注行业洗牌及广安项目投放带来的盈利能力改善
农林牧渔华创证券2019-10-28