猜你想问
这份研报的核心内容是什么?
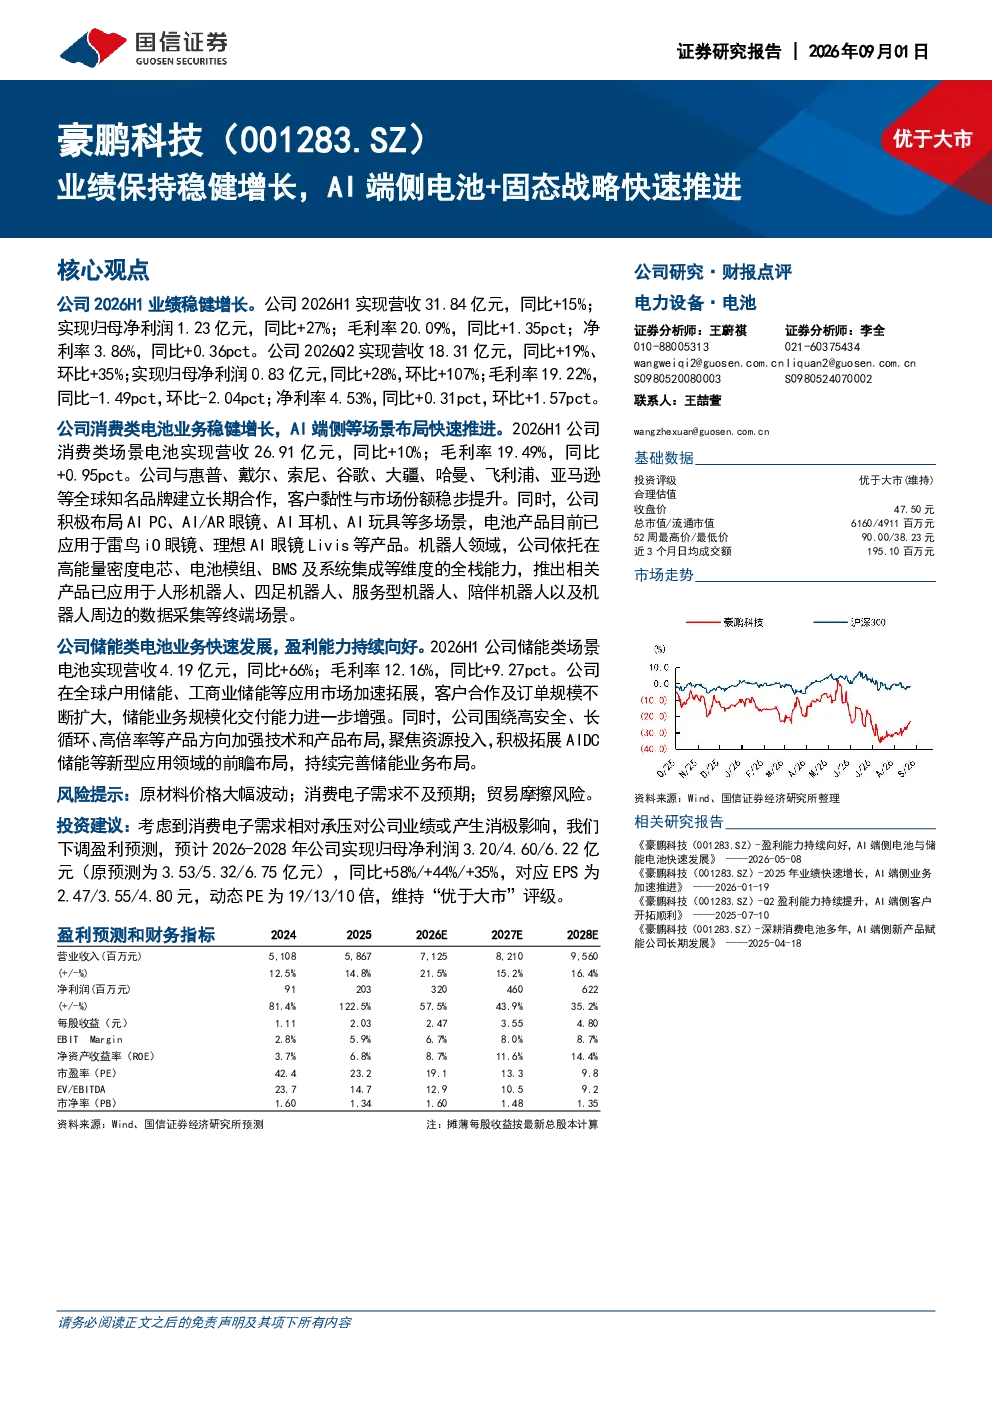
该研报显示,豪鹏科技2026H1业绩稳健增长,营收31.84亿元(同比+15%),归母净利润1.23亿元(同比+27%)。消费类电池业务实现营收26.91亿元(同比+10%),毛利率19.49%(同比+0.95pct),积极布局AI端侧场景如AIPC、AI/AR眼镜等。储能类电池业务营收4.19亿元(同比+66%),毛利率12.16%(同比+9.27pct),加速拓展全球储能市场。公司聚焦高安全、长循环、高倍率产品,并布局AIDC储能等新型应用。
AI端侧电池行业发展趋势如何?
AI端侧电池行业正快速发展,消费电子需求推动AI设备普及,如AIPC、AI/AR眼镜、AI耳机等场景。企业需提升产品性能,满足高安全、长循环、高倍率要求。固态电池技术成为重要方向,豪鹏科技积极布局,有望在AI设备小型化、轻量化中发挥关键作用。全球储能市场持续增长,户用及工商业储能需求旺盛,推动电池企业规模化交付能力提升。
研报重点分析了哪些方向?
研报重点分析豪鹏科技两大业务板块:消费类电池业务,关注其与全球品牌合作、市场份额提升及AI端侧场景布局,如雷鸟iO眼镜、理想AI眼镜Livis等应用案例。储能类电池业务,聚焦其全球市场拓展、规模化交付能力及高安全产品研发,如AIDC储能等新型应用布局。同时分析公司财务数据,如营收、利润、毛利率、净利率等关键指标变化。
当前市场现状如何判断?
当前市场现状显示,消费电子需求持续旺盛,AI设备渗透率提升带动AI端侧电池需求增长。储能市场加速发展,户用及工商业储能需求旺盛,推动电池企业技术升级和规模化交付。豪鹏科技在消费类电池领域市场份额稳步提升,在储能领域快速发展,具备较强竞争力。但需关注原材料价格波动、消费电子需求变化等市场风险。
研报提到了哪些风险提示?
研报提示的主要风险包括:原材料价格大幅波动可能影响成本控制;消费电子需求不及预期可能影响业绩增长;贸易摩擦风险可能影响公司出口业务。此外,技术快速迭代需持续研发投入,市场竞争加剧也需关注。公司需加强供应链管理、提升产品竞争力以应对市场变化。