猜你想问
这份研报主要分析了什么内容?
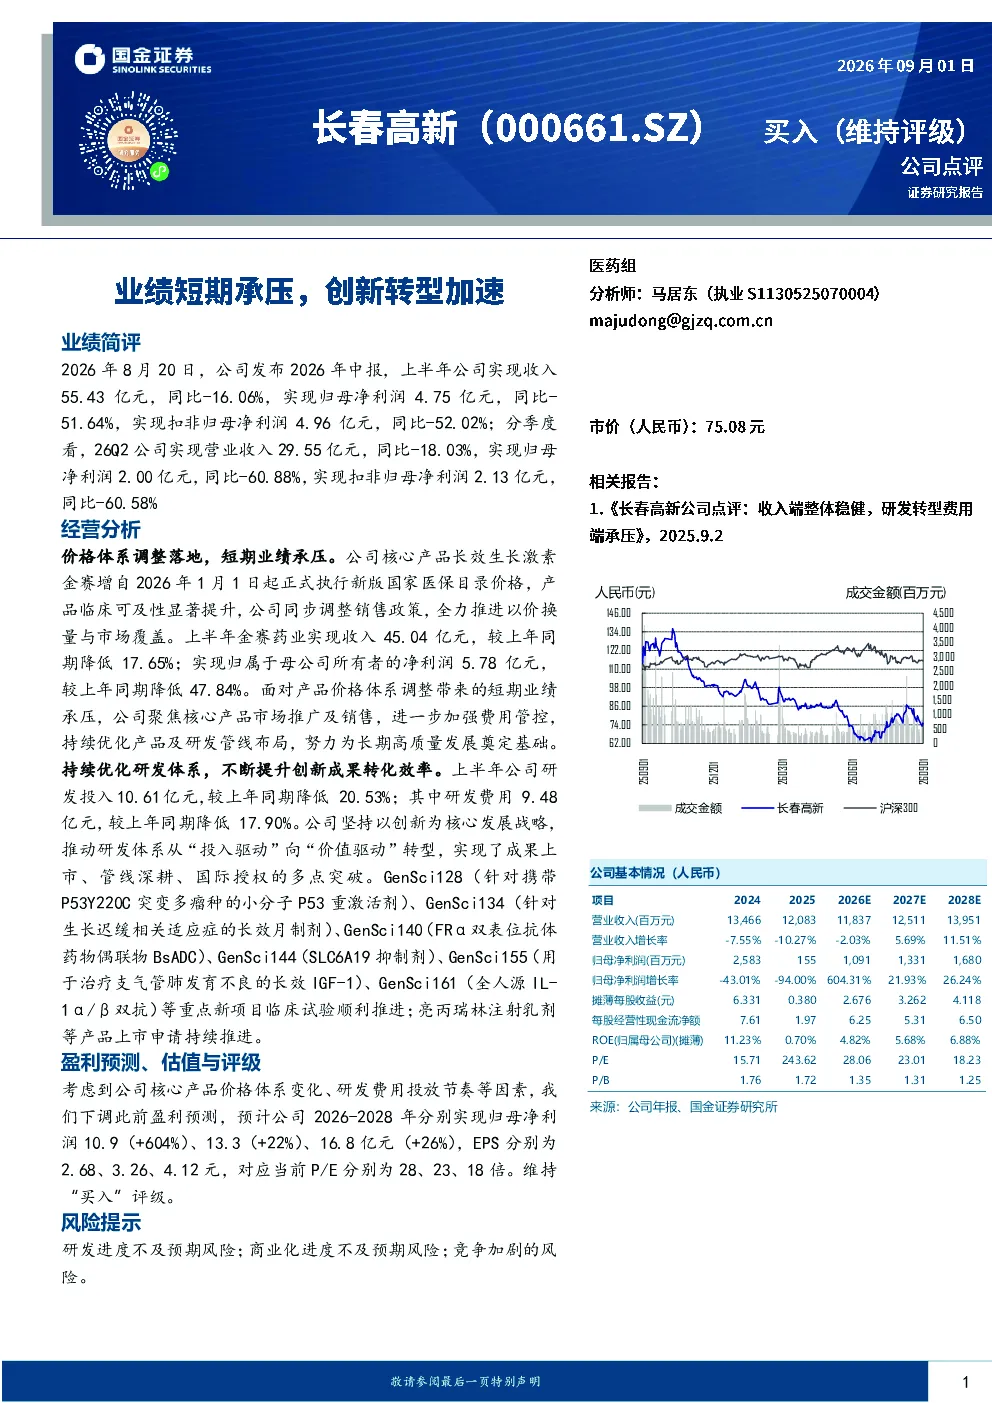
本报告分析了长春高新2026年上半年的业绩表现,指出公司收入和净利润同比下滑,主要受核心产品金赛增价格调整影响。报告同时关注公司研发投入的转型,以及重点新项目的临床试验进展。此外,报告下调了未来三年的盈利预测,但维持买入评级。
医药生物行业目前的发展趋势如何?
医药生物行业目前面临集采和医保控费的压力,但创新药和生物类似药的需求持续增长。企业普遍加强研发创新,优化产品结构,提升临床价值。长春高新作为行业龙头,其价格调整和研发转型是行业趋势的缩影。
报告重点分析了长春高新的哪些方面?
报告重点分析了长春高新的核心产品金赛增的价格调整影响,以及公司如何通过加强费用管控和优化研发管线应对挑战。此外,报告还关注了公司研发投入从“投入驱动”向“价值驱动”的转型,以及重点新项目的临床试验进展。
当前医药生物市场的现状是怎样的?
当前医药生物市场处于结构调整期,集采和医保控费导致部分产品价格下降,但创新药和生物类似药的需求持续增长。市场竞争加剧,企业需要提升产品竞争力和研发效率。长春高新作为行业龙头,其业绩表现和转型策略对行业有重要参考意义。
研报提到了哪些风险提示?
研报提示了研发进度不及预期、商业化进度不及预期以及竞争加剧的风险。研发进度的不确定性可能导致新药上市延迟或效果不及预期,商业化进度的不确定性可能影响产品市场表现,竞争加剧则可能压缩企业利润空间。这些风险需要投资者密切关注。
你可能感兴趣
短期业绩承压,加速推进创新转型
医药生物国金证券2022-08-20
22H1业绩承压,创新转型持续加速
医药生物安信证券2022-08-21
集采压力下业绩短期承压,创新转型与BD成果亮眼
兴证国际2025-09-29
2025年年报点评:业绩短期承压,创新转型驱动长期价值不变
医药生物东吴证券2026-04-07
2024年年报及2025年一季报点评:业绩短期承压,创新转型静待收获
西部证券2025-04-27
业绩短期承压,创新转型成果已现
医药生物华西证券2026-04-24
业绩短期承压,创新转型有序推进
医药生物中泰证券2021-08-26
短期业绩承压,智能电动化转型加速
交通运输信达证券2022-08-30
中报披露:战略转型加速,短期业绩承压
信息技术山西证券2013-07-29
系列点评六十八:业绩短期承压2023转型加速
交通运输华西证券2023-02-02