猜你想问
氯碱日报主要分析了哪些内容?
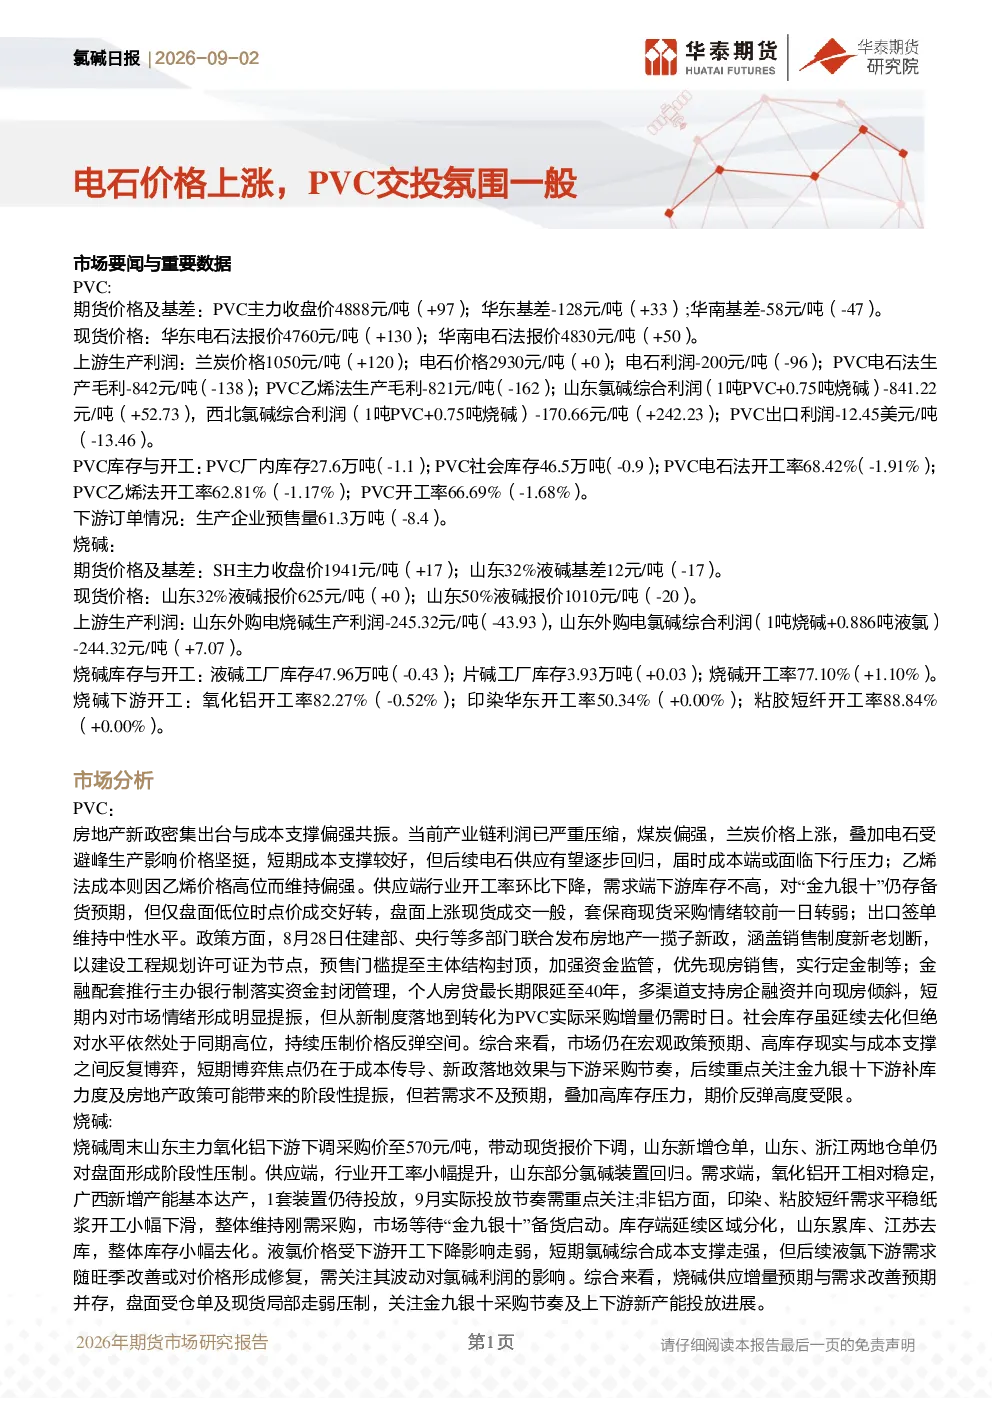
本报告主要分析了PVC和烧碱两个品种的市场动态。PVC方面,报告详细解读了期货和现货价格变化、上下游生产利润、库存与开工率以及下游订单情况。烧碱方面,报告涵盖了期货和现货价格变动、生产利润、库存与开工率以及下游开工情况。通过这些数据,报告全面展现了氯碱行业的市场现状和发展趋势。
PVC行业未来发展趋势如何?
PVC行业未来发展趋势呈现多方面特点。首先,房地产新政密集出台与成本支撑偏强共振,产业链利润受到严重压缩。其次,供应端行业开工率环比下降,但需求端下游库存不高,对“金九银十”存在备货预期。此外,政策方面,房地产新政短期内提振市场情绪,但需求转化仍需时日。最后,社会库存高位压制价格反弹空间,短期博弈焦点在于成本传导、新政落地效果与下游采购节奏,后续关注金九银十补库力度及房地产政策提振,但需求不及预期将限制期价反弹高度。
报告重点分析了PVC的哪些方面?
报告重点分析了PVC的多个方面。首先,详细解读了期货和现货价格变化,包括主力收盘价、基差变动等。其次,深入分析了上下游生产利润,涵盖兰炭、电石、PVC电石法、乙烯法等生产毛利情况。此外,报告还关注了库存与开工率,包括厂内库存、社会库存以及不同方法的开工率数据。最后,报告探讨了下游订单情况,如生产企业预售量等,全面展现了PVC市场的供需关系和发展趋势。
当前PVC市场现状如何?
当前PVC市场现状呈现复杂态势。一方面,期货和现货价格均出现上涨,但交投氛围一般。另一方面,产业链利润受到严重压缩,供应端开工率下降,但需求端存在备货预期。政策方面,房地产新政短期内提振市场情绪,但需求转化仍需时日。此外,社会库存高位压制价格反弹空间,市场短期博弈焦点在于成本传导、新政落地效果与下游采购节奏。综合来看,PVC市场处于多空博弈阶段,未来走势仍需密切关注相关因素变化。
研报提示了哪些风险?
研报提示了多个风险因素。对于PVC行业,主要风险包括地缘冲突变动、宏观政策扰动以及装置检修动态。这些因素可能对市场供需关系产生影响,进而影响PVC价格走势。对于烧碱行业,主要风险包括地缘冲突变动、出口订单执行情况、装置检修动态以及下游采购节奏。这些风险因素可能对烧碱市场的供需平衡和价格稳定性带来不确定性。投资者需密切关注这些风险因素,做好风险管理。