猜你想问
国债期货最新走势如何?
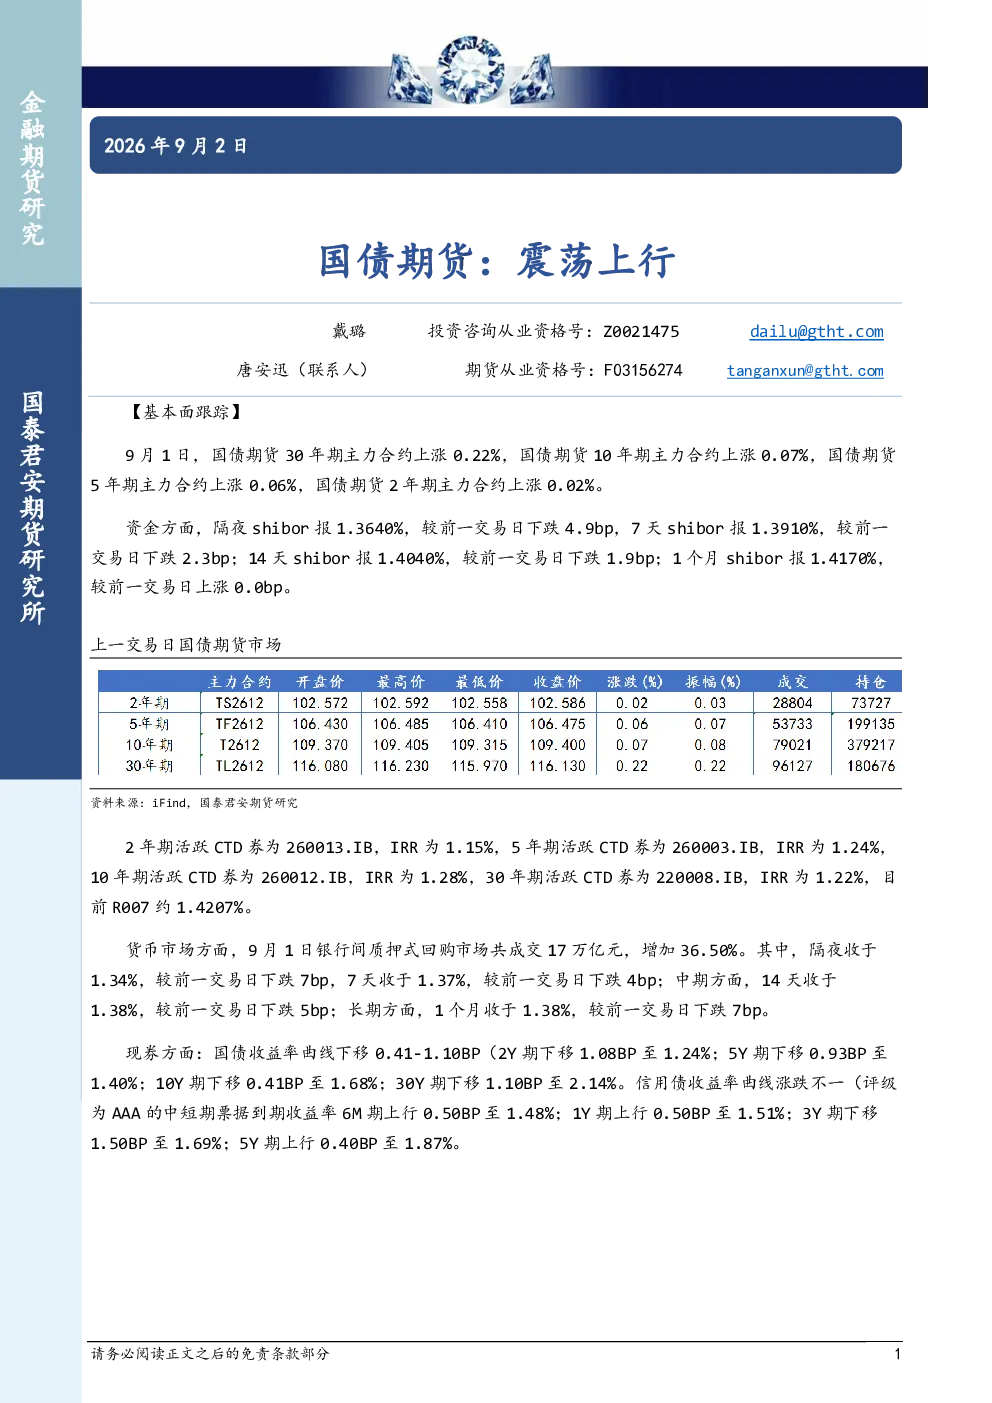
9月1日,国债期货各期限主力合约均上涨,其中30年期上涨0.22%,10年期上涨0.07%,5年期上涨0.06%,2年期上涨0.02%。资金方面,shibor整体下跌,隔夜、7天、14天shibor分别下跌4.9bp、2.3bp、1.9bp,1个月shibor持平报1.4170%;R007约1.4207%。货币市场成交17万亿元,隔夜、7天、14天、1个月回购利率分别下跌7bp、4bp、5bp、7bp。现券方面,国债收益率曲线整体下移0.41-1.10bp,其中2年期、5年期、10年期、30年期分别下移1.08bp、0.93bp、0.41bp、1.10bp;信用债收益率曲线涨跌不一,AAA级中短期票据6M期、1Y期上行0.50bp,3Y期、5Y期下行1.50bp、上行0.40bp。国债期货整体呈现震荡上行态势,但需关注资金面及现券收益率变化对后续走势的影响。
国债期货行业发展趋势如何?
国债期货行业发展趋势需结合宏观政策与市场资金面综合分析。当前中国央行逆回购操作净回笼4690亿元,短期内可能对市场流动性产生一定影响。从历史数据看,国债期货走势与宏观经济周期、货币政策调控密切相关。长期来看,随着经济复苏进程的推进,国债期货市场需关注利率走势变化及政策导向,同时需警惕外部环境变化带来的不确定性。投资者应持续关注央行货币政策动向及市场资金供求关系,以把握行业发展趋势。
报告重点分析了哪些方向?
本报告重点分析了国债期货市场的基本面、宏观环境及行业新闻。基本面方面,详细跟踪了各期限国债期货合约的涨跌情况、shibor及货币市场利率变化、现券收益率曲线变动等关键指标。宏观环境方面,关注了中国央行当日逆回购操作对市场流动性的影响。行业新闻方面,未发现重大政策变动,但需持续关注后续政策动向。报告未涉及个股分析,主要从整体市场角度进行解读。
当前市场现状如何判断?
当前国债期货市场呈现震荡上行态势,但整体趋势强度为0,表明市场多空力量相对均衡。资金面方面,shibor整体下跌,显示短期资金压力有所缓解,但1个月shibor持平,需关注中长期资金流向变化。现券收益率曲线整体下移,表明市场对利率下行存在一定预期,但信用债收益率涨跌不一,显示信用风险仍需关注。综合来看,当前市场现状较为复杂,投资者需谨慎评估各方面因素对市场走势的影响。
研报存在哪些风险提示?
本研报主要基于公开信息进行分析,未涉及未公开信息或内幕消息。国债期货市场受多种因素影响,包括宏观经济政策、市场资金供求、国际利率环境等,这些因素可能随时发生变化,导致市场走势与报告分析存在偏差。此外,信用债收益率涨跌不一,显示信用风险仍需关注,投资者需警惕信用事件对市场情绪的影响。本报告仅供参考,不构成任何投资建议,投资者需根据自身风险承受能力进行独立判断。