猜你想问
8月股指期货市场表现如何?
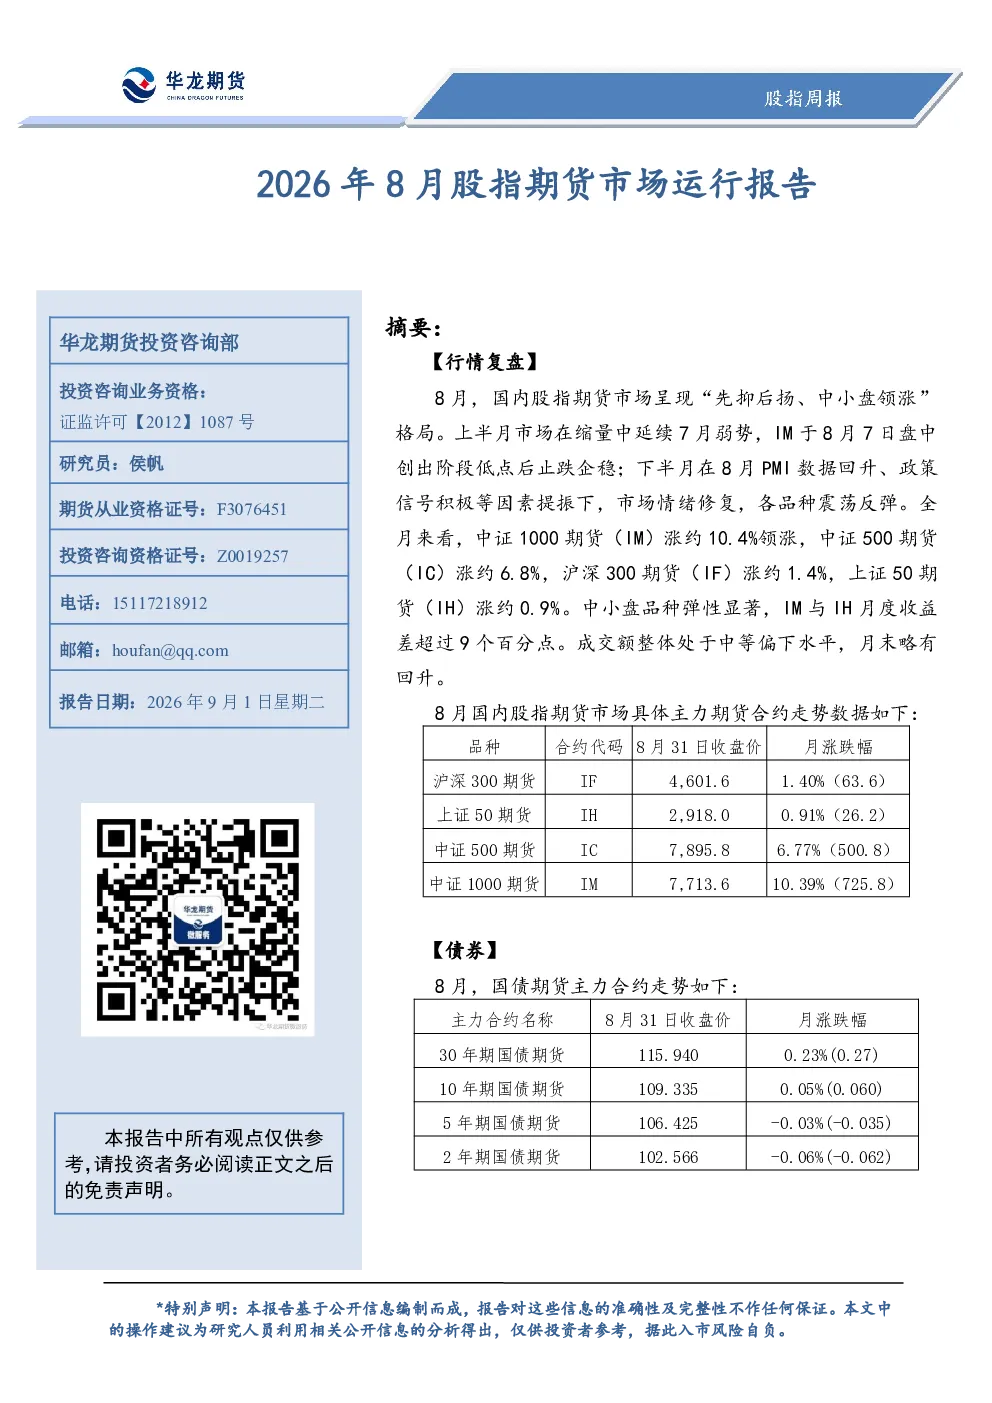
8月国内股指期货市场呈现“先抑后扬、中小盘领涨”格局。上半月延续7月弱势,IM于8月7日创出阶段低点后企稳;下半月在PMI数据回升、政策信号积极等因素提振下,市场情绪修复,各品种震荡反弹。中证1000期货(IM)涨约10.4%领涨,中证500期货(IC)涨约6.8%,沪深300期货(IF)涨约1.4%,上证50期货(IH)涨约0.9%。中小盘品种弹性显著,IM与IH月度收益差超9个百分点。成交额整体处于中等偏下水平,月末略有回升。
8月股指期货市场基本面有何变化?
8月制造业PMI为49.8%,环比上升0.6个百分点,景气水平回升;非制造业商务活动指数与上月持平;综合PMI产出指数为49.5%,环比上升0.2个百分点,企业生产经营景气水平总体有所回升。PMI回升确认经济景气边际改善,高技术制造业持续扩张为科技成长方向提供支撑。但制造业PMI仍处于荣枯线下方,经济修复基础尚不稳固。
8月股指期货市场估值情况如何?
截至8月31日,沪深300指数PE为13.77倍(分位点71.43%)、PB为1.45倍;上证50指数PE为10.93倍(分位点64.77%)、PB为1.25倍;中证500指数PE为33.98倍(分位点83.37%)、PB为2.46倍;中证1000指数PE为44.49倍(分位点71.23%)、PB为2.45倍。A股总市值与GDP比值为93.9%,处于历史93.1%分位、近十年97.0%分位,估值约束依然存在。
8月股指期货市场整体市场现状如何?
8月市场在7月深度调整后迎来阶段性修复,中小盘品种弹性充分释放。市场整体处于“政策底”确认后的震荡修复阶段,趋势性反转仍需基本面进一步验证。成交额整体处于中等偏下水平,月末略有回升。市场情绪修复,各品种震荡反弹,但量能持续低位运行制约反弹空间。
8月股指期货市场存在哪些风险?
8月市场虽呈现修复态势,但制造业PMI仍处于荣枯线下方,经济修复基础尚不稳固;总市值与GDP比值处近十年97%分位,估值约束依然存在。IM/IH价差处历史偏高区域,价差收敛策略需谨慎关注。市场整体处于震荡修复阶段,风格趋于均衡,但需警惕经济复苏不及预期及估值偏高带来的风险。