猜你想问
这份研报主要分析了什么内容?
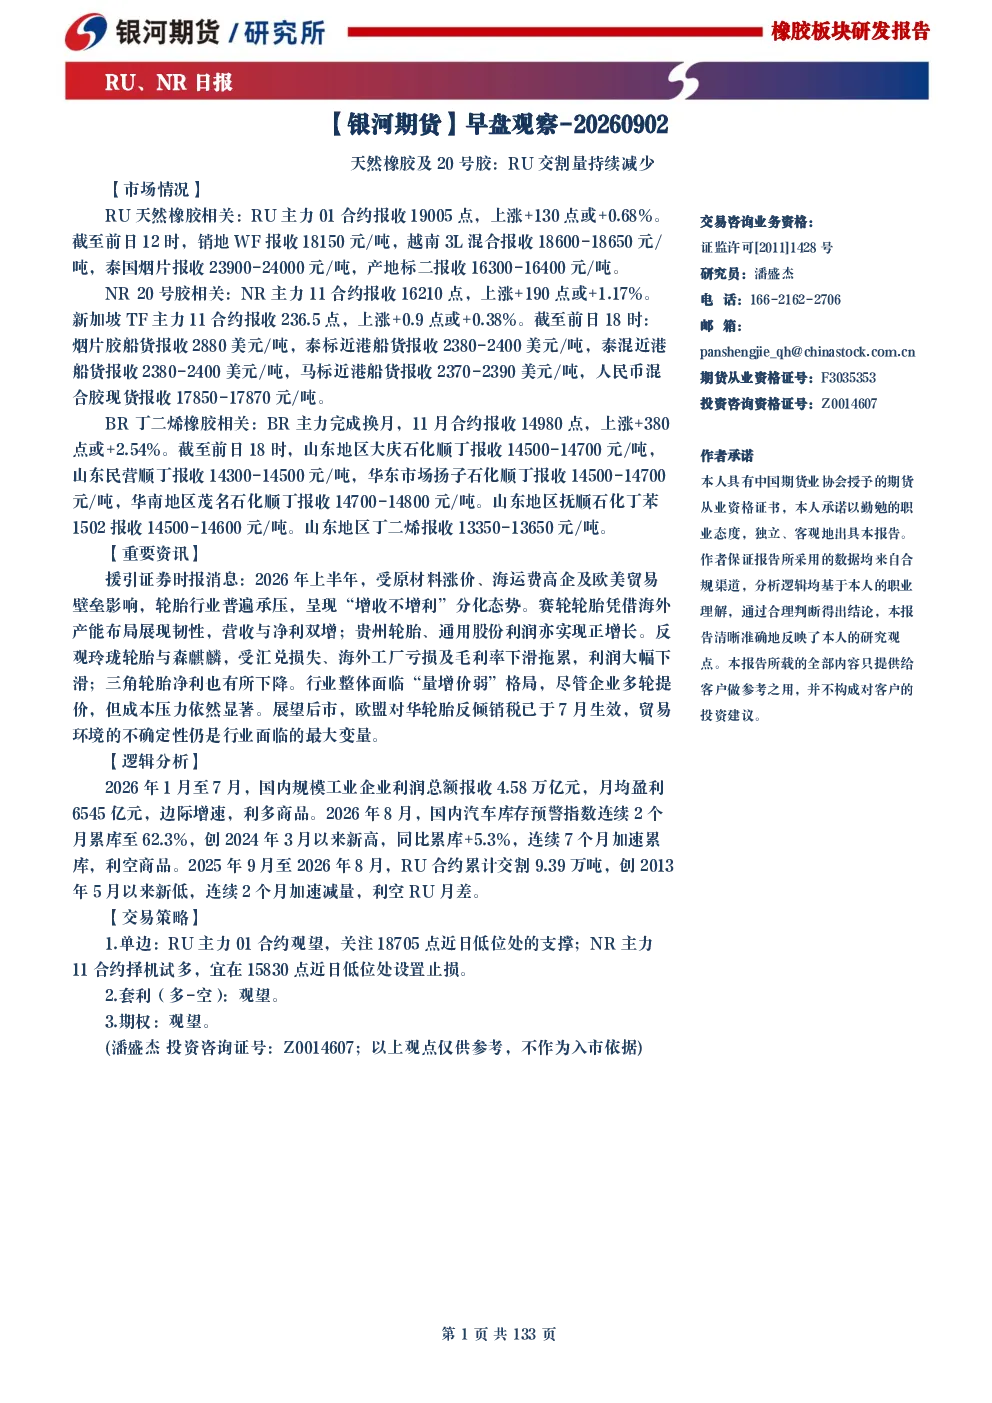
本研报深入分析了天然橡胶及20号胶的市场动态。报告指出RU主力01合约多单持有,止损宜上移至17575点近日低位处;NR09合约多单持有,止损宜上移至14085点近日低位处;NR主力10合约观望,关注14820点近日低位处的支撑。NR仓单持续去库,利多NR;RU仓单累库放缓,利空RU。轮胎开工率整体连续2个月边际减产,相对利空NR;国内干胶库存连续4个月去库,利多RU。ANRPC出口总量持续减少,利多RU。泰国橡胶机械设备进口金额趋势增量,利多RU。国内轮胎进出口贸易额创历史次新高,利多商品。全球汽车行业指数加速回落,利空商品。国内全社会用电总量增速放缓,小幅利空商品。花旗全球经济意外指数增速放缓,利空商品。
天然橡胶行业的发展趋势如何?
天然橡胶行业呈现多空交织的发展趋势。从供应端看,NR仓单持续去库,显示供应压力有所缓解,利好NR价格。RU仓单累库放缓,表明RU供应压力减轻,但整体仍偏宽松,对RU价格形成压制。从需求端看,轮胎开工率连续2个月边际减产,对NR需求形成利空;但国内干胶库存连续4个月去库,显示下游需求韧性,利好RU。ANRPC出口总量减少,利好RU;泰国橡胶机械设备进口增加,预示未来产能扩张,对RU价格形成潜在压力。国内轮胎进出口贸易额创新高,反映市场需求旺盛,利好橡胶期货。
研报重点关注了哪些方面?
研报重点关注天然橡胶及20号胶的供需关系和宏观影响因素。在供应方面,分析了NR和RU的仓单变化,指出NR去库利多,RU累库放缓利空。在需求方面,考察了轮胎开工率、国内干胶库存、ANRPC出口、泰国设备进口、国内进出口贸易等指标,揭示供需两端存在矛盾。此外,报告还评估了宏观环境对橡胶市场的影响,包括全球汽车行业指数、国内用电总量、花旗全球经济意外指数等,这些因素对橡胶价格形成多维度制约。
当前天然橡胶市场处于什么状态?
当前天然橡胶市场呈现区间震荡格局。供应端,NR去库持续,RU累库放缓,显示供应压力有所缓解,但整体库存水平仍较高,对价格形成压制。需求端,轮胎开工率减产利空NR,但干胶库存去库和进出口贸易额创新高利多橡胶,需求表现分化。宏观层面,全球汽车行业指数回落和全球经济意外指数放缓,对商品市场整体形成压力,包括橡胶在内。因此,市场多空因素交织,价格波动加剧,投资者需密切关注供需变化和宏观环境动态。
投资天然橡胶需要注意哪些风险?
投资天然橡胶需关注多重风险。首先,供应端风险,如主产区天气变化可能影响橡胶产量,ANRPC出口政策调整可能改变出口格局,泰国等主产国的橡胶种植和加工政策变动,均可能对价格产生冲击。其次,需求端风险,全球汽车行业景气度下行可能抑制轮胎需求,进而影响橡胶价格;国内经济增速放缓可能导致轮胎开工率下降,对橡胶需求形成利空。此外,宏观风险不容忽视,地缘政治冲突可能引发能源价格波动,进而传导至橡胶市场;汇率大幅波动可能影响橡胶进口成本和出口收益。投资者需综合评估这些风险因素,制定合理的投资策略。