猜你想问
英诺赛科2026年中期业绩表现如何?
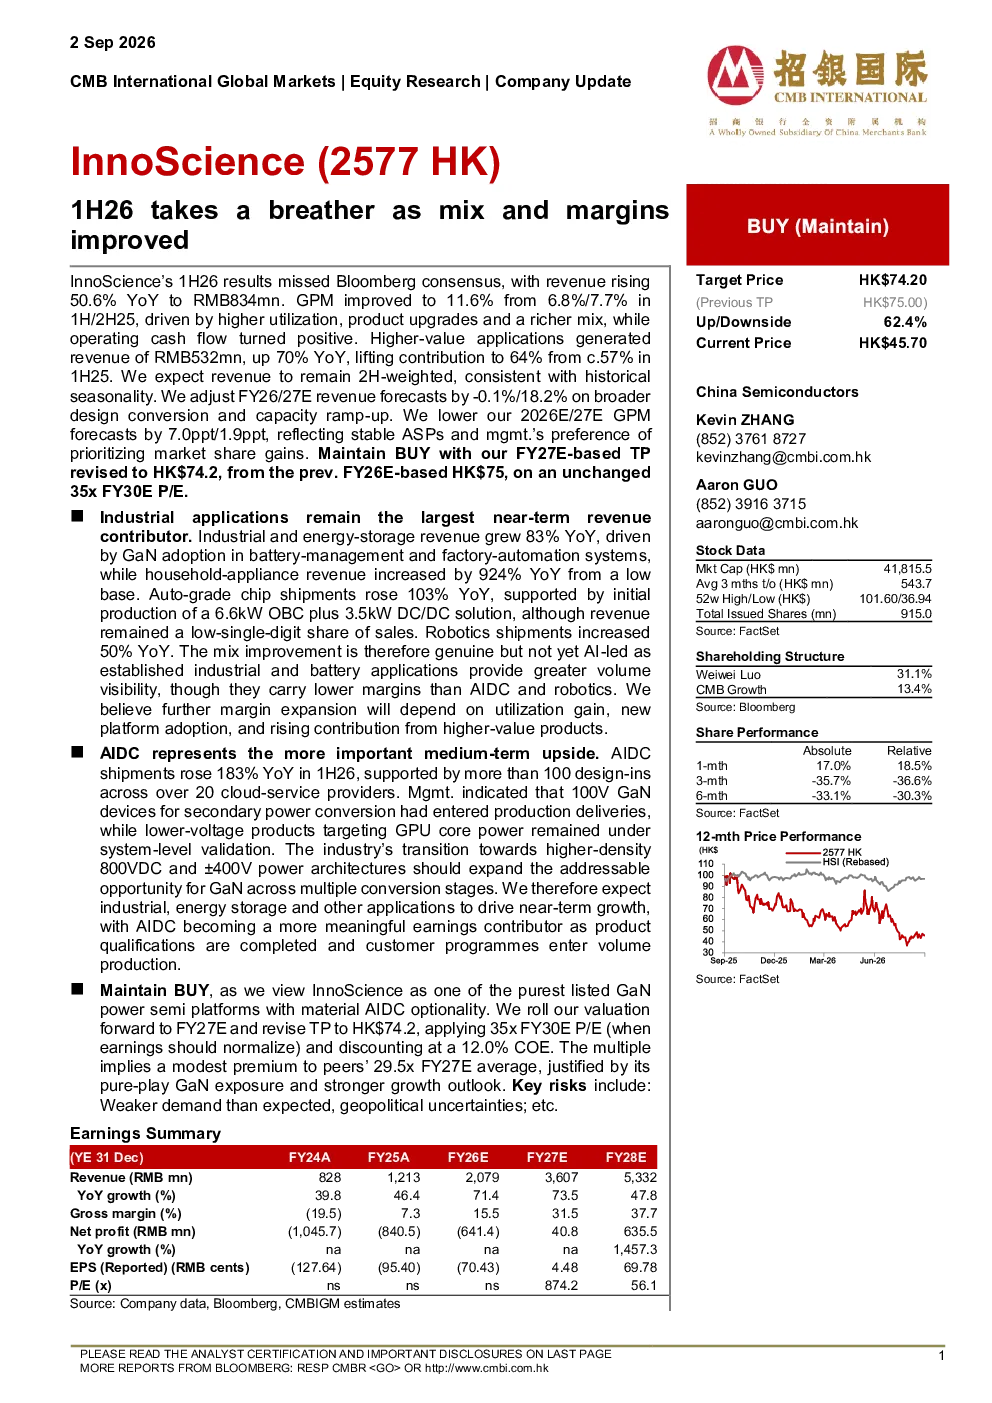
英诺赛科2026年中期营收同比增长50.6%至8.34亿元,未达彭博一致预期。毛利率提升至11.6%,主要受产能利用率提高、产品升级及产品组合丰富推动。经营性现金流转为正值,高附加值应用营收达5.32亿元,同比增长70%,贡献率提升至64%。预计下半年营收占全年比重较大,调低2026/27财年营收预期,反映平均售价稳定及管理层优先市场份额增长。
英诺赛科未来增长点在哪里?
英诺赛科未来增长点主要在高附加值应用和AIDC(氮化镓功率半导体)。工业应用仍是主要收入贡献来源,但产品结构改善尚未由AI引领。AIDC增长潜力大,短期由工业、储能驱动,长期将成为重要利润贡献来源。公司维持买入评级,目标价上调至74.2港元,市盈率维持在35倍2027财年预期盈利水平。
中芯国际在工业和储能领域的表现如何?
中芯国际工业和储能收入同比增长83%,主要受电池管理系统和工厂自动化系统中氮化镓(GaN)采用驱动。家用电器收入增长924%(低基数),汽车级芯片出货量同比增长103%,但收入占比极低;机器人出货量同比增长50%。产品结构改善,但工业和电池应用利润率低于AI计算和机器人业务。
氮化镓功率半导体行业发展趋势如何?
氮化镓功率半导体行业向800VDC和±400V电源架构转型将扩大GaN应用机会。2026年上半年AIDC出货量同比增长183%,得益于云服务提供商支持下的设计采用。100V氮化镓器件已量产,低压产品仍处于验证阶段。中芯国际作为纯度最高的GaN功率半导体平台之一,具备材料AIDC选择权。
研报提示的主要风险有哪些?
研报提示的主要风险包括需求低于预期和地缘政治不确定性。英诺赛科和中芯国际均面临市场需求波动和地缘政治带来的挑战。公司作为纯度最高的GaN功率半导体平台之一,具备材料AIDC选择权,但需关注行业周期性波动和地缘政治影响。
你可能感兴趣
新海洋能源(342 HK):变态:稍作休息
马来西亚银行2014-04-02
跌回万四下方,沪锌多头稍作休息
瑞达期货2016-02-24
A股投资策略:稍作休息
长城证券2013-01-15
暴风雨前最后的宁静 本周美元有望稍作休息
兴业投资2016-10-24
1H26预告:2季度OPAT强度持续,而NBV稍作喘息
金融招银国际2026-07-22
白糖周报:短期稍作休整,关注开榨和甘蔗收购价落地
银河期货2018-11-09
利润前景仍然是关键,因为2H16盈利缺乏刺激
德意志银行2017-02-22
债市每日观察:债牛有没有中场休息?对比当前和15年上半年
国泰君安证券2018-09-21
OW:降低目标,因为利润警告削减了账面价值
信息技术汇丰银行2015-01-15
1H16利润下降,因为电网需求下降
东英亚洲证券2016-08-22