猜你想问
顺丰控股Q2扣非净利润同比增长的原因是什么?
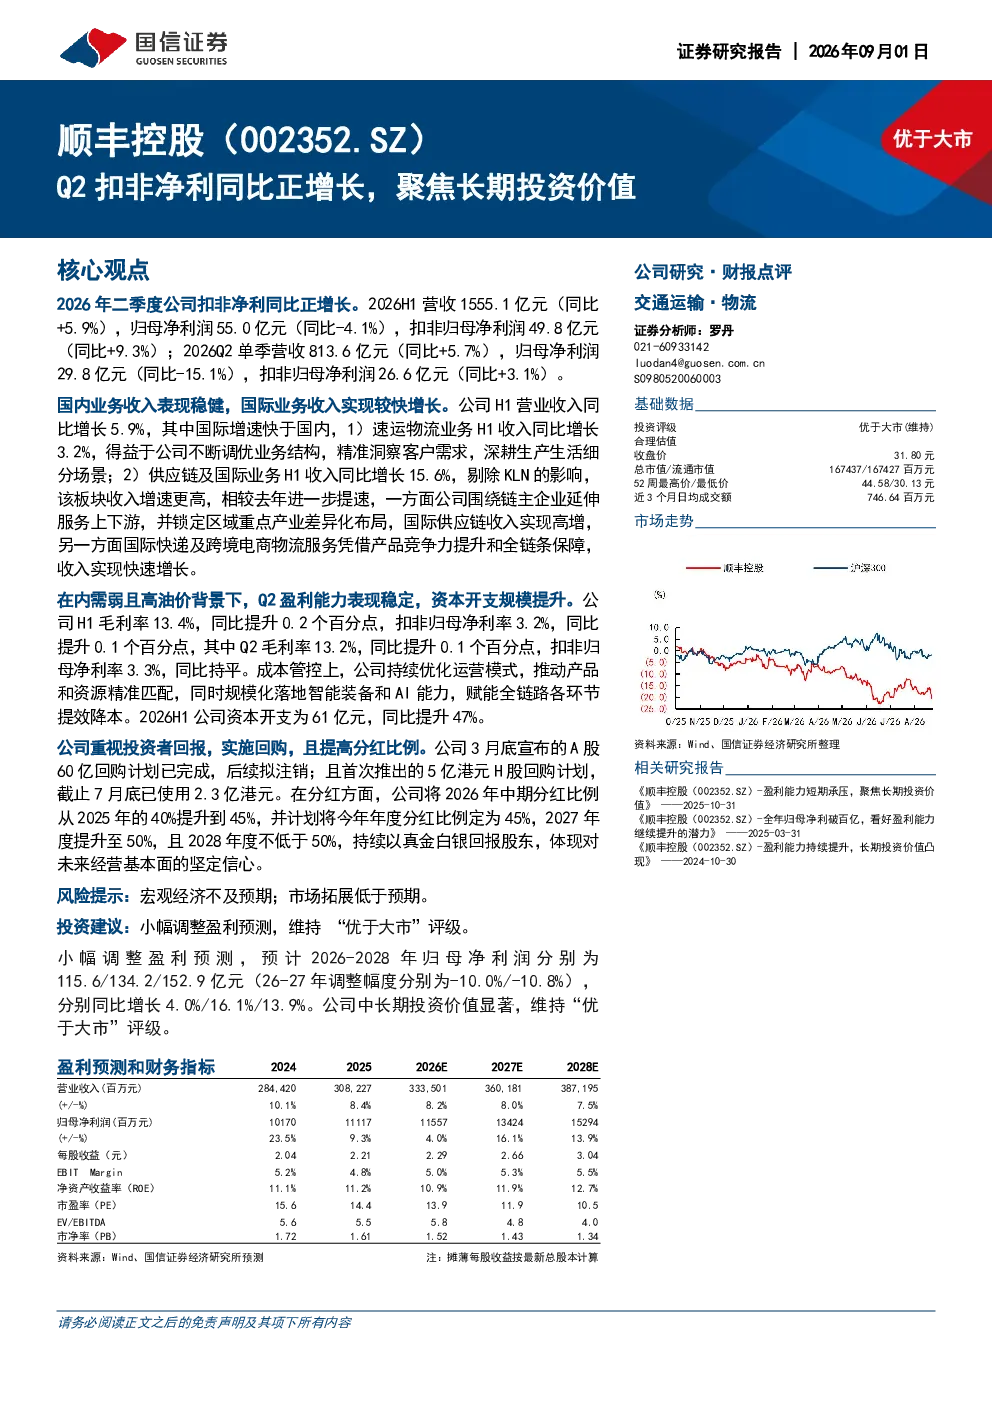
顺丰控股2026年二季度扣非净利润同比正增长,主要得益于国际业务收入较快增长,特别是供应链及国际业务同比增长15.6%。国内业务收入保持稳健,速运物流业务同比增长3.2%。公司盈利能力稳定,毛利率同比提升0.1个百分点至13.2%,扣非归母净利率同比持平为3.3%。资本开支61亿元,同比增加47%,显示公司对未来的投资布局。
顺丰控股未来几年业绩增长预期如何?
顺丰控股小幅调整盈利预测,预计2026-2028年归母净利润分别为115.6/134.2/152.9亿元,同比增长4.0%/16.1%/13.9%。报告认为公司长期发展潜力较大,尤其在国际业务和供应链服务领域有较大增长空间。同时,公司重视投资者回报,完成60亿A股回购并拟注销,中期分红比例提升至45%,计划未来年度分红比例不低于50%
顺丰控股在行业中的竞争优势和发展趋势如何?
顺丰控股在国内快递物流市场保持领先地位,尤其在高端快递服务领域具有显著优势。国际业务增长迅速,供应链及国际业务同比增长15.6%,成为新的增长引擎。未来,行业发展趋势将更加注重科技赋能和国际化拓展,顺丰控股持续加大科技投入,提升运营效率,同时积极拓展海外市场,有望在行业竞争中保持领先。
当前顺丰控股的市场表现和行业地位如何?
顺丰控股2026年上半年营收1555.1亿元,同比增长5.9%,但归母净利润同比-4.1%,主要受单季归母净利润下滑影响。扣非归母净利润同比增长9.3%,显示公司核心盈利能力稳定。国内业务收入稳健,国际业务收入增长较快,行业地位稳固。公司毛利率和净利率保持稳定,资本开支增加显示其战略投入决心。
顺丰控股面临哪些投资风险?
顺丰控股面临的主要风险包括宏观经济不及预期,可能影响物流需求增长;市场拓展低于预期,国际业务和供应链业务增长可能不及目标。此外,行业竞争加剧也可能对公司盈利能力造成压力。公司需持续提升运营效率,优化成本结构,并加强市场风险管理,以应对潜在挑战。
你可能感兴趣
扣非正增长,下半年净利同比近翻倍(太平洋汽车2020年战略推荐)
交通运输太平洋证券2020-02-22
2023年年报及2024年一季报点评:扣非净利符合预期,具备长期投资价值
化石能源民生证券2024-04-26
2022年中报预告点评:Q2扣非净利亿,业绩小幅超预期,强调公司正面临市值修复战略机遇期
交通运输华创证券2022-07-15
Q2扣非净利21.9亿,历史次高水平,聚焦核心业务显经营成色
交通运输华创证券2023-08-30
Q3扣非归母净利同比+6%至323亿,正加速推进“船”到“链”的战略转变
交通运输华创证券2022-10-31
2020年中报点评:单票毛利下行致Q2扣非净利同比下降56%,长期看好行业格局稳定后龙头公司有望胜出
交通运输华创证券2020-08-31
2025年中报点评Q2扣非净利同比+37%超预期,业绩进入集中兑现期
东吴证券2025-08-06
Q2扣非净利同比77%,新产能效益亮眼
食品饮料华创证券2017-07-13
2024年半年报点评:Q2扣非净利同比+38%,核电工程收入高增、信用减值规模收窄
建筑建材民生证券2024-08-30
2020年中报点评:Q2扣非净利同比75%,扣非净利率近年新高,看好目标市值4000亿,强调“强推”评级
交通运输华创证券2020-08-25