猜你想问
光大环境主业表现如何?
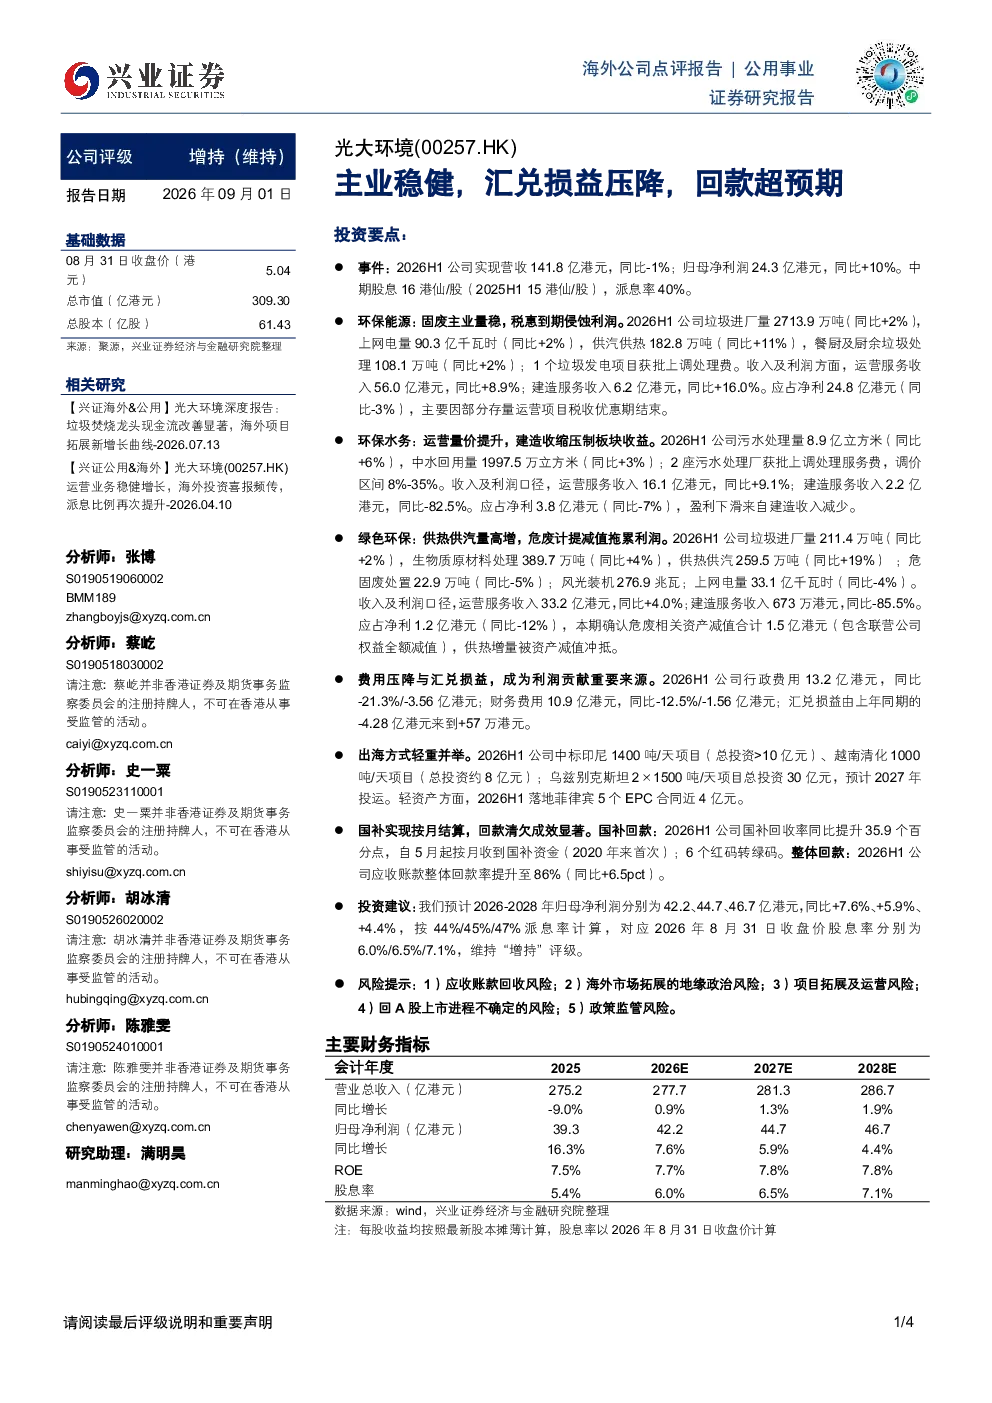
光大环境主业稳健,2026H1营收141.8亿港元(同比-1%),归母净利润24.3亿港元(同比+10%)。环保能源业务量稳,垃圾进厂量同比+2%,运营服务收入同比+8.9%;环保水务业务运营量价提升,污水处理量同比+6%,运营服务收入同比+9.1%;绿色环保业务供汽供热量高增,供热供汽同比+19%,但危废计提减值拖累利润。
环保行业发展趋势如何?
环保行业整体呈现稳健发展态势,光大环境作为行业代表,业务覆盖环保能源、环保水务、绿色环保等领域。环保能源业务量稳但税惠到期侵蚀利润,环保水务业务运营量价提升但建造收缩压制收益,绿色环保业务供热供汽量高增但危废计提减值拖累利润。行业未来发展趋势将聚焦于运营服务与技术创新,政策支持与市场需求持续向好。
报告重点分析了哪些方面?
报告重点分析了光大环境三大业务板块的运营情况及财务表现。环保能源板块聚焦垃圾处理与发电,环保水务板块关注污水处理与中水回用,绿色环保板块侧重供热供汽与危废处理。同时,报告也分析了费用压降与汇兑损益对利润的影响,以及国补按月结算回款清欠成效。
当前市场对光大环境有何评价?
市场对光大环境整体评价积极,公司主业稳健,回款超预期,利润增长主要得益于费用压降与汇兑损益压降。环保能源业务量稳,环保水务业务运营量价提升,绿色环保业务供汽供热量高增。公司出海方式轻重并举,国补回收率提升显著,应收账款整体回款率86%。
研报提示了哪些风险?
研报提示了五大风险:应收账款回收风险,需关注回款率虽高但仍有波动;海外市场拓展的地缘政治风险,需警惕国际环境变化;项目拓展及运营风险,新项目落地与现有项目运营均面临挑战;回A股上市进程不确定的风险,需关注政策与时间表;政策监管风险,环保行业政策调整可能影响公司经营。
你可能感兴趣
收入端稳健增长,剔除汇兑损益后利润增速超预期
信息技术中泰证券2024-08-21
扣汇兑损益后Q3业绩实现反转,超预期
建筑建材中泰证券2020-10-29
外销超预期,汇兑损益贡献盈利弹性
家用电器国盛证券2022-10-26
收入增长超预期,研发投入+汇兑损益短期压制业绩
电子设备广证恒生2018-02-08
2024年三季报点评:回款持续改善,销售费用及非经常损益拖累利润
建筑建材东方财富2024-10-29
2024年半年报点评:营收稳健增长,汇兑损益影响净利润
机械设备国联证券2024-08-28
汇兑损益影响Q3业绩,一主两翼稳健增长
化石能源德邦证券2024-10-22
收入稳健增长,汇兑损益影响利润
轻工制造西南证券2017-08-21
表观增速受去年汇兑损益影响,看好全年业绩稳健增长
基础化工安信证券2022-04-28
业绩稳健增长,汇兑损益拖累业绩
家用电器西南证券2018-04-26