猜你想问
顺丰同城上半年业绩表现如何?
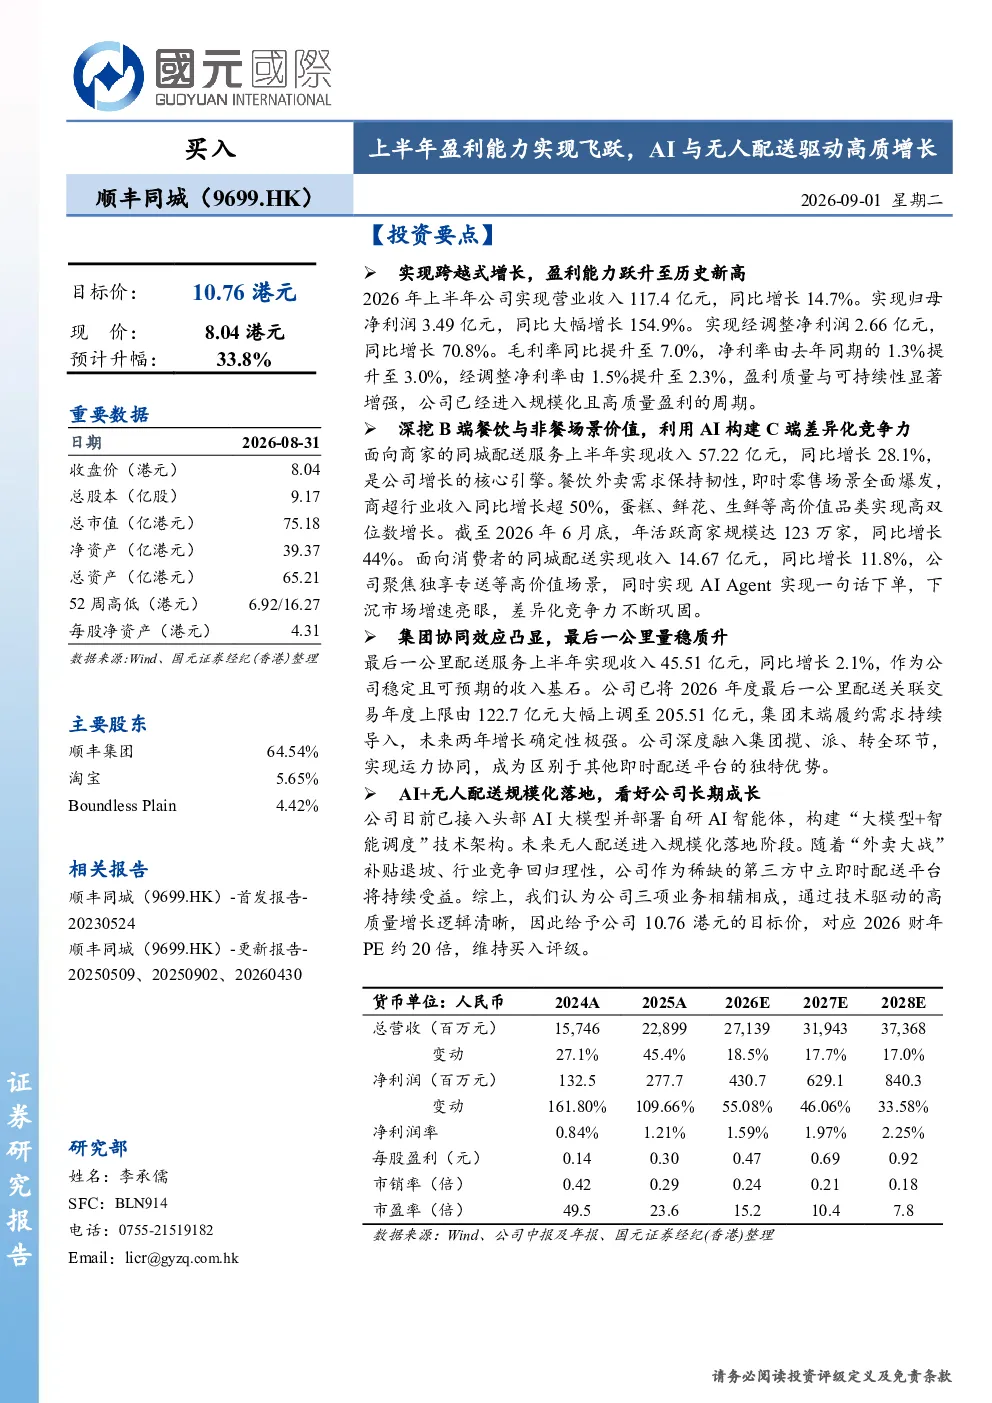
2026年上半年,顺丰同城实现营业收入117.4亿元,同比增长14.7%;归母净利润3.49亿元,同比增长154.9%;经调整净利润2.66亿元,同比增长70.8%。毛利率提升至7.0%,净利率提升至3.0%,经调整净利率提升至2.3%,盈利能力跃升至历史新高。公司业务增长由规模效应与技术提效双轮驱动,订单量同比增长超30%,AI智能调度与精细化排班带动骑手人效提升,费用率同比下降。
AI与无人配送技术如何影响顺丰同城业务增长?
公司通过AI+无人配送规模化落地,构建“大模型+智能调度”技术架构,未来无人配送进入规模化落地阶段。AI智能调度与精细化排班带动骑手人效提升,订单量同比增长超30%。同时,面向商家的同城配送服务收入57.22亿元,同比增长28.1%,是公司增长的核心引擎,其中餐饮外卖需求保持韧性,即时零售场景全面爆发,商超行业收入同比增长超50%,蛋糕、鲜花、生鲜等高价值品类实现高双位数增长。
顺丰同城的核心业务及增长点是什么?
公司核心业务包括面向商家的同城配送服务、面向消费者的同城配送服务和最后一公里配送服务。面向商家的同城配送服务收入57.22亿元,同比增长28.1%,是公司增长的核心引擎。面向消费者的同城配送服务收入14.67亿元,同比增长11.8%,公司聚焦独享专送等高价值场景,同时实现AI Agent实现一句话下单,下沉市场增速亮眼。最后一公里配送服务收入45.51亿元,同比增长2.1%,作为公司稳定且可预期的收入基石,集团末端履约需求持续导入,未来两年增长确定性极强。
当前即时配送行业竞争格局如何?
随着“外卖大战”补贴退坡、行业竞争回归理性,公司作为稀缺的第三方中立即时配送平台将持续受益。公司通过AI+无人配送规模化落地,构建“大模型+智能调度”技术架构,未来无人配送进入规模化落地阶段。年活跃商家规模达123万家,同比增长44%,餐饮外卖需求保持韧性,即时零售场景全面爆发,商超行业收入同比增长超50%,蛋糕、鲜花、生鲜等高价值品类实现高双位数增长。
顺丰同城面临哪些潜在风险?
风险提示包括行业竞争加剧、无人配送及AI技术投入回报不及预期、宏观经济波动影响即时零售消费需求、最后一公里与集团关联交易协同不及预期。随着“外卖大战”补贴退坡、行业竞争回归理性,公司作为稀缺的第三方中立即时配送平台将持续受益。研究部给予公司10.76港元的目标价,对应2026财年PE约20倍,维持买入评级。