猜你想问
盛新锂能2026年半年报主要说了什么?
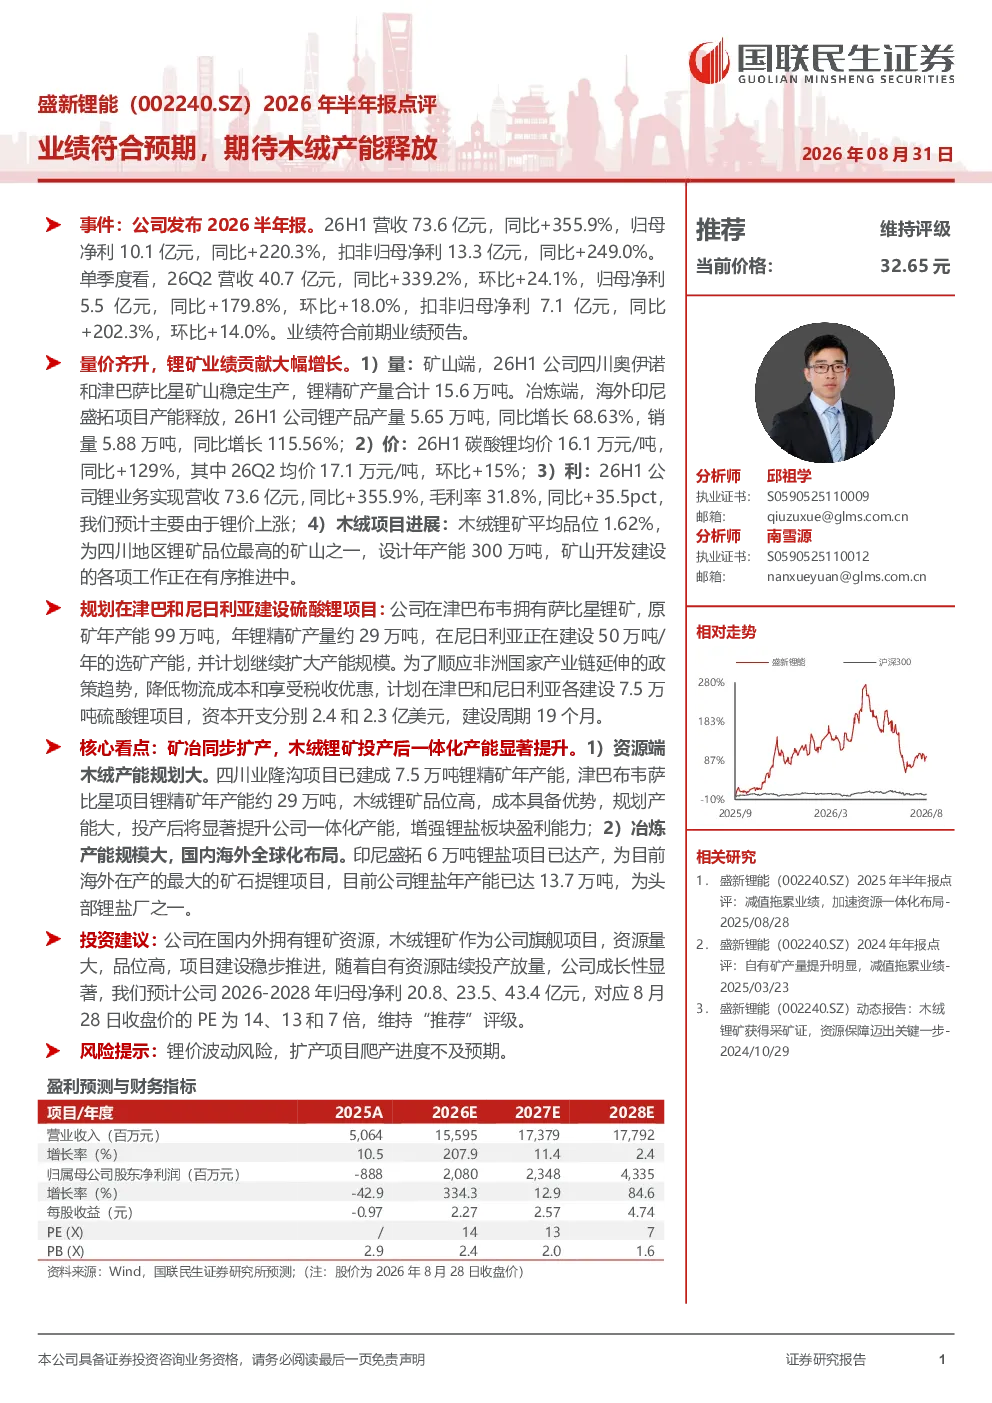
报告显示公司营收73.6亿元(同比+355.9%),归母净利10.1亿元(同比+220.3%)。锂矿业务贡献显著,四川奥伊诺和津巴萨比星锂精矿产量合计15.6万吨,印尼盛拓锂产品产量同比+68.63%,销量同比+115.56%。碳酸锂均价同比+129%,锂业务营收同比+355.9%,毛利率31.8%。木绒项目平均品位1.62%,设计年产能300万吨,有序推进。
锂行业目前发展趋势如何?
锂行业呈现量价齐升态势。2026年上半年碳酸锂均价16.1万元/吨,同比+129%。公司矿山和冶炼端均实现增产,锂盐业务营收大幅增长。全球锂资源竞争激烈,企业积极拓展海外项目,如津巴布韦和尼日利亚硫酸锂项目,资本开支达2.4/2.3亿美元。木绒项目的高品位、低成本特性将提升行业集中度。
研报重点分析了盛新锂能的哪些方面?
报告重点分析了盛新锂能的资源端和冶炼端一体化布局。资源端以木绒锂矿为核心,规划年产能300万吨,高品位资源显著提升公司盈利能力。冶炼端印尼盛拓锂盐年产能13.7万吨,为行业头部企业。津巴布韦和尼日利亚项目进一步强化全球化布局,预计2026-2028年归母净利20.8/23.5/43.4亿元。
当前锂市场状况如何判断?
锂市场供需关系持续紧张,碳酸锂价格高位运行。公司锂业务营收占比高,受价格波动影响较大。全球锂资源分布不均,企业通过并购和新建项目扩大产能。木绒项目等高品位资源开发将缓解部分供应压力。但需关注扩产进度和成本控制。
研报提示了哪些风险?
主要风险包括锂价波动和项目进度不及预期。锂价周期性波动可能影响公司业绩稳定性。津巴布韦和尼日利亚项目面临建设周期长、政治风险等挑战。此外,全球竞争加剧也对公司盈利能力构成压力。需持续关注项目达产情况和成本控制效果。
你可能感兴趣
藏格矿业(000408.SZ)2026年半年报点评:业绩符合预期,期待铜锂新增产能释放
国联民生证券2026-08-11
完美世界2026年半年报点评:2026H1业绩符合预期,期待《异环》三季度利润释放
国联民生证券2026-08-22
恒辉安防2023年半年报点评:业绩符合预期,期待下半年产能释放
国泰君安证券2023-08-01
2018年半年报点评:中报业绩符合预期,产能释放值得期待
有色金属长城证券2018-08-21
腾远钴业(301219.SZ)2025 年年报及 2026 年一季报点评 26Q1 业绩超预期,期待新增产能释放
国联民生证券2026-04-26
2026年半年报点评:Q2毛利率改善超预期,新产能投产有望加速业绩释放
华创证券2026-09-15
公司年报点评:业绩增长符合预期,产能释放值得期待
有色金属长城证券2018-04-08
黑牛食品(002387)2010年报点评:业绩符合预期,期待产能释放
电子设备安信证券2011-04-15
皇氏乳业2010年报点评:业绩符合预期,期待产能释放
食品饮料安信证券2011-03-30
2026年半年报点评业绩符合预期,供不应求下产能稳步扩张
国联民生证券2026-08-19