猜你想问
英科医疗26Q2业绩增长主要受什么因素驱动?
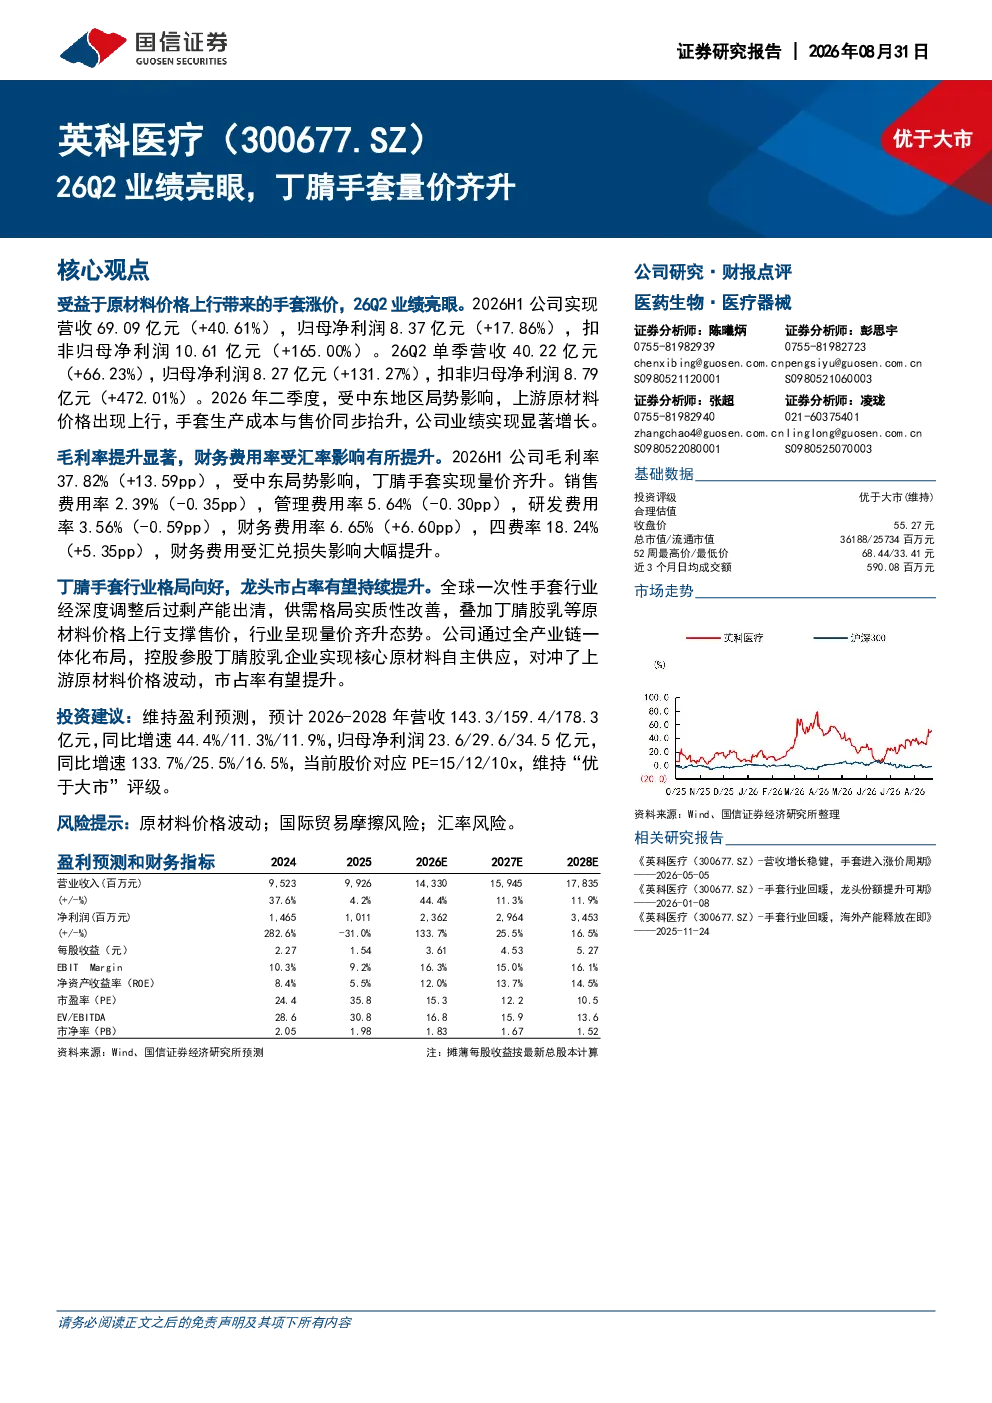
英科医疗2026年上半年业绩增长主要得益于原材料价格上行带来的手套涨价。受中东地区局势影响,上游原材料价格上涨,导致手套生产成本与售价同步提升。2026年上半年公司实现营收69.09亿元(同比增长40.61%),归母净利润8.37亿元(同比增长17.86%),扣非归母净利润10.61亿元(同比增长165.00%)。第二季度单季营收和利润也实现大幅增长,显示公司受益于行业景气度提升。
丁腈手套行业未来发展趋势如何?
丁腈手套行业未来发展趋势向好,全球一次性手套行业经深度调整后,过剩产能已出清,供需格局实质性改善。丁腈胶乳等原材料价格上行支撑手套售价,行业龙头市占率有望持续提升。公司通过全产业链一体化布局,控股参股丁腈胶乳企业,实现核心原材料自主供应,有效对冲上游价格波动风险,进一步巩固市场地位。
报告对英科医疗的重点分析方向是什么?
报告重点分析了英科医疗的业绩增长驱动因素、行业竞争格局以及公司战略布局。业绩增长主要来自原材料价格上涨带来的手套量价齐升,毛利率提升至37.82%。公司通过全产业链一体化布局,特别是核心原材料自主供应能力,构筑了竞争优势。报告还分析了公司未来几年的盈利预测和估值水平。
当前丁腈手套市场现状如何?
当前丁腈手套市场现状呈现供需两旺格局。全球一次性手套行业经过深度调整,过剩产能已出清,供需关系得到改善。同时,丁腈胶乳等原材料价格上行,支撑手套售价。龙头企业在市场份额和盈利能力上持续提升,公司凭借全产业链布局和原材料自主供应能力,在行业竞争中占据有利地位。
研报提示的主要风险有哪些?
研报提示的主要风险包括原材料价格波动、国际贸易摩擦风险和汇率风险。原材料价格波动可能影响公司盈利能力,国际贸易摩擦可能带来出口不确定性,汇率风险则受财务费用率上升影响。公司需密切关注这些风险因素,并采取相应措施进行风险管理。
你可能感兴趣
英科医疗 丁腈手套价格企稳回升
未知机构2026-08-25
中小盘伐谋周报:国内布局丁腈手套,优势企业产能扩充,推荐英科医疗
国泰君安证券2018-01-21
英科医疗丁腈手套价格逐渐企稳回升 产能扩张提升
未知机构2026-08-25
信达消费英科医疗价格继续提升丁腈手套上游原材料主要为丁腈胶
未知机构2026-04-15
英科医疗 丁腈手套价格逐渐企稳回升 产能扩张提升全球份额
未知机构2026-08-25
英科医疗(300677.SZ)手套行业回暖,龙头份额提升可期
国信证券2026-01-08
H1业绩增长亮眼,部分电子特气量价齐升
基础化工德邦证券2023-07-12
量价齐升,业绩亮眼
有色金属德邦证券2023-10-27
2026Q1业绩表现亮眼,原材料涨价有望带动锡膏量价齐升
中泰证券2026-04-24
半年报业绩预告点评:量价齐升驱动增长,业绩表现亮眼
文化传媒国泰海通证券2026-07-23