猜你想问
固收+组合如何通过ERP和动量信号进行择时?
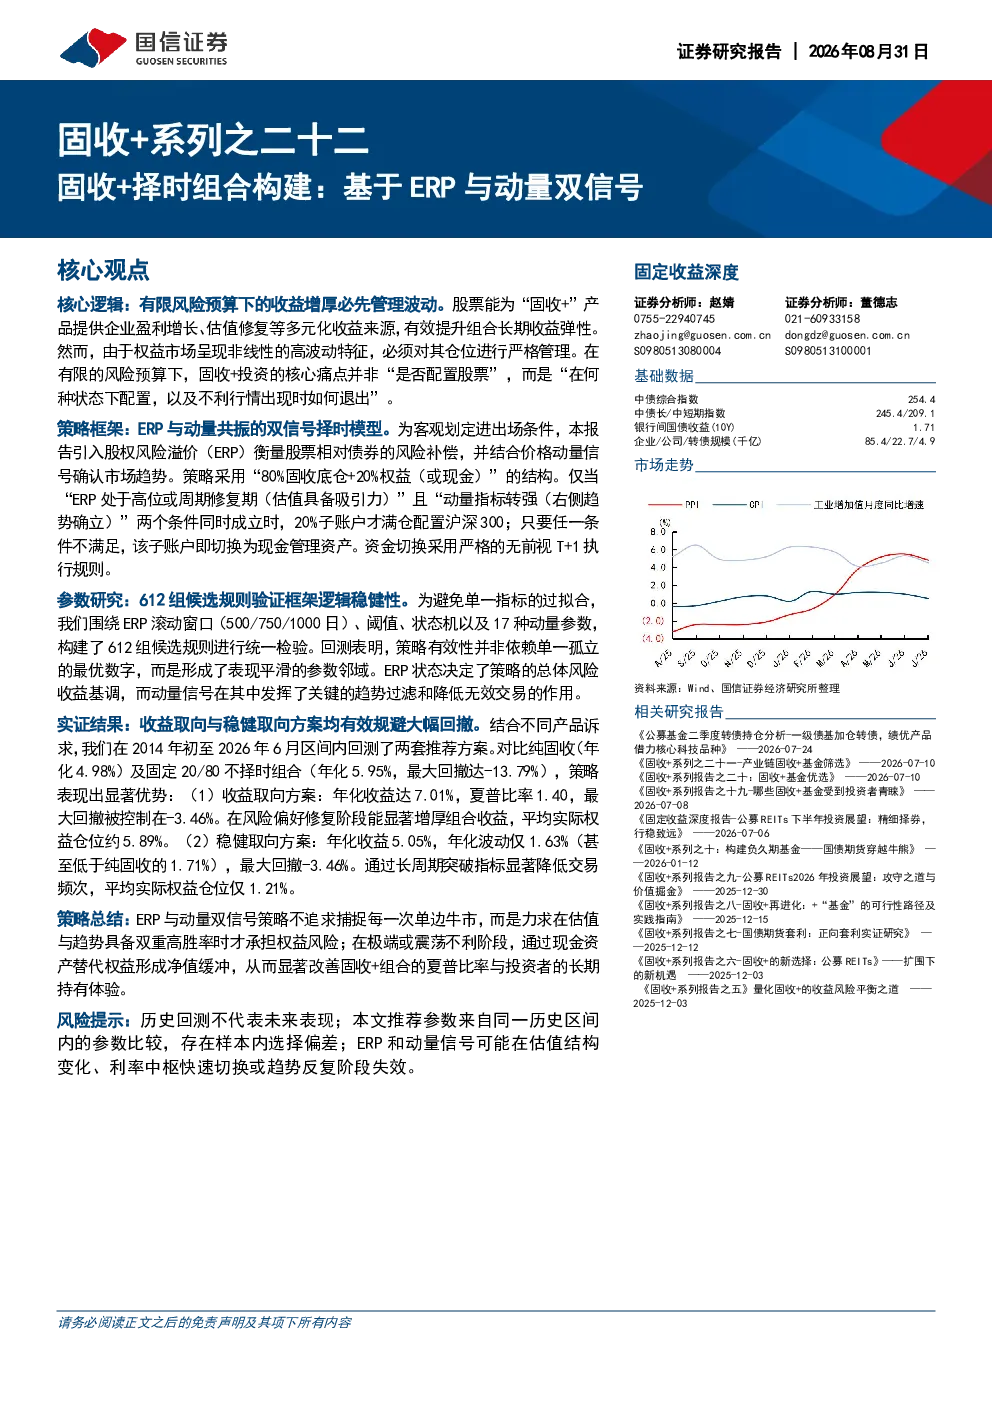
固收+组合通过ERP和动量信号进行择时,ERP衡量股票相对债券的风险补偿,其均值回归特性为权益资产择时提供依据。当ERP处于高位或周期修复期时,权益具备被纳入组合的估值基础;而当ERP处于低位时,则应降低权益敞口。同时结合动量指标确认市场趋势,模型采用80%固收底仓+20%权益(或现金)结构,仅当ERP处于高位且动量指标转强时,20%子账户才满仓配置沪深300,否则切换为现金管理资产。这种双信号策略旨在估值与趋势具备双重高胜率时才承担权益风险,通过现金资产替代权益形成净值缓冲,改善组合夏普比率与投资者长期持有体验。
该策略的参数设置有哪些特点?
该策略的参数设置围绕ERP滚动窗口(500/750/1000日)、阈值、状态机以及17种动量参数,构建了612组候选规则进行统一检验。回测表明策略有效性并非依赖单一孤立的最优数字,而是形成了表现平滑的参数邻域。ERP状态决定了策略的总体风险收益基调,而动量信号在其中发挥了关键的趋势过滤和降低无效交易的作用。这种参数设置避免了单一最优解的依赖,提高了策略的稳健性和适应性。
收益取向方案和稳健取向方案有何区别?
收益取向方案和稳健取向方案的主要区别在于风险收益特征。收益取向方案年化收益达7.01%,夏普比率1.40,最大回撤被控制在-3.46%,在风险偏好修复阶段能显著增厚组合收益,平均实际权益仓位约5.89%。稳健取向方案年化收益5.05%,年化波动仅1.63%(甚至低于纯固收的1.71%),最大回撤-3.46%,通过长周期突破指标显著降低交易频次,平均实际权益仓位仅1.21%。前者追求更高收益,后者注重风险控制。
该策略在市场现状下的适用性如何?
该策略在市场现状下的适用性体现在其双信号机制能够适应不同市场环境。ERP指标能够捕捉估值变化,动量指标能够识别趋势,两者结合可以避免单一指标在极端或震荡市场中的失效。策略通过现金资产替代权益形成净值缓冲,有效改善夏普比率,提升投资者长期持有体验。然而,ERP和动量信号可能在估值结构变化、利率中枢快速切换或趋势反复阶段失效,需要持续跟踪和调整。
该研报存在哪些风险提示?
该研报存在以下风险提示:历史回测不代表未来表现;本文推荐参数来自同一历史区间内的参数比较,存在样本内选择偏差;ERP和动量信号可能在估值结构变化、利率中枢快速切换或趋势反复阶段失效。此外,策略的有效性依赖于参数设置和市场环境的匹配,参数设置不当或市场环境变化可能导致策略表现不及预期。投资者应结合自身风险偏好和投资目标谨慎评估策略适用性。