猜你想问
华润饮料2026H1业绩表现如何?
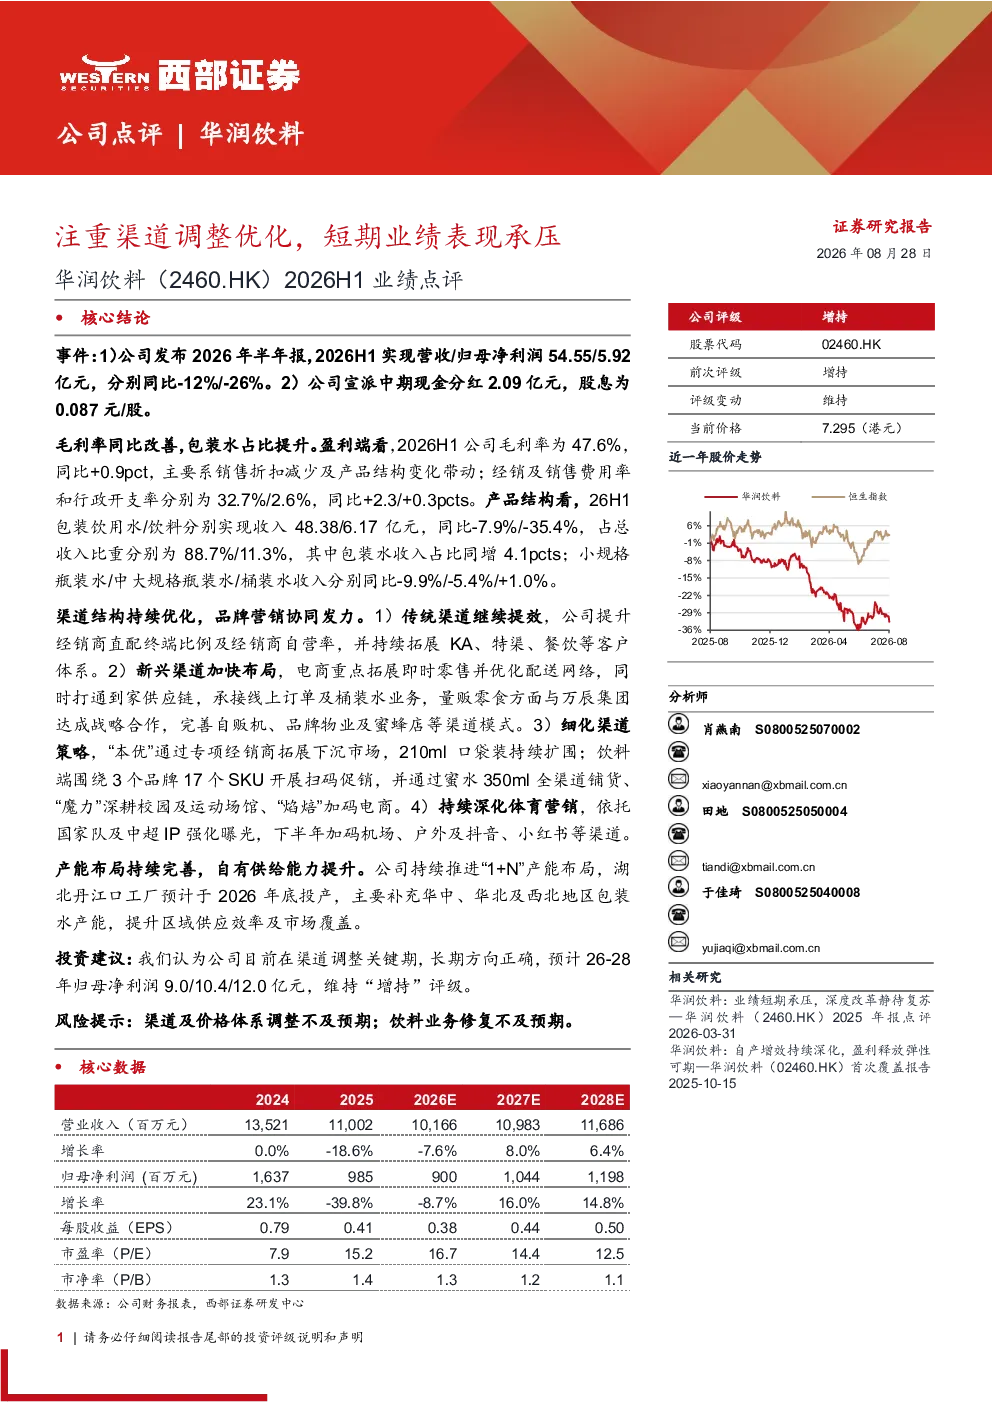
华润饮料2026H1业绩表现承压,营收/归母净利润同比分别下降12%/-26%至54.55/5.92亿元。毛利率同比改善0.9个百分点至47.6%,主要受销售折扣减少及产品结构变化影响;经销及销售费用率、行政开支率分别同比上升2.3%和0.3个百分点至32.7%/2.6%。产品结构方面,包装饮用水/饮料收入同比分别下降7.9%/-35.4%至48.38/6.17亿元,占比分别为88.7%/11.3%,其中包装水占比同增4.1个百分点。
饮料行业发展趋势如何?
饮料行业正经历渠道结构优化与品牌营销变革。传统渠道提效通过提升经销商直配终端比例及自营率,拓展KA、特渠、餐饮等客户。新兴渠道布局包括电商拓展即时零售并优化配送网络,与万辰集团合作完善量贩零食渠道模式。细化渠道策略如“本优”拓展下沉市场,饮料端围绕3个品牌17个SKU开展扫码促销,蜜水350ml全渠道铺货,“魔力”深耕校园及运动场馆,“焰焙”加码电商。体育营销深化依托国家队及中超IP强化曝光,下半年加码机场、户外及抖音、小红书等渠道。
华润饮料报告重点分析了哪些方面?
华润饮料报告重点分析了渠道结构优化与品牌营销、产能布局及投资建议。渠道优化包括传统渠道提效、新兴渠道布局、细化渠道策略及体育营销深化。产能布局持续推进“1+N”模式,湖北丹江口工厂预计2026年底投产,补充华中、华北及西北地区包装水产能。投资建议维持“增持”评级,预计2026-28年归母净利润分别为9.0/10.4/12.0亿元。
当前饮料市场现状如何?
当前饮料市场呈现结构调整态势,包装饮用水/饮料收入同比分别下降7.9%/-35.4%至48.38/6.17亿元,占比分别为88.7%/11.3%,包装水占比同增4.1个百分点。公司通过渠道优化提升效率,拓展新兴渠道,细化产品策略,但短期业绩承压,营收/归母净利润下降。产能布局补充区域供应,市场覆盖提升。
研报提示了哪些风险?
研报提示渠道及价格体系调整不及预期、饮料业务修复不及预期等风险。渠道调整涉及传统渠道提效、新兴渠道布局、细化渠道策略及体育营销深化,若调整效果不及预期将影响业绩。饮料业务修复依赖产品结构优化及渠道效率提升,若修复不及预期则可能影响公司盈利能力。