猜你想问
兆联实业2Q26营收表现如何?
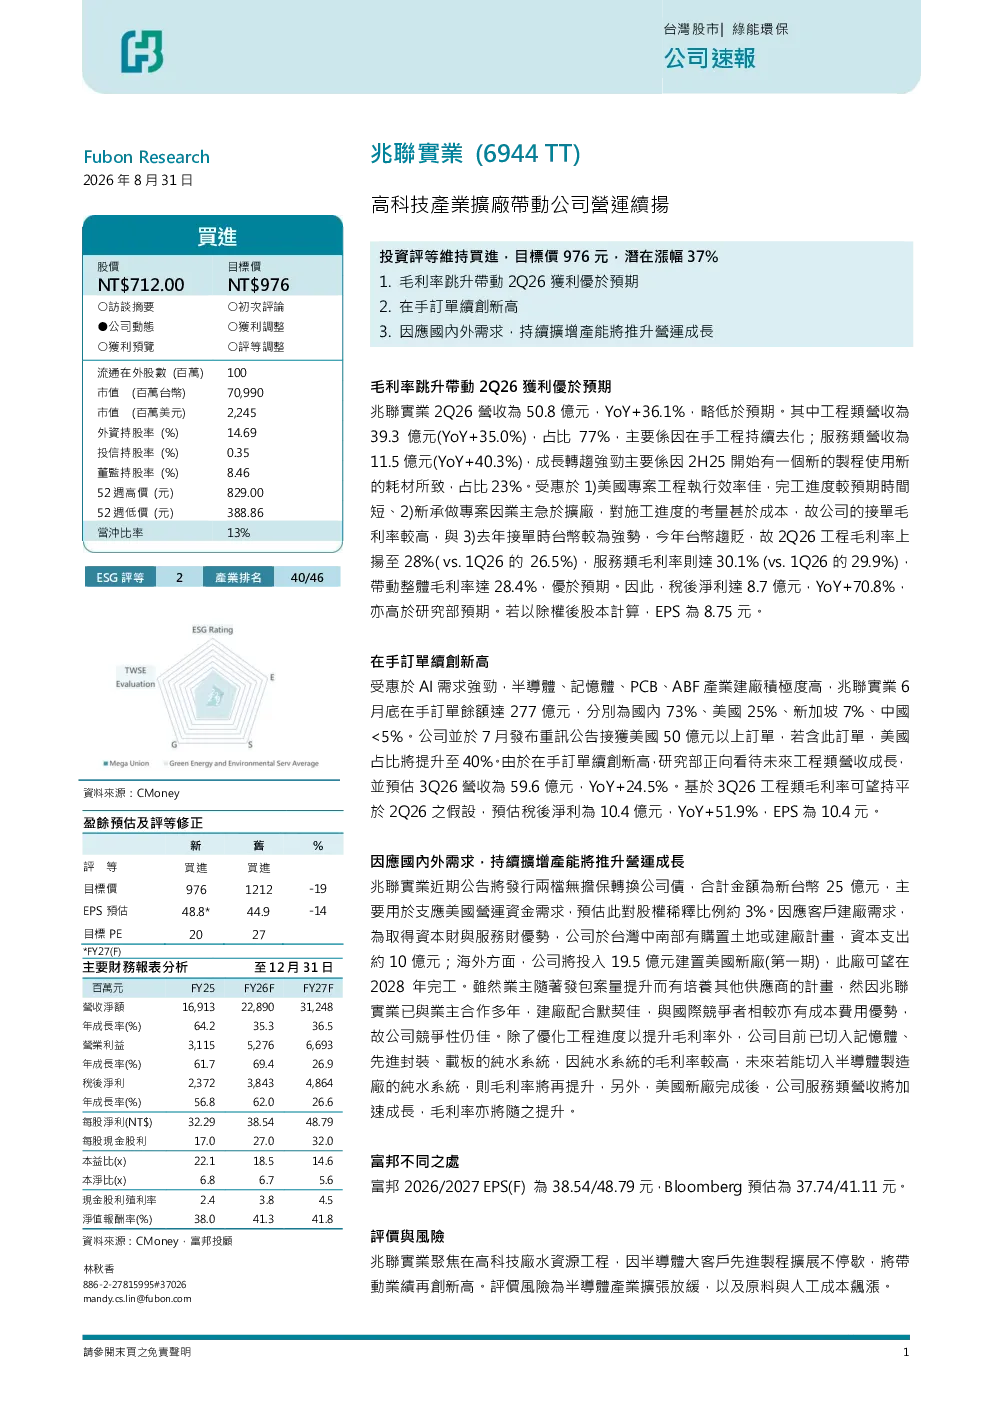
兆联实业2Q26营收达50.8亿,YoY增长36.1%,略低于预期。工程类营收39.3亿(YoY+35.0%),占比77%;服务类营收11.5亿(YoY+40.3%),占比23%。毛利率提升显著,工程类毛利率上扬至28%,服务类达30.1%,整体毛利率28.4%。税后净利达8.7亿,YoY增长70.8%,EPS为8.75元。
兆联实业的行业发展趋势如何?
兆联实业深耕高科技产业机械,工程类业务占比高,服务类增长迅猛。公司持续拓展纯水系统应用领域,切入记忆体、先进封装、载板等市场,未来若切入半导体制造厂纯水系统,毛利率有望进一步提升。美国市场占比提升明显,国内市场稳固,国际布局成效显著。
研报重点分析了兆联实业的哪些方面?
研报重点分析了兆联实业的营收结构、毛利率变化及盈利能力。工程类业务稳定增长,服务类业务增速更快。公司通过在手订单及新订单表现,展现了强劲的市场需求。资本支出计划显示公司扩张决心,美国新厂投将加速服务类营收增长。
兆联实业的当前市场状况如何?
兆联实业在手订单余额达277亿,创历史新高,国内占比73%,美国25%,新加坡7%,中国占比小于5%。7月获美50亿以上订单,美国市场占比将提升至40%。公司竞争力强,持续扩产,未来服务类营收及毛利率有望加速提升。
研报提示了哪些风险?
研报提示的风险主要来自半导体产业扩张放缓,以及原料与人工成本上涨。富邦预估2026/2027EPS为38.54/48.79元,但需关注行业周期性波动及成本压力对公司盈利能力的影响。
你可能感兴趣
公司点评:土方机械持续复苏,带动业绩超预期
机械设备国金证券2024-10-12
【中金机械】巨星科技:3Q22业绩超预期,汇率带动盈利提升公司公
未知机构2022-10-20
【中金机械&汽车|换电设备】瀚川智能:换电站批量交付,营运车辆市场趋于成熟
未知机构2022-06-30
景区营运带动增长
休闲服务元大证券2015-10-27
汽车行业事件点评:老旧营运货车更新细则发布 带动中重卡内需复苏
交运设备民生证券2024-08-02
中报点评:端游增长乏力,依靠手游营运带动收入增长
信息技术联讯证券2017-08-16
举办权医院营运能力提升,带动医疗服务利润增加
中投证券2018-05-18
产能爬坡带动收入增长,营运能力明显提升
信达证券2022-08-29
A股18Q3业绩分析:盈利能力与营运能力下降带动ROE下行
中泰证券2018-11-01
公司点评:集团营运稳健,FILA流水短期略有波动
国盛证券2024-10-10