猜你想问
澜起科技2026年半年度业绩交流会纪要核心内容有哪些?
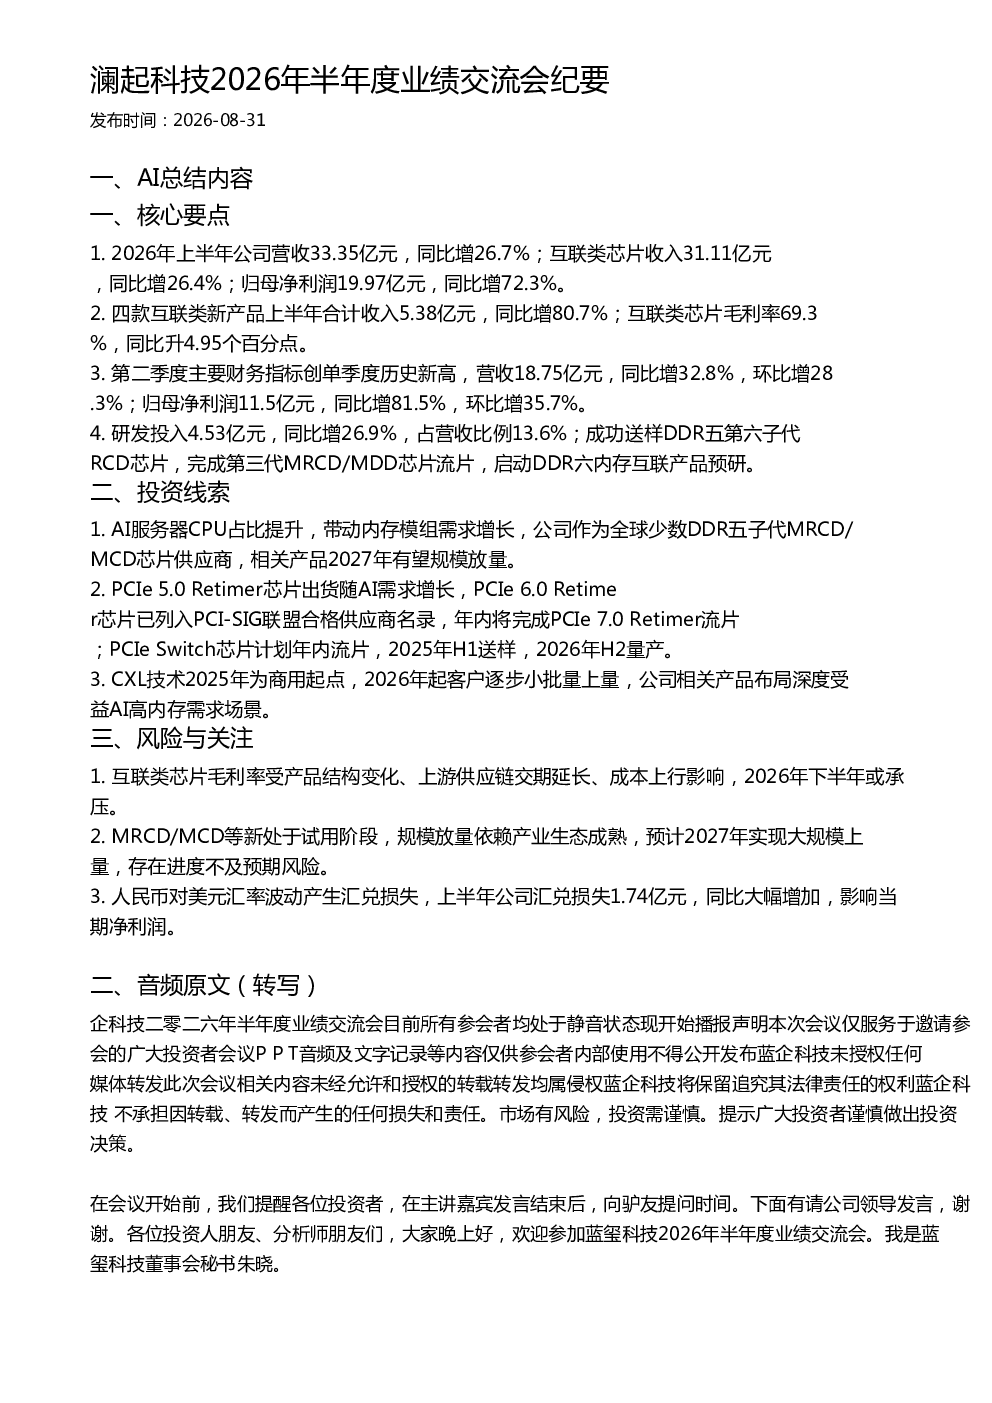
澜起科技2026年半年度业绩交流会纪要显示,公司上半年营收33.35亿元,同比增长26.7%,互联类芯片收入31.11亿元,同比增长26.4%,归母净利润19.97亿元,同比增长72.3%。四款互联类新产品合计收入5.38亿元,同比增长80.7%,互联类芯片毛利率达69.3%,同比提升4.95个百分点。第二季度主要财务指标创单季度历史新高,营收18.75亿元,同比增32.8%,环比增28.3%,归母净利润11.5亿元,同比增81.5%,环比增35.7%。研发投入4.53亿元,同比增26.9%,占营收比例13.6%,成功送样DDR五第六子代RCD芯片,完成第三代MRCD/MDD芯片流片,启动DDR六内存互联产品预研。
内存接口芯片赛道发展趋势如何?
内存接口芯片赛道正受益于AI服务器需求增长,AI服务器CPU占比提升带动内存模组需求增长。澜起科技作为全球少数DDR五子代MRCD/MCD芯片供应商,相关产品2027年有望规模放量。PCIe 5.0/6.0/7.0 Retimer芯片出货随AI需求增长,PCIe 6.0 Retimer芯片已列入PCI-SIG联盟合格供应商名录,年内将完成PCIe 7.0 Retimer流片;PCIe Switch芯片计划年内流片,2025年H1送样,2026年H2量产。CXL技术2025年为商用起点,2026年起客户逐步小批量上量,公司相关产品布局深度受益AI高内存需求场景。
澜起科技报告重点分析了哪些方向?
澜起科技报告重点分析了公司业绩增长、新产品表现、季度财务表现、研发投入及未来产品布局。公司上半年营收、净利润均实现高速增长,互联类新产品收入占比提升明显,毛利率表现优异。报告还强调了公司在AI服务器内存接口芯片、PCIe Retimer芯片、PCIe Switch芯片及CXL技术领域的布局,并提示了毛利率压力、新产放量依赖生态成熟、汇率波动等风险因素。
当前内存接口芯片市场现状如何?
当前内存接口芯片市场正经历高速发展,主要受AI服务器需求驱动。随着AI算力需求持续提升,对高性能内存接口芯片的需求日益增长。澜起科技等领先企业积极布局DDR五、DDR六等新一代内存接口技术,并推出PCIe 5.0/6.0/7.0 Retimer芯片等产品,以满足市场高速化、大容量需求。同时,CXL技术作为内存扩展方案,正逐步进入商用阶段,为AI等高内存需求场景提供解决方案。
澜起科技报告提示了哪些风险?
澜起科技报告提示了毛利率压力、新产放量依赖生态、汇率波动等风险。互联类芯片毛利率受产品结构变化、上游供应链交期延长、成本上行影响,2026年下半年或承压。MRCD/MCD等新产品尚处于试用阶段,规模放量依赖产业生态成熟,存在进度不及预期风险。此外,人民币对美元汇率波动产生汇兑损失,上半年公司汇兑损失1.74亿元,同比大幅增加,影响当期净利润。