猜你想问
广立微研报核心内容有哪些?
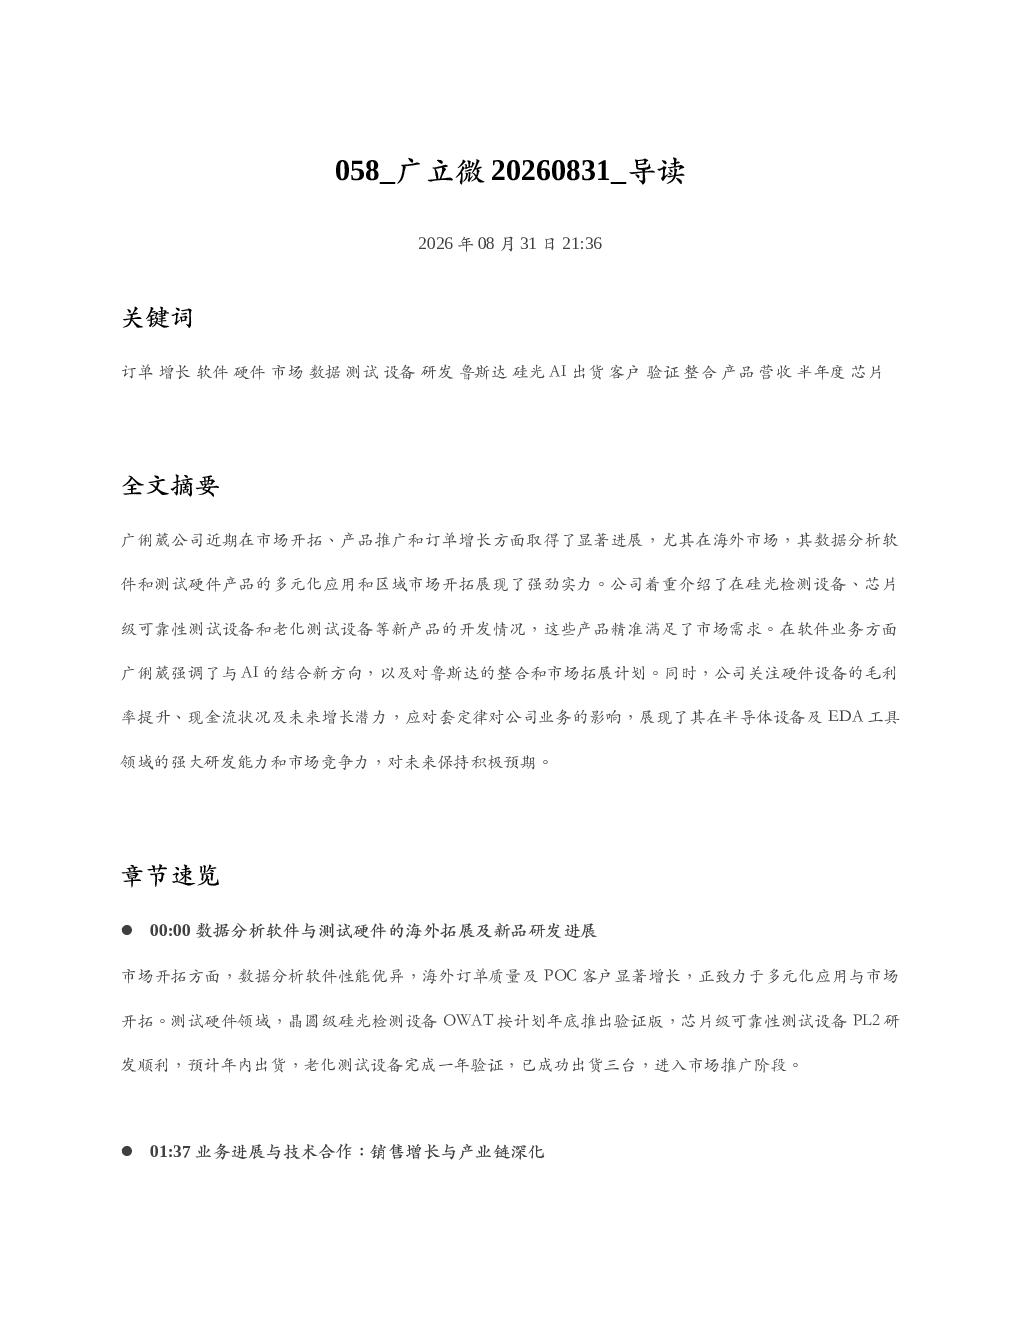
广立微研报显示,公司在数据分析软件海外市场表现优异,订单质量和POC客户显著增长。测试硬件领域,晶圆级硅光检测设备OWAT年底推出验证版,芯片级可靠性测试设备PL2年内出货,老化测试设备已成功出货三台并进入市场推广阶段。上半年测试设备销售同比增长60%,WAT和WI2出库量同比增长近100%。公司与glow founder达成战略合作,发布硅光PDK,协同开发光电版图验证工具DRC。收购鲁斯达后,推动EPDA闭环建设。营收增速符合预期,新签订单量翻番,金额达4.65亿。软件业务增速38.8%,良率相关部分增速高达70%。预计下半年业绩可超预期。设备毛利率上半年提升接近两个点,主要归因于自研部件替换。良率提升业务发展迅速,技术服务业务包括良率提升、DFT设计服务和硅光PDK工具开发。围绕套定律技术,提供良率提升、DFT检测及DFM工具解决方案。WAT老化测试设备主要应用于车规级碳化硅产品推广,明年采购量有望提升。公司在良率提升领域处于龙头地位,硬件订单和服务需求均显示强劲增长趋势。
半导体赛道行业发展趋势如何?
半导体赛道中,AI逐步替代前端工程师工作,EDA行业从点工具AI化到端到端A化发展。国内EDA公司凭借对国内工艺和数据的适配优势,实现差异化竞争。良率提升业务受客户端需求和公司适配能力影响,未来几年增长趋势明确。技术服务业务包括良率提升、DFT设计服务和硅光PDK工具开发,市场需求分别由工艺演进、芯片设计公司数量和新工艺线定义驱动。DFT设计服务市场预计年增30%,硅光PDK开发市场今年可达亿级规模。广立微围绕套定律技术,提供良率提升、DFT检测及DFM工具解决方案,推动国产半导体产业发展。WAT老化测试设备主要应用于车规级碳化硅产品推广,明年采购量有望提升。公司在良率提升领域处于龙头地位,硬件订单和服务需求均显示强劲增长趋势。
研报重点分析了哪些方向?
研报重点分析了广立微在市场拓展与产品进展方面的表现,包括数据分析软件在海外市场的优异表现、测试硬件领域的设备推出与销售增长。产业链合作与技术研发方面,公司与glow founder的战略合作、硅光PDK发布、光电版图验证工具DRC的开发以及收购鲁斯达后的合作进展。财务表现与业绩指引方面,营收增速、订单量、软件业务增速、下半年业绩预期等。设备毛利率与现金流方面,毛利率提升及现金流情况。良率提升业务与技术服务方面,良率提升业务发展、技术服务业务构成及市场需求。AI与套定律布局方面,AI对EDA行业的影响、国内EDA公司的差异化竞争、广立微围绕套定律技术的解决方案。市场前景与竞争优势方面,WAT老化测试设备的应用前景、公司在良率提升领域的龙头地位及硬件订单和服务需求的增长趋势。
当前市场现状如何判断?
当前市场现状显示,广立微在数据分析软件海外市场表现优异,订单质量和POC客户显著增长,多元化应用与区域市场开拓成效显著。测试硬件领域,晶圆级硅光检测设备OWAT年底推出验证版,芯片级可靠性测试设备PL2年内出货,老化测试设备已成功出货三台并进入市场推广阶段。上半年测试设备销售同比增长60%,WAT和WI2出库量同比增长近100%。公司与glow founder达成战略合作,发布硅光PDK,协同开发光电版图验证工具DRC。收购鲁斯达后,加强与先进规模行业及广义微的合作,推动EPDA闭环建设。营收增速符合预期,新签订单量翻番,金额达4.65亿。软件业务增速38.8%,良率相关部分增速高达70%。预计下半年业绩可超预期。设备毛利率上半年提升接近两个点,主要归因于自研部件替换。良率提升业务发展迅速,技术服务业务包括良率提升、DFT设计服务和硅光PDK工具开发。围绕套定律技术,提供良率提升、DFT检测及DFM工具解决方案。WAT老化测试设备主要应用于车规级碳化硅产品推广,明年采购量有望提升。公司在良率提升领域处于龙头地位,硬件订单和服务需求均显示强劲增长趋势。
研报存在哪些风险提示?
研报中提示,数据分析和DFT业务验收节点影响上半年表现,可能导致部分业务短期增长不及预期。客户现金流控制及验收周期影响上半年现金流情况,一季度回款多于二季度。下半年业绩预期虽有超预期可能,但最终业绩指引将依据三季度数据调整,存在不确定性。自研部件替换虽然提升了设备毛利率,但若供应链波动可能影响成本控制效果。国内EDA行业竞争激烈,虽然国内公司有工艺和数据适配优势,但国际竞争对手的技术积累和品牌影响力仍需关注。良率提升业务和技术服务业务的市场需求受宏观经济环境和半导体行业周期性波动影响,存在市场风险。WAT老化测试设备的推广和应用受车规级碳化硅产业发展速度影响,若市场需求不及预期可能影响设备出货量。公司在良率提升领域的龙头地位虽明显,但需持续关注技术迭代和竞争对手动态,保持竞争优势。