猜你想问
澳优2026年业绩受哪些因素影响?
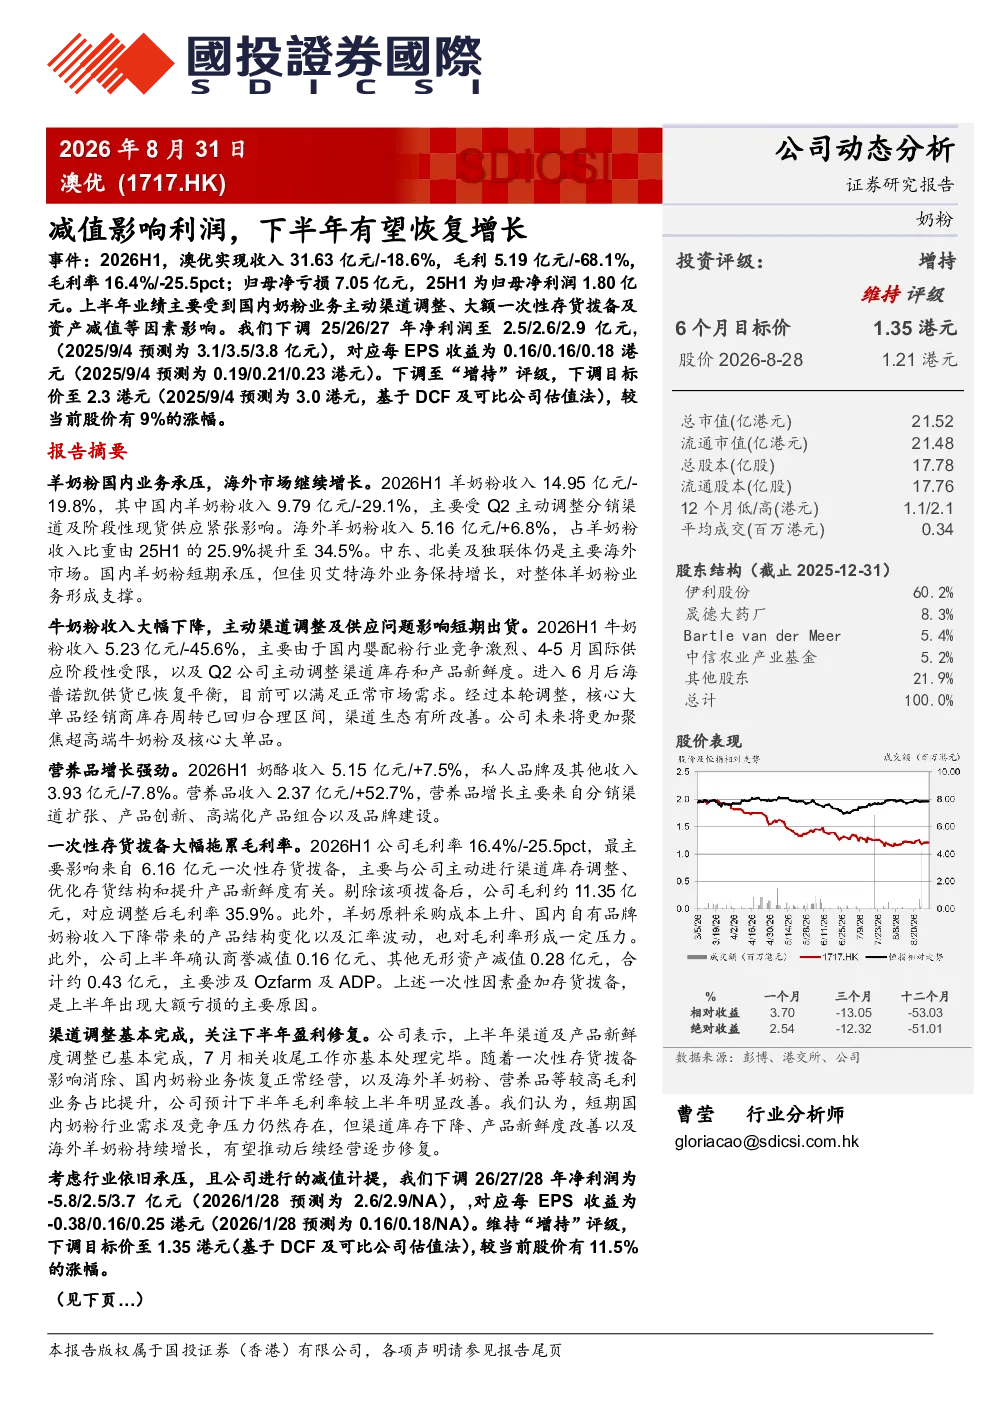
澳优2026年上半年业绩受国内奶粉业务主动渠道调整、大额一次性存货拨备及资产减值等因素影响,导致收入31.63亿元,同比下降18.6%;毛利5.19亿元,同比下降68.1%,毛利率为16.4%,下降25.5个百分点;归母净亏损7.05亿元。主要原因是国内奶粉业务主动调整分销渠道、进行大额一次性存货拨备以及资产减值。
澳优各业务板块表现如何?
澳优各业务板块表现不一。羊奶粉国内业务受Q2主动调整分销渠道及阶段性现货供应紧张影响,收入9.79亿元,同比下降29.1%;海外市场增长,收入5.16亿元,同比增长6.8%,占羊奶粉收入比重提升至34.5%。牛奶粉受国内竞争激烈、国际供应阶段性受限及主动调整渠道库存影响,收入5.23亿元,同比下降45.6%。营养品增长强劲,收入2.37亿元,同比增长52.7%,主要来自分销渠道扩张、产品创新及高端化产品组合。
奶粉行业发展趋势如何?
奶粉行业发展趋势显示,国内奶粉市场竞争激烈,企业需进行渠道调整和产品创新以应对市场变化。同时,海外市场成为重要增长点,特别是羊奶粉在海外市场表现良好。行业整体面临出生人口下滑、竞争加剧和食品安全等挑战,但渠道库存下降、产品新鲜度改善及海外市场增长有望推动行业后续经营修复。
澳优报告重点分析了哪些方面?
澳优报告重点分析了公司各业务板块的表现、毛利率变化、下半年展望以及财务预测。报告指出,公司渠道及产品新鲜度调整已基本完成,预计下半年毛利率明显改善。财务预测下调2026/2027/2028年净利润至-5.8/2.5/3.7亿元,对应EPS为-0.38/0.16/0.25港元。报告还分析了羊奶粉原料成本上升、产品结构变化及汇率波动对毛利率的影响。
澳优报告有哪些风险提示?
澳优报告提示了出生人口下滑、行业竞争加剧和食品安全问题等风险。出生人口下滑将影响行业长期需求,行业竞争加剧可能导致价格战和利润压缩,食品安全问题则可能引发消费者信任危机。此外,汇率波动和原材料成本上升也对公司经营造成压力。公司需密切关注这些风险,并采取相应措施应对。