猜你想问
海天味业上半年业绩如何?
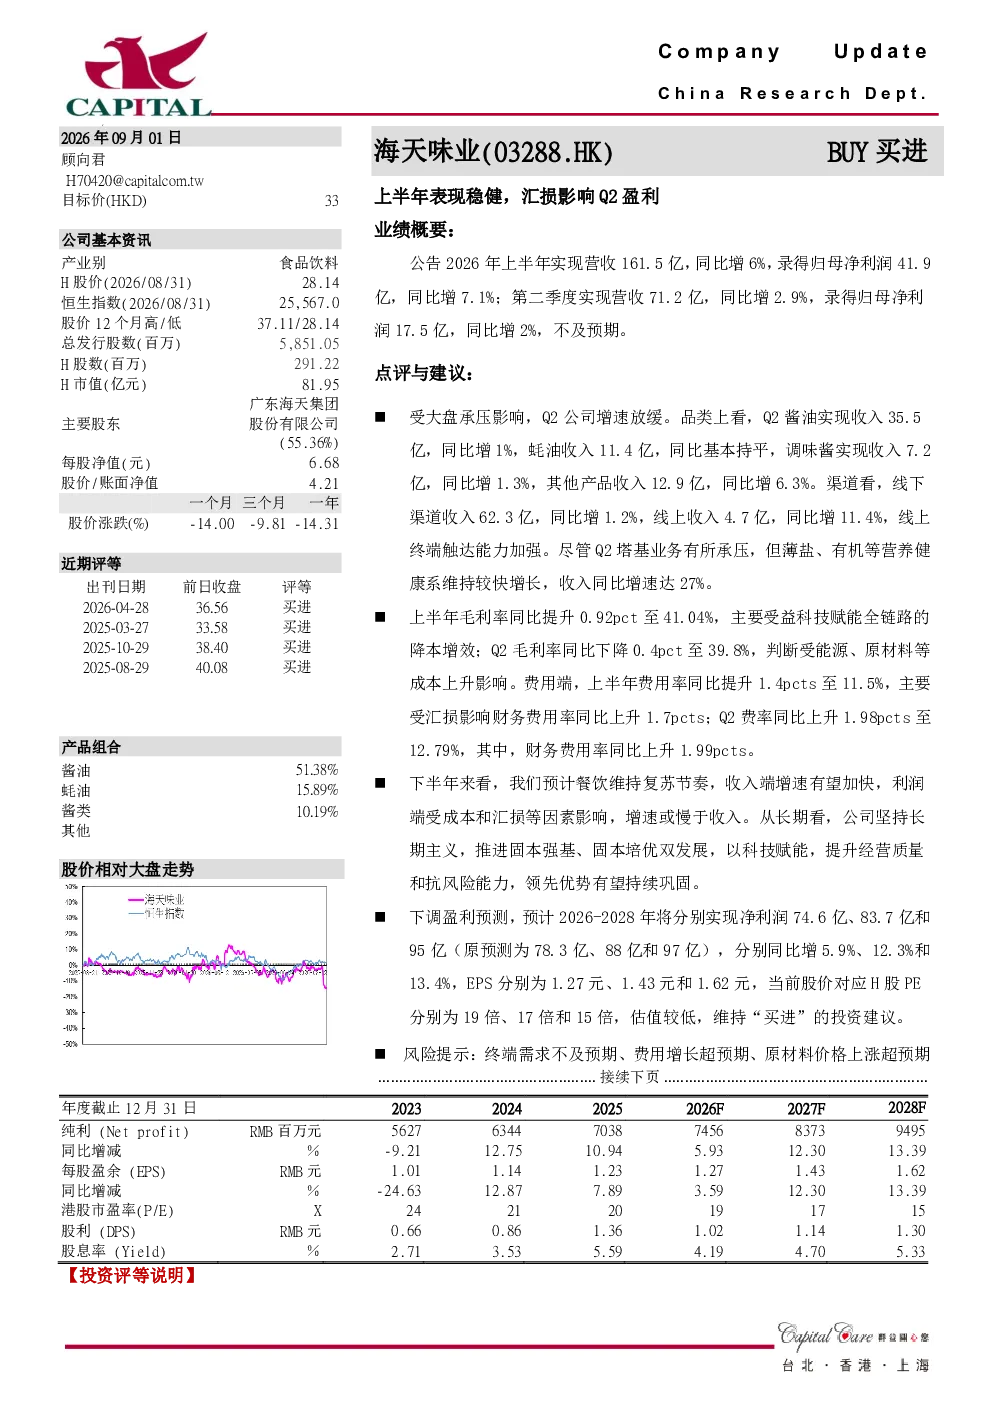
海天味业2026年上半年业绩稳健,实现营收161.5亿(同比增6%),归母净利润41.9亿(同比增7.1%);Q2营收71.2亿(同比增2.9%),归母净利润17.5亿(同比增2%)。主要受大盘承压及成本上升影响。酱油、蚝油、调味酱等塔基业务增速放缓,但营养健康系收入同比增27%。线下渠道收入62.3亿(增1.2%),线上收入4.7亿(增11.4%)。
调味品行业发展趋势如何?
调味品行业正经历消费升级,塔基业务增速放缓,营养健康系(薄盐、有机等)成为增长亮点,收入同比增27%。线上渠道增速显著,线上收入4.7亿(增11.4%),线下渠道收入62.3亿(增1.2%)。行业集中度提升,头部企业受益于品牌优势继续扩大市场份额。
报告重点分析了哪些方面?
报告重点分析了海天味业业绩表现、渠道表现及盈利能力。业绩方面,Q2增速放缓主要因塔基业务承压,但营养健康系增长强劲。渠道方面,线上线下收入均实现增长,线上渠道增速显著。盈利能力方面,上半年毛利率提升0.92pct至41.04%,Q2受成本上升影响下降0.4pct至39.8%,费用率提升主要因汇损。
当前市场对调味品行业有何判断?
当前市场判断调味品行业处于消费升级阶段,塔基业务增速放缓但仍是重要基石,营养健康系成为增长新动力。行业集中度提升,头部企业品牌优势明显。市场竞争激烈,企业需持续创新产品以满足消费者需求。线上渠道发展迅速,成为行业增长新引擎。
研报提示了哪些风险?
研报提示的主要风险包括终端需求不及预期、费用增长超预期、原材料价格上涨超预期。终端需求波动可能影响企业收入增长,费用增长超预期将压缩利润空间,原材料价格上涨将增加生产成本,对企业盈利能力造成压力。
你可能感兴趣
国内市场延续复苏,汇损税费影响Q2盈利
食品饮料群益证券2026-08-18
公司动态点评:经营数据表现稳健,经租入表放大汇损
交通运输长城证券2019-08-28
2026年中报点评汽零接棒增长,汇损影响业绩表现
中原证券2026-09-08
2021年半年报点评:上半年盈利1亿,扣汇后亏损1.8亿,Q2单季利润超19年同期,业绩小幅超预期
交通运输华创证券2021-08-03
国际复材 Q2业绩剔除汇损近4亿 高景气持续验证
未知机构2026-07-20
国际复材 Q2业绩剔除汇损近4亿
未知机构2026-07-20
汇损影响短期业绩,全球化经营向纵深推进
中邮证券2026-09-04
2026年中报点评:受汇损和折旧影响业绩,海外业务快速增长
电气设备东吴证券2026-08-24
电子行业:汇损影响业绩,创新推动行业持续增长
电子设备国联证券2018-05-11
2017年报点评:兑汇损益影响业绩表现,盈利延后释放可期
国泰君安证券2018-03-22