猜你想问
这份研报的核心内容是什么?
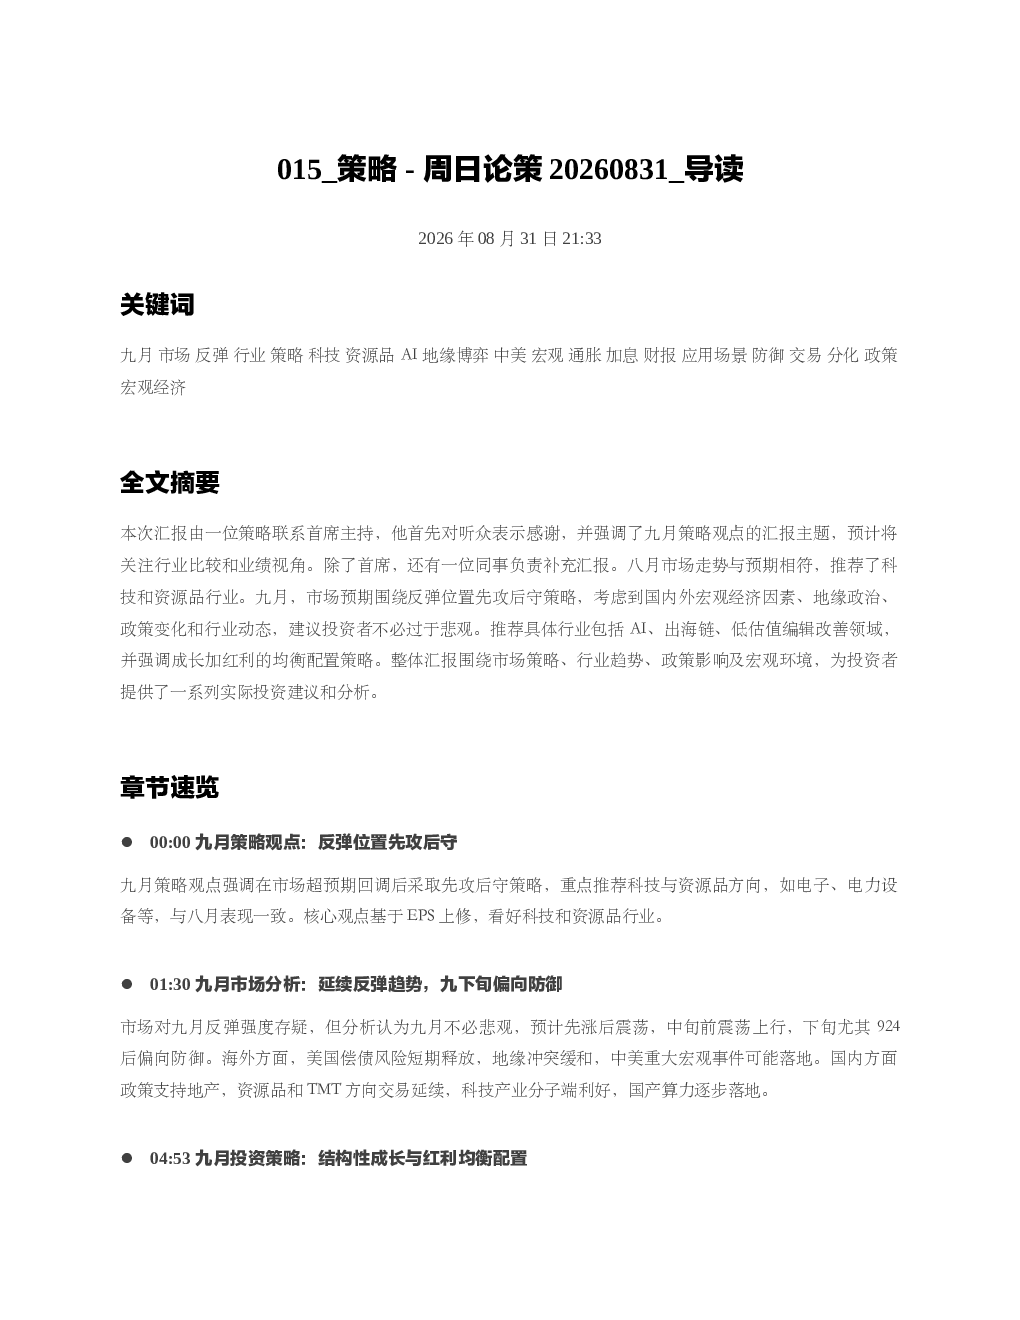
这份研报的核心内容是九月策略观点“反弹位置先攻后守”,看好科技和资源品行业,推荐电子、电力设备等方向。同时建议采用结构性成长与红利的均衡配置,关注ASD出海、低估值景区改善等领域。报告还分析了AI新应用场景、地缘博弈、宏观经济政策、AI融资需求、中美关系、厄尔尼诺影响、科技领域进展及九月市场策略等内容。
研报对哪些赛道/行业发展趋势进行了分析?
研报看好科技和资源品行业,推荐电子、电力设备等方向。同时关注ASD出海、低估值景区改善等领域。报告强调AI产业链利润从上游向中下游转移趋势,关注AI算力、出海产业链及低估值领域,如医药、煤炭、农林牧渔。此外,还分析了装备制造业和资源品等量价改善的行业。
报告重点分析了哪些方向?
报告重点分析了九月反弹策略、结构性成长与红利均衡配置、AI新应用场景、地缘博弈影响、宏观经济政策与地产支持、AI融资需求与地缘冲突、中美关系演变、厄尔尼诺对A股影响、科技领域积极进展、九月市场策略均衡配置、宏观因子与行业景气度、量价分析揭示经济复苏亮点、中报业绩驱动因素及九月行业配置策略等内容。
研报对当前市场现状有何判断?
研报认为市场对九月反弹强度存疑,预计先涨后震荡,中旬前震荡上行,下旬偏向防御。国内经济总量不强但产业不弱,结构分化明显,出口和资本开支是主要支撑。海外宏观因素如就业偏弱、通胀高企、偿债利率回升,对A股影响路径包括外需结构变化、估值端约束及大宗商品价格波动。
研报提示了哪些相关风险?
研报提示AI企业大规模资本开支对偿债流动性压力影响,短期内财政部措施仅局部缓解压力,长期影响仍存。地缘冲突对市场影响,如中欧贸易摩擦需关注。美联储货币政策动态及通胀和就业数据变化可能影响市场预期。此外,AI产业链和资源品涨价可能带来的市场波动也需关注。
你可能感兴趣
009 策略周日论策20260720 导读
未知机构2026-07-20
策略-策略周日论策20260824 导读
未知机构2026-08-24
策略-周日论策20260810 导读
未知机构2026-08-10
策略-周日论策20260907 导读
未知机构2026-09-07
策略-周日论策20260914 导读
未知机构2026-09-14
策略-周日论策260720
未知机构2026-07-21
招商策略周日论策晚七点
未知机构2026-07-26
策略周日论策晚七点20260726
未知机构2026-07-28
招行策略周日论策:反弹回落的布局方向与美债影响分析
未知机构2026-08-24
策略-周日论策20260907
未知机构2026-09-07